
Come si assicura una barca o uno yacht in costruzione, in refit o durante il trasferimento?
Dipende dalla fase. Durante la costruzione lo scafo è di norma coperto dalla polizza rischi di costruzione (builder's risk) del cantiere fino alla consegna all'armatore. Alla consegna subentra la polizza corpi e responsabilità civile dell'armatore, che resta in vigore anche durante il refit.
Chi porta il rischio in ogni fase, dall'impostazione della chiglia al nuovo varo, con le clausole che lo stabiliscono.
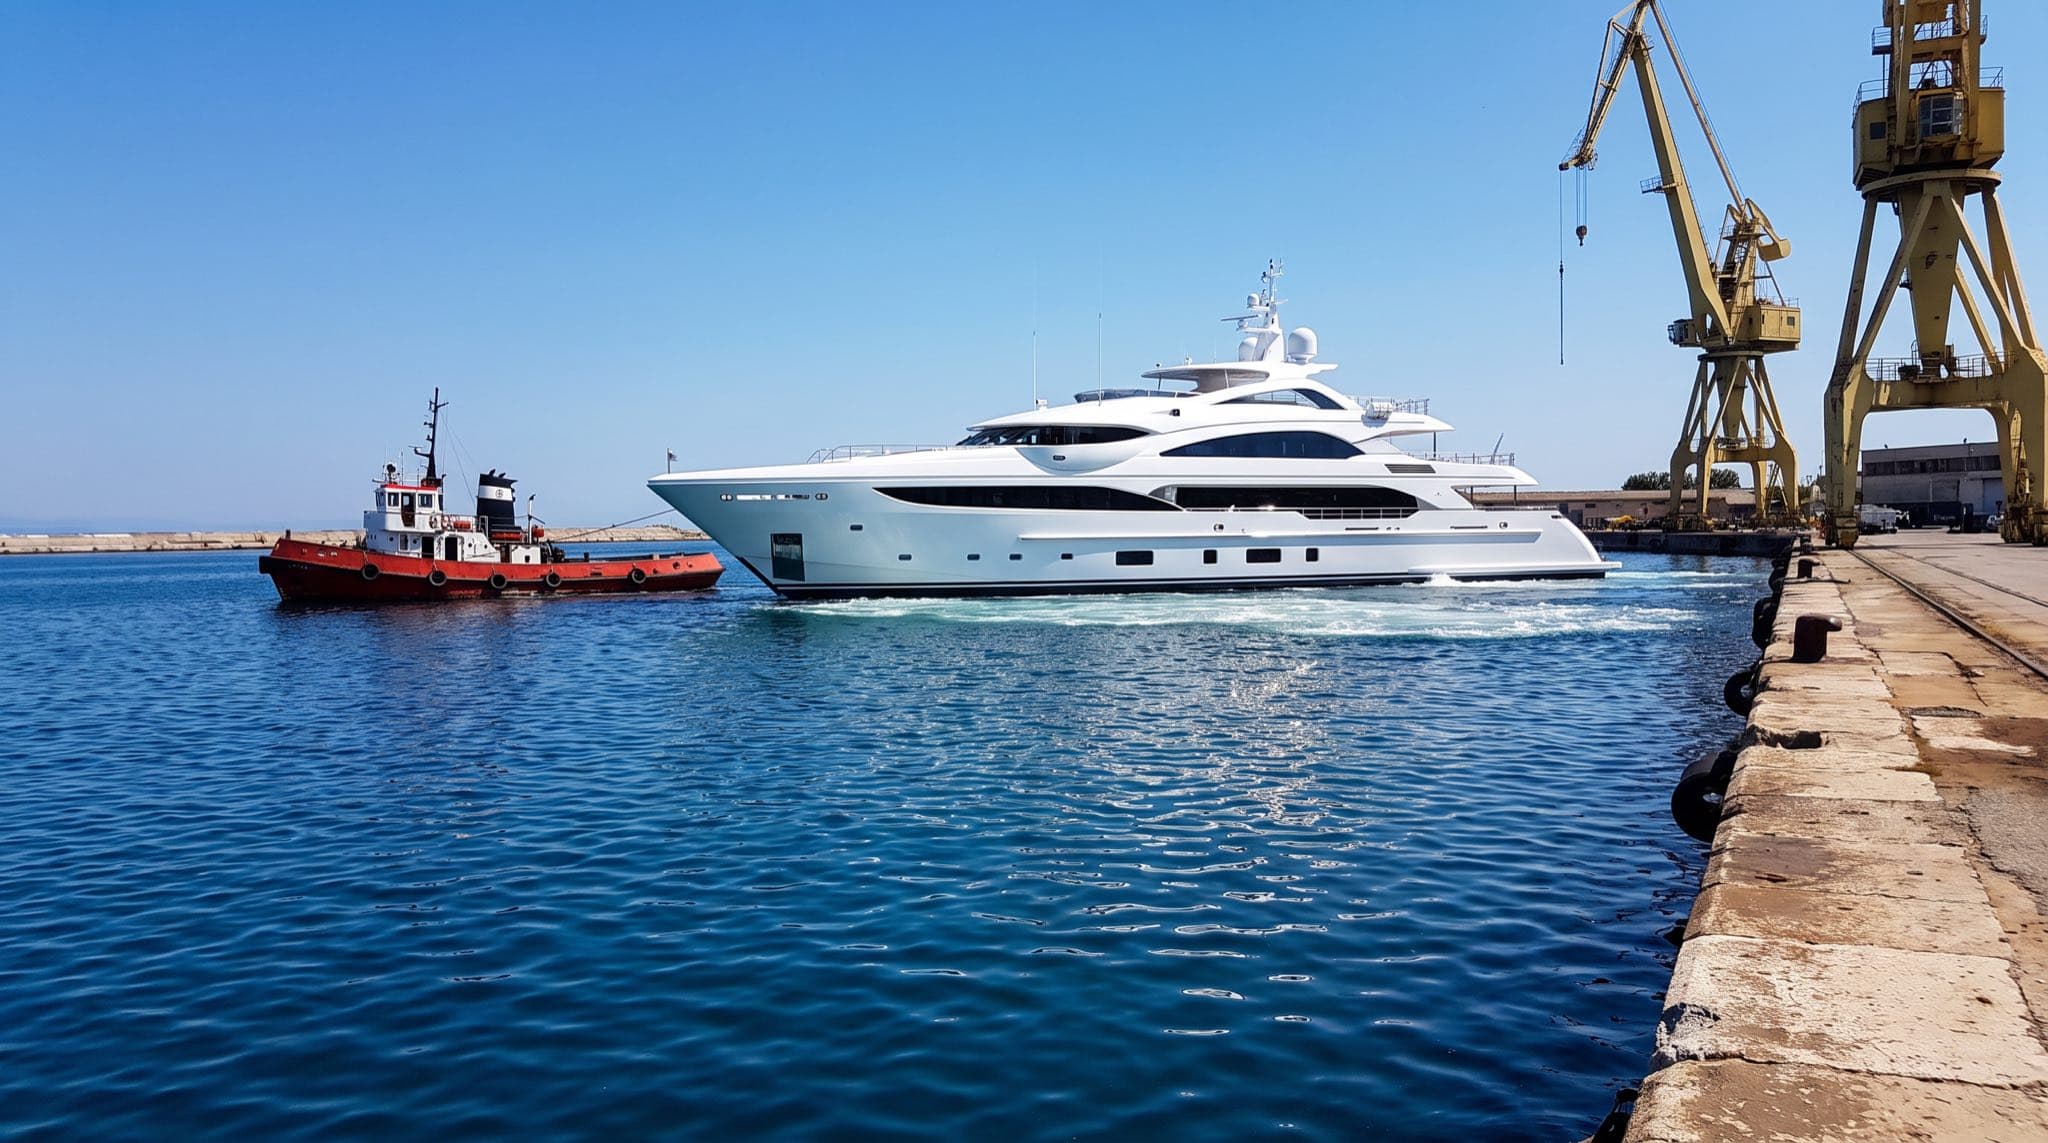
250 mn
Raggio dei rischi di costruzione per prove in mare e trasferimento
30 giorni
Proroga massima dei rischi di costruzione dopo le prove
Conduttori indicati
Solo loro possono condurre il trasferimento
24 ore
Per ripristinare una polizza che scade in navigazione
State per ritirare la barca o per entrare in cantiere?
Indicateci lo yacht, il valore concordato, il cantiere e le date. Noi presentiamo la richiesta e le condizioni scritte arrivano dal mercato di Londra.
Definizione
L'assicurazione rischi di costruzione (builder's risk) copre l'unità, e i materiali destinati a lei, mentre viene costruita, varata, provata e consegnata. Di solito la stipula il cantiere. Termina quando lo yacht viene consegnato all'armatore.
In sintesi
- Sul modulo standard del mercato di Londra, le Institute Clauses for Builders' Risks 1/6/88, i rischi di costruzione cessano «upon delivery to Owners» (alla consegna all'armatore) e coprono prove in mare e trasferimento entro 250 miglia nautiche dal cantiere.
- Se la consegna slitta, lo stesso modulo proroga la copertura di non oltre 30 giorni dalla fine delle prove del costruttore (clausola 3).
- Il testo di polizza del mercato di Londra che abbiamo in mano non contiene una clausola sul refit, né sui lavori a caldo, né una sezione rischi di costruzione, né una clausola sul trasferimento. Ogni fase la decidono quattro altri elementi: l'obbligo di comunicare i cambiamenti, il valore concordato, chi è al timone e se lo yacht è in disarmo.
- La vendita o il passaggio di proprietà fanno cessare la polizza del venditore dalla data del trasferimento (General Conditions and Warranties 4).
- Durante il trasferimento, il testo esclude la copertura quando al timone c'è qualcuno che non figura tra i conduttori indicati (General Conditions and Warranties 26), e in solitario salvo accordo scritto (28).
- Un broker di yacht ha detto a Boat International nel dicembre 2021 che gli assicuratori chiedono a volte da $10,000 a $15,000 di premio aggiuntivo per il rischio refit. È un solo broker in un solo articolo, non una tariffa di mercato.
Questa pagina è un'informazione generale, non una consulenza finanziaria o legale. Per il vostro yacht valgono la vostra scheda di polizza (schedule) e il vostro testo.
I numeri che decidono ogni fase
250 miglia nautiche
La distanza dal luogo di costruzione entro cui i rischi di costruzione coprono allestimento, prove in mare e trasferimento.
Institute Clauses for Builders' Risks 1/6/88, clausola 9
30 giorni
La copertura aggiuntiva massima dopo le prove del costruttore quando la consegna è in ritardo.
Institute Clauses for Builders' Risks 1/6/88, clausola 3
125%
Il tetto dell'indennizzo dei rischi di costruzione, in percentuale del valore provvisorio, quando il valore finale risulta più alto.
Institute Clauses for Builders' Risks 1/6/88, clausola 1.3
Oltre 24 metri
Sopra questa lunghezza, nelle prove in mare con autorizzazione alla navigazione temporanea, a bordo deve esserci una persona con certificato First Aid o Medical Care.
D.Lgs. 171/2005, art. 31, comma 6-bis (Brocardi)RC obbligatoria
Un'unità da diporto a motore non può navigare in acque ad uso pubblico senza assicurazione di responsabilità civile verso terzi per i danni alla persona.
D.Lgs. 209/2005, art. 123 (Brocardi)Chi assicura la barca in ogni fase di costruzione, refit o trasferimento?
Durante la costruzione, la polizza rischi di costruzione del cantiere assicura di norma lo scafo durante il varo e le prove in mare, fino alla consegna all'armatore. Dalla consegna subentra la polizza corpi e responsabilità civile dell'armatore. Nel refit la polizza dell'armatore continua, e il cantiere risponde solo dei danni che causa.
Superyacht Times descrive i rischi di costruzione come «almost invariably secured by the builder» (quasi sempre stipulati dal costruttore). I passaggi di consegna qui sotto vengono dal modulo standard dei rischi di costruzione e dal testo di polizza yacht che abbiamo in mano.
| Fase | Polizza di chi | Che cosa fa scattare il passaggio | Clausola o modulo che lo decide |
|---|---|---|---|
| Contratto firmato, chiglia impostata, scafo in costruzione | Rischi di costruzione del cantiere | Inizio della costruzione | Institute Clauses for Builders' Risks 1/6/88, entrambe le sezioni di copertura |
| Varo e prove del costruttore | Rischi di costruzione del cantiere | Prove entro 250 miglia nautiche dal cantiere | Clausola 9 (navigazione); clausola 5.2 (varo non riuscito) |
| Consegna o closing | Polizza corpi e responsabilità civile dell'armatore, attivata per quella data | Consegna all'armatore; per uno yacht usato, passaggio di proprietà | I rischi di costruzione «terminate upon delivery to Owners»; General Conditions and Warranties 4 fa cessare la polizza del venditore al trasferimento |
| Trasferimento via mare | Polizza dell'armatore | Comandante e rotta devono corrispondere alla scheda di polizza | General Conditions and Warranties 26 (conduttori indicati) e 1 (equipaggio adeguato) |
| Refit o sosta in cantiere | Polizza dell'armatore, più la responsabilità civile del cantiere per la sua negligenza | Comunicare il cambiamento prima dell'inizio dei lavori | Obbligo di comunicazione dell'Insuring Agreement; il documento informativo (IPID) chiede di segnalare le modifiche strutturali |
| Prova in mare dopo il refit | Polizza dell'armatore | Un conduttore indicato e un equipaggio adeguato | General Conditions and Warranties 26 e 1 |
A volte due polizze rispondono dello stesso danno, per esempio la polizza corpi dell'armatore e quella di un'impresa. Con la General Conditions and Warranties 15 del nostro testo, la polizza corpi paga allora solo la sua quota, non l'intero importo accanto all'altra.
Che cosa copre l'assicurazione rischi di costruzione mentre lo yacht è in cantiere?
La polizza rischi di costruzione assicura lo yacht e i materiali destinati a lei mentre viene costruita, varata, provata e consegnata, di solito con una polizza stipulata dal cantiere. Sul modulo del mercato di Londra, prove e trasferimento sono coperti entro 250 miglia nautiche dal cantiere, e la copertura cessa alla consegna all'armatore.
Che cosa fanno davvero le Institute Clauses for Builders' Risks 1/6/88:
- Valore (clausola 1). Il valore assicurato è il prezzo finale di contratto oppure il costo di costruzione più un margine, se maggiore. Se supera il valore provvisorio, l'indennizzo si ferma al 125% del valore provvisorio.
- Ritardo (clausola 3). Se la consegna è in ritardo la copertura può proseguire, ma mai oltre 30 giorni dalla fine delle prove del costruttore.
- Varo (clausola 5.2). Se il varo non riesce, il modulo paga il costo aggiuntivo per completarlo.
- Difetto di progetto (clausola 8). Il modulo paga i danni che un difetto di progetto causa altrove sullo yacht, non la sostituzione del pezzo difettoso.
- Navigazione (clausola 9). Allestimento, prove e trasferimento sono coperti entro 250 miglia nautiche dal luogo di costruzione. Oltre, la copertura è «held covered at a premium» (mantenuta a fronte di un premio da concordare).
- Fine (entrambe le sezioni di copertura). La copertura cessa «upon delivery to Owners» se la consegna avviene prima della fine del periodo provvisorio.
Negli Stati Uniti l'American Institute of Marine Underwriters pubblica un proprio modulo rischi di costruzione, AIMU 13K-1, che valuta la perdita totale in base allo stato di avanzamento della costruzione.
Che cosa non fa: i rischi di costruzione coprono perdite e danni materiali, e non pagano se il cantiere fallisce. Lo studio legale HFW indica l'insolvenza del cantiere come un problema a parte, raccomanda che termini e collocamento della polizza siano coerenti con il contratto di costruzione e ricorda che l'armatore può stipulare la copertura in proprio, un'opzione che definisce spesso trascurata.
Quanto costa la polizza rischi di costruzione? Non abbiamo trovato alcuna tariffa pubblicata e verificabile per la costruzione di yacht, quindi non ne indichiamo una.
| Rischi di costruzione (Institute Clauses for Builders' Risks 1/6/88) | Polizza corpi dell'armatore (il testo di polizza del mercato di Londra che abbiamo in mano) | |
|---|---|---|
| Quando termina | «terminate upon delivery to Owners»; al massimo 30 giorni dopo le prove del costruttore se la consegna slitta (clausola 3) | Il periodo indicato nella scheda di polizza; termina con la vendita o il passaggio di proprietà (General Conditions and Warranties 4) |
| Dove può andare lo yacht | Entro 250 miglia nautiche dal luogo di costruzione per prove e trasferimento (clausola 9) | I limiti di navigazione indicati nella scheda di polizza |
| Valore | Prezzo finale di contratto o costo di costruzione più un margine, con tetto al 125% del valore provvisorio (clausola 1) | Il valore concordato indicato nel modulo, per danni parziali e perdita totale |
| Difetti | Coperti i danni causati da un difetto di progetto, non il pezzo difettoso (clausola 8) | Esclusi i «Manufacturing or design defects including latent defects» (difetti di fabbricazione o di progetto, anche occulti) |
| Chi può condurre | Il modulo non prevede un elenco di conduttori | Solo «those listed as operators» (General Conditions and Warranties 26) |
| Responsabilità contrattuale | Responsabilità per collisione e protection and indemnity rientrano nel modulo | Esclusa la «Liability assumed by you under any contract or agreement» salvo accordo scritto prima di qualsiasi sinistro |
La copertura yacht descritta in questa pagina riguarda yacht fino a $5M. Per la costruzione di un superyacht oltre quella soglia presentiamo lo yacht a un broker specializzato in superyacht sul mercato di Londra, e la società che organizza la vostra copertura è indicata nei documenti che ricevete. Vedi assicurazione superyacht e come funziona.
I riassunti delle clausole servono solo a orientarsi, non sono consulenza legale. Le condizioni le decide la polizza emessa per la vostra costruzione.
Quando deve partire la polizza corpi dell'armatore?
Attivate la polizza corpi e responsabilità civile dell'armatore per il momento in cui passa la proprietà. I rischi di costruzione cessano alla consegna all'armatore e, per uno yacht usato, la polizza del venditore cessa al passaggio di proprietà secondo il testo che abbiamo in mano. Non resta alcun intervallo in cui vi copre ancora la polizza di qualcun altro.
La General Conditions and Warranties 4 del nostro testo recita: «If you sell or pledge the insured vessel or transfer ownership in any way, whether in part or in full, this insuring agreement is terminated from the date of such transfer.» In sostanza, vendita, pegno o qualsiasi trasferimento di proprietà fanno cessare la polizza da quella data.
Alla consegna partono tre scadenze documentali, se queste clausole sono nella vostra scheda di polizza:
- Proposal Form Clause. Un questionario di proposta firmato e soddisfacente deve essere accettato dagli assicuratori entro 14 giorni dalla decorrenza.
- Photograph Requirement. Una fotografia dello yacht deve arrivare agli assicuratori entro 14 giorni dalla data di decorrenza.
- Perizia. Quando la perizia è condizione di copertura, deve essere ricevuta e approvata entro 45 giorni dalla decorrenza, e le sue raccomandazioni vanno eseguite entro 30 giorni dalla data della perizia (General Conditions and Warranties 17). Vedi perizia richiesta dall'assicurazione.
Su una nuova costruzione con equipaggio, spesso l'armatore assume l'equipaggio prima della consegna. Superyacht Times riferisce che la copertura pre-consegna per l'equipaggio dell'armatore che lavora in cantiere viene di solito collocata tre o quattro mesi prima della consegna.
Prove in mare: su una nuova costruzione le prove rientrano nella copertura del costruttore. In Italia le prove e i trasferimenti gestiti dal cantiere si svolgono con l'autorizzazione alla navigazione temporanea rilasciata dallo STED, e la navigazione temporanea «è effettuata sotto la responsabilità del titolare dell'autorizzazione» (D.Lgs. 171/2005, art. 31). In una vendita di uno yacht usato, la polizza del venditore copre la prova fino al passaggio di proprietà, e quella dell'acquirente risponde solo se il suo skipper figura tra i conduttori indicati. I difetti emersi dopo la consegna vanno alla garanzia del costruttore, perché il nostro testo esclude i «Manufacturing or design defects including latent defects».
Il trasferimento della barca via mare è coperto dalla polizza corpi dell'armatore?
Sì, se la rotta rientra nei vostri limiti di navigazione e al timone c'è un conduttore indicato in polizza. Il testo che abbiamo in mano non copre quando lo yacht è condotto da altri, non copre la navigazione in solitario salvo accordo scritto e richiede un equipaggio adeguato. Comunicate il trasferimento prima della partenza.
Il nostro testo non ha alcuna clausola sul trasferimento, quindi non esclude nulla con quel nome. Un trasferimento deve invece rispettare cinque condizioni.
| Da verificare prima di mollare gli ormeggi | Clausola | Che cosa inviare |
|---|---|---|
| Il comandante del trasferimento è un conduttore indicato | General Conditions and Warranties 26: «There is no cover under this agreement for any loss or damage or liability incurred when the vessel is being operated by anyone other than those listed as operators». Se nella scheda c'è la Captains Resume Clause, curriculum, storico sinistri e patente vanno accettati prima che la copertura decorra | Nome, curriculum, patente e storico sinistri del comandante |
| L'equipaggio è adatto alla traversata | General Conditions and Warranties 1: lo yacht deve essere «appropriately crewed» (con equipaggio adeguato) | L'elenco dell'equipaggio per la traversata |
| La rotta rientra nei vostri limiti | I limiti di navigazione della scheda di polizza; il documento informativo (IPID) indica come assicurabili le «Ocean and Canal Crossings», cioè si possono concordare, non sono automatiche | Rotta, porti e date |
| Nessuno naviga in solitario | General Conditions and Warranties 28: nessuna copertura in solitario «Unless otherwise agreed, by us in writing». La Single Handed Sailing Endorsement, quando è prevista, consente solo la navigazione diurna, raddoppia tutte le franchigie e limita la distanza dalla costa a 50 miglia: non è un permesso per il trasferimento | Conferma del numero di persone a bordo |
| La polizza non scade in navigazione | General Conditions and Warranties 2: dopo almeno 24 ore in mare, potete ripristinarla entro 24 ore dall'arrivo nel porto successivo | La data di rinnovo confrontata con il piano di navigazione |
Il trasporto su strada fino al porto di partenza è una questione a sé. I danni durante il trasporto via terra a più di 150 miglia dal luogo in cui lo yacht è abitualmente ormeggiato sono esclusi, salvo accordo scritto prima di qualsiasi sinistro. In acque italiane, poi, un'unità da diporto a motore non può navigare senza l'assicurazione obbligatoria di responsabilità civile verso terzi per i danni alla persona (art. 123 del Codice delle assicurazioni private, esteso alla nautica dall'art. 41 del D.Lgs. 171/2005). L'obbligo vale anche in trasferimento; la polizza corpi resta facoltativa.
Prima di inviare una richiesta la confrontiamo con ciò che l'assicuratore pubblica. Se qualcosa porta il rischio fuori da ciò che il nostro mercato sottoscrive, lo diciamo subito, prima che l'armatore resti in attesa di una risposta.
Il comandante del trasferimento può avere una propria polizza di responsabilità professionale. È separata dalla vostra polizza corpi e non la sostituisce. Per come gli assicuratori valutano l'esperienza dello skipper, vedi requisiti di esperienza, e per le traversate lunghe copertura d'altura e oceanica.
L'assicurazione barca copre il refit o la sosta in cantiere?
La polizza corpi continua a valere in cantiere, ma paga i danni accidentali, non il refit. Il testo che abbiamo in mano chiede di comunicare i cambiamenti di circostanze, e il suo documento informativo chiede di segnalare le modifiche strutturali. Il valore concordato resta quello del modulo finché non lo cambiate.
Ecco che cosa cambia quando lo yacht entra in cantiere per un refit, clausola per clausola:
- La copertura per gli incidenti continua. La sezione corpi copre «accidental physical loss of or damage to the insured vessel» (perdita o danno materiale accidentale allo yacht) nel periodo di polizza. Nulla nel testo la sospende in cantiere.
- Il lavoro in sé non è un sinistro. Sono esclusi «wear and tear, gradual deterioration, failure to maintain» (usura, deterioramento graduale, mancata manutenzione). Vedi che cosa non copre l'assicurazione yacht.
- Avvisate prima l'assicuratore. L'Insuring Agreement chiede di comunicare i cambiamenti «as soon as is reasonably possible» (appena ragionevolmente possibile). Il documento informativo (IPID) aggiunge: «Let us know of any structural alterations or improvements on your vessel/tender, as this may affect your cover.»
- Alzate il valore concordato se il refit aggiunge valore. La nostra è una polizza a valore concordato: lo yacht è assicurato alla cifra indicata nel modulo, per danni parziali e perdita totale, finché quella cifra non cambia. Vedi valore concordato e valore commerciale, oppure verificate la vostra cifra con il controllo del valore concordato.
- Il furto a terra è più ristretto. A terra, il furto è coperto solo per l'intera unità da un edificio chiuso a chiave o da un rimessaggio approvato, salvo che nella scheda ci sia l'appendice Theft Extension Whilst Vessel Stored on Land.
- Un danno noto cambia la valutazione. Se nella scheda c'è la Unrepaired Damage Valuation Endorsement, un sinistro è valutato all'«actual market value at the time of the incident» (valore di mercato al momento dell'evento) finché le riparazioni non sono eseguite; poi la polizza torna al valore concordato.
- Due polizze si dividono il danno. Se anche la polizza di un'impresa o una polizza refit copre il danno, la General Conditions and Warranties 15 ripartisce l'indennizzo in proporzione alle somme assicurate.
La General Conditions and Warranties 11 riguarda le omesse dichiarazioni. Un fatto è rilevante se «would affect the amount of premium charged or our decision to accept or decline to insure the insured vessel», cioè se inciderebbe sul premio o sulla decisione di assicurare. Una sosta in cantiere con lavori a caldo è proprio il tipo di cambiamento da comunicare. Che cosa succede dopo una violazione dipende dalla legge che regola la polizza. L'Insurance Act 2015 ha cambiato il funzionamento delle garanzie nel diritto inglese, quindi chiedete un parere prima di fare affidamento su una lettura del testo.
Noi lavoriamo sul testo di polizza. Quando un armatore ci chiede che cosa dice sulla sosta in cantiere, leggiamo la clausola invece di ripetere ciò che si dice sul mercato.
Posso vivere a bordo mentre la barca è in disarmo in cantiere?
No, se nella scheda è previsto un periodo di disarmo. La General Conditions and Warranties 25 garantisce che in quel periodo lo yacht «will not be navigated or used in any manner whatsoever including as a residence whether permanent or temporary», cioè non sarà usato in alcun modo, nemmeno come abitazione. Approfondimento in lasciare la barca incustodita.
Stagione degli uragani in cantiere
Un broker citato da Boat International avverte che l'armatore che non può portare lo yacht in mare prima di una tempesta «probably going to face either no coverage for windstorm or a quite high deductible». Nel nostro testo, la copertura per tempeste con nome richiede un piano uragani firmato e accettato dagli assicuratori, e la franchigia per tempeste con nome è il 10% del valore dello scafo. Vedi la franchigia per tempeste con nome, il generatore di piano uragani e il NOAA National Hurricane Center per la stagione.
Che cosa comportano i lavori a caldo per la polizza, e che cosa il testo non dice?
Il testo che abbiamo in mano non ha clausole su refit, lavori a caldo o cantiere, né una sezione rischi di costruzione. Abbiamo cercato nel testo di polizza, nelle clausole e appendici e nel documento informativo le parole refit, yard, weld, hot work, build, trial e delivery. Nessuna compare nel senso di cui parla questa pagina.
La stampa racconta che cosa fa il mercato al loro posto. Un broker di yacht ha detto a Boat International che «A lot of yacht policies will exclude welding and hot work until you notify them first and beforehand». Secondo lui gli assicuratori chiedono di solito il certificato assicurativo del cantiere, l'eventuale responsabilità civile delle imprese, un disegno delle saldature e un certificato gas-free, e possono chiedere «$10,000 to $15,000 additional premium». Va preso come il resoconto di un solo broker: nessuno lo pubblica come tariffa.
Per lavori a caldo si intendono saldatura, taglio, molatura o qualsiasi lavorazione che produca scintille o fiamme. In Italia la sicurezza nei lavori di manutenzione, riparazione e trasformazione navale in porto è disciplinata dal D.Lgs. 272/1999, mentre per i lavori a caldo non abbiamo trovato una regola nazionale verificata su certificati o permessi: le condizioni possono essere fissate da ordinanze della Capitaneria locale e variare da porto a porto. Chiedete al cantiere quali autorizzazioni applica prima che inizino le saldature.
Contratti di cantiere: la maggior parte delle condizioni dei cantieri limita ciò che il cantiere pagherà. Un direttore tecnico assicurativo citato da SuperyachtNews nel 2017 ha dato un esempio tipico: il cantiere «limits its liability to €250,000 or the value of the work, whichever the lesser», cioè 250.000 € o il valore del lavoro, se inferiore. Alcune fonti sostengono che firmare una rinuncia del genere invalidi la copertura. Il nostro testo non lo dice. La sua regola è più stretta. Con la General Conditions and Warranties 10, se rinunciate senza accordo a un diritto di rivalsa, l'indennizzo «shall be reduced by the amount of the recovery that was forfeited» (è ridotto dell'importo a cui avete rinunciato). È esclusa anche la responsabilità assunta per contratto, salvo accordo scritto prima di qualsiasi sinistro. Il quadro completo è in rimessaggio in cantiere e polizza.
La copertura propria del cantiere, la responsabilità civile del riparatore navale (shiprepairers' legal liability), paga solo quando il cantiere è legalmente responsabile, e solo fino al suo massimale. È del cantiere, non vostra. Vedi assicurazione per le attività nautiche per che cosa porta un cantiere.
Questa sezione è un'informazione generale, non una consulenza legale.
Chi copre gli operai del cantiere e l'equipaggio durante costruzione o refit?
Gli operai del cantiere sono dipendenti del cantiere e rientrano nelle sue coperture. In Italia l'assicurazione INAIL contro gli infortuni è obbligatoria per chi lavora con macchine a motore in officine e luoghi di lavoro, quindi è il cantiere ad assicurare i propri dipendenti. L'equipaggio è vostra responsabilità, e la polizza yacht lo copre solo con un'estensione per la responsabilità verso l'equipaggio indicata nella scheda.
L'obbligo INAIL è fissato dall'art. 1 del DPR 1124/1965 per le persone addette a macchine e apparecchi mossi da motore.
Sul lato della polizza yacht contano tre clausole:
- La sezione responsabilità civile verso terzi esclude le prestazioni infortunistiche di legge e le lesioni a «any persons employed by you whether or not employed as crew» (qualsiasi vostro dipendente, membro dell'equipaggio o no).
- La copertura Medical Payments esclude «Anyone injured or killed whilst the insured vessel is being transported, hauled out or launched or while under repair» (chiunque si ferisca mentre lo yacht è trasportato, alato, varato o in riparazione).
- La responsabilità verso l'equipaggio, compresi maintenance and cure del Jones Act statunitense, vale solo «If a sum insured is shown in the crew liability section of the schedule».
OB Magazine mette tra le verifiche da fare quella su chi svolgerà i lavori durante la sosta in cantiere, equipaggio o lavoratori a giornata, e osserva che in alcune giurisdizioni, come gli Stati Uniti con il Jones Act e il Longshore Act, l'esposizione dell'armatore può allargarsi. Per il quadro completo vedi assicurazione dell'equipaggio e che cosa copre la P&I.
Che cosa insegnano gli incendi in cantiere su chi porta il rischio?
L'incendio è il danno che rende concreta la domanda su chi copre ogni fase. Due casi lo mostrano.
- Polar Bear, 2014. Un'ordinanza di un tribunale statunitense del 29 aprile 2016 riporta che lo yacht di 102 piedi si era incagliato all'ingresso del porto di San Diego nel maggio 2014 e, nel giugno 2014, «caught fire while undergoing repairs at a shipyard in San Diego, resulting in a total loss», cioè prese fuoco durante le riparazioni in un cantiere di San Diego andando perso totalmente (atti del processo). L'ordinanza riguarda una causa tra gli assicuratori dello yacht e il suo armatore, e i fatti sono le allegazioni dell'armatore come le riporta il tribunale.
- Lürssen-Kröger, 2024. Il 2 luglio 2024 un incendio ha distrutto un capannone di costruzione nel cantiere Lürssen-Kröger di Schacht-Audorf, in Germania (The Triton). OB Magazine, senza indicare la data, cita un incendio in un cantiere Lürssen con perdite «far exceeding annual builders' risk premium income» (ben oltre la raccolta premi annua dei rischi di costruzione) e riferisce che oggi gli assicuratori guardano con più attenzione a massimali di responsabilità dei cantieri, rinunce alla rivalsa e procedure per i lavori a caldo.
Domande sull'assicurazione della barca in costruzione, refit o trasferimento
1.L'assicurazione della barca paga il refit?
+
No. L'assicurazione yacht paga perdite e danni accidentali, e usura, deterioramento graduale e mancata manutenzione sono esclusi. La polizza continua durante i lavori, ma il refit in sé è a vostro carico. Comunicate all'assicuratore le modifiche strutturali prima che inizino i lavori.
2.Devo avvisare l'assicuratore prima di un alaggio o di un refit?
+
Sì. Il testo che abbiamo in mano chiede di comunicare i cambiamenti «as soon as is reasonably possible», e il documento informativo chiede di segnalare le modifiche strutturali e ogni cambio di ormeggio. Una sosta in cantiere con lavori a caldo è un cambiamento che gli assicuratori considerano rilevante.
3.Lo skipper del trasferimento è coperto dalla mia polizza?
+
Solo se figura tra i conduttori indicati. Il nostro testo non copre quando lo yacht è condotto da altri. Se nella scheda c'è la Captains Resume Clause, curriculum, patente e storico sinistri vanno accettati prima che la copertura decorra. La polizza di responsabilità del comandante è separata.
4.Durante le prove in mare chi è responsabile della barca?
+
Su una nuova costruzione le prove rientrano nei rischi di costruzione del cantiere, entro 250 miglia nautiche dal cantiere sul modulo standard del mercato di Londra. In Italia le prove gestite dal cantiere si svolgono con l'autorizzazione alla navigazione temporanea, sotto la responsabilità del titolare (art. 31 D.Lgs. 171/2005). In una vendita di uno yacht usato, la polizza del venditore copre la prova fino al passaggio di proprietà.
5.I rischi di costruzione coprono il fallimento del cantiere?
+
No. I rischi di costruzione coprono perdite e danni materiali, e l'insolvenza del cantiere non rientra tra questi. È un rischio separato che lo studio legale HFW segnala, e va gestito nel contratto di costruzione. Chiedete un parere legale prima di firmare.
6.L'assicurazione barca è obbligatoria durante il trasferimento?
+
Per un'unità a motore in acque italiane, sì: l'art. 123 del Codice delle assicurazioni private, esteso alla nautica dall'art. 41 del D.Lgs. 171/2005, impone la responsabilità civile verso terzi per i danni alla persona in ogni navigazione in acque ad uso pubblico. La polizza corpi resta facoltativa.
7.Posso vivere a bordo mentre la barca è in disarmo in cantiere?
+
No, se nella scheda è previsto un periodo di disarmo. La garanzia sul disarmo del nostro testo vieta qualsiasi uso dello yacht in quel periodo, «including as a residence whether permanent or temporary», cioè anche come abitazione.
Fonti
- Clausole di polizza: l'insuring agreement yacht del mercato di Londra (versione 10.02.2021), le sue clausole e appendici e il documento informativo (IPID), in nostro possesso e citati per nome di clausola.
- Dati sui rischi di costruzione: Institute Clauses for Builders' Risks 1/6/88, clausole 1, 3, 5, 8 e 9, citate per nome.
- Norme: D.Lgs. 171/2005 artt. 31 e 41, D.Lgs. 209/2005 art. 123, DPR 1124/1965 art. 1, Insurance Act 2015 s.10, con link nel testo.
- Stampa: Boat International (8 dicembre 2021), SuperyachtNews (30 giugno 2017), Superyacht Times, OB Magazine, The Triton (luglio 2024).
- Atti giudiziari: Polar Bear, ordinanza S.D. Cal. del 29 aprile 2016 (govinfo).
World Yacht Insurance è un introducer di assicurazioni nautiche che organizza coperture Corpi e responsabilità civile fino a $5M per barche a vela e a motore in tutto il mondo, Caraibi compresi, collocate sul mercato londinese tramite un broker accreditato ai Lloyd's.
Non siamo un assicuratore e non portiamo alcun rischio. Nulla di quanto scritto qui è consulenza finanziaria. Per la catena completa e chi fa che cosa, vedi come funziona.
State per ritirare la barca, entrare in cantiere o pianificare un trasferimento?
Indicateci lo yacht, il valore concordato, le date e chi sarà al timone. Noi presentiamo la richiesta, e le condizioni scritte arrivano dal mercato di Londra.
- Senza impegno
- tutte le domande di sottoscrizione poste in anticipo
- un agente autorizzato a Cipro esamina ogni richiesta
- yacht a vela e a motore a valore concordato; per un natante sotto i 10 metri, un tender o un gommone conviene una RC nautica italiana
Anche su WhatsApp, Telegram e Viber