
Lasciare la barca incustodita: cosa dice la polizza
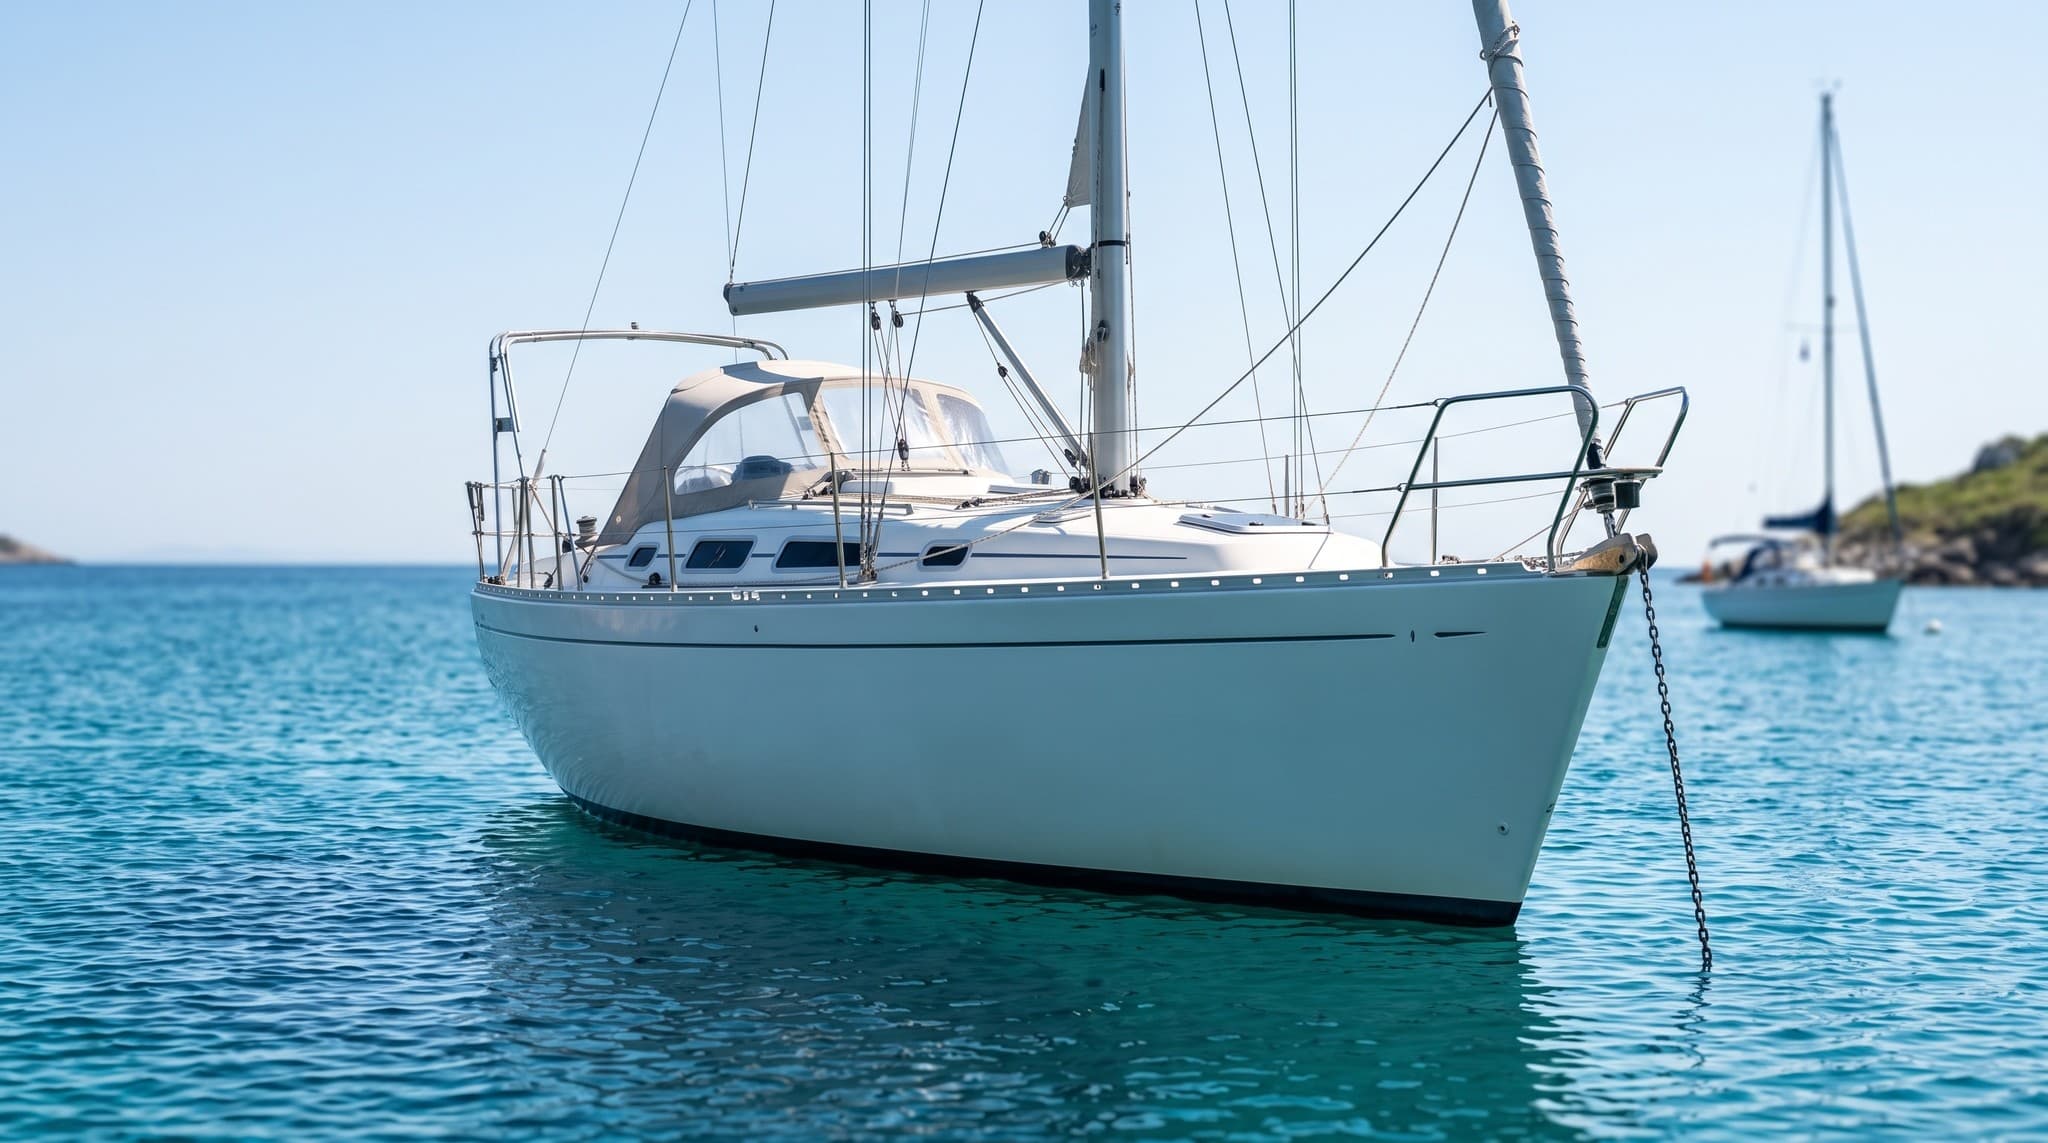
Lasciare la barca incustodita non è regolato da un limite di tempo nella polizza.
Sul testo yacht del mercato londinese da cui lavoriamo, e su un campione di polizza yacht retail statunitense, la parola “unattended”, incustodita, non compare mai. A decidere un sinistro sono il luogo in cui si trova la barca, quello che è stato dichiarato e le prove disponibili.
Zero
occorrenze di “unattended” nelle 12.842 parole del testo che abbiamo in mano
Garanzia 25
la clausola di disarmo, che opera solo se la Scheda indica un periodo
Prove
ciò da cui dipende il furto in acqua, non il tempo di assenza
21.731
ancoraggi sulla mappa della comunità noForeignLand, contro 4.860 marina
Devi assicurare la tua barca?
Dicci barca, valore e zona di navigazione. Torniamo con condizioni del mercato Lloyd's, di norma entro 24 ore.
“Incustodita” non è un termine definito
“Incustodita” non è un termine definito in nessuna delle due polizze yacht lette per questa guida. A decidere un sinistro su una barca vuota sono tre cose che il testo invece nomina: dove si trova la barca, se sulla Scheda è indicato un periodo di disarmo e se esistono prove che un danno sia avvenuto. La Scheda è il documento che chiude tutte e tre le domande.
Punti chiave
- Nelle 12.842 parole del testo yacht London Marine e del suo clausolario la radice “atten” restituisce zero. Non esiste un'esclusione per unità incustodita, non esiste una garanzia sull'ancoraggio e non esiste una condizione generale di ragionevole diligenza.
- Anche un campione di polizza yacht retail statunitense, 8.045 parole, restituisce zero per “unattended”, “reasonable care” e “due diligence”. Al loro posto porta una Lay-Up Warranty, una Navigational Warranty e una Private Pleasure Use Warranty, tutte agganciate alla pagina delle dichiarazioni.
- In acqua la condizione sul furto dipende dalle prove, non dal tempo. La copertura esclude furto e sparizione misteriosa delle dotazioni, salvo che sparisca anche l'intera unità o che vi siano prove di effrazione o di asportazione forzata.
- A terra dipende dal luogo. La copertura furto si restringe all'intera unità, sottratta da un locale chiuso a chiave o da un deposito approvato per iscritto dagli underwriter, e quella restrizione si può riacquistare con un'appendice.
- Un periodo di disarmo opera solo se è indicato sulla vostra Scheda, alle General Conditions and Warranties 25. Per questo tornare a casa in aereo per tre settimane a luglio è una domanda diversa dal mettere la barca in disarmo per l'inverno.
- La Scheda è il documento che decide su entrambi i testi. Porta le date di disarmo, i limiti di navigazione e le somme assicurate, e ogni domanda di questa pagina si risolve lì, non in una regola generale.
- Dei 118.937 luoghi censiti sulla mappa della comunità noForeignLand, 4.860 sono marina, 2.256 campi di gavitelli e 21.731 ancoraggi, quindi la gran parte delle barche resta nei luoghi meno formali dei tre.
La polizza dice per quanto tempo si può lasciare la barca?
No, e sui due testi yacht letti per questa guida la parola non c'è proprio. Abbiamo cercato in entrambi i documenti London Marine, 12.842 parole in tutto, con radici volutamente corte e dopo aver verificato che il testo si estraesse in modo pulito. “atten” restituisce zero. “care” restituisce zero. “anch” restituisce un solo risultato, e quel risultato è la parola inglese “branch”.
Il clausolario elenca coassicurati, la Croazia, i termini dei quattro Paesi, il rimorchio, le regate, il piano uragano, gli obblighi di perizia e di documentazione fotografica, la navigazione in solitario e il furto a terra, e nulla che riguardi il lasciare la barca.
Se la barca va in disarmo per la stagione, fermatevi qui. È una domanda diversa, con dietro una clausola diversa, e disarmo e copertura invernale le risponde come si deve. Il disarmo è uno stato dichiarato, con date sulla Scheda. Tornare a casa a metà stagione non è disarmo, e i due casi vengono confusi di continuo.
Che cosa chiede allora il testo di polizza?
Tre condizioni, e nessuna delle tre è un orologio. In acqua chiede prove, a terra chiede un luogo approvato, e separatamente chiede se avete dichiarato un periodo di disarmo.
| Quando a bordo non c'è nessuno | Da che cosa dipende la condizione | Che cosa dice il testo | Dove si trova |
|---|---|---|---|
| In acqua, mancano dotazioni o effetti personali | Le prove, non il tempo | Furto e sparizione misteriosa delle dotazioni esclusi, salvo che venga rubata anche l'intera unità o vi siano prove di effrazione o di asportazione forzata | Sezione corpo, disposizioni sul furto, più la Theft Coverage Warranty |
| A terra, in rimessaggio | Il luogo, concordato prima | Furto limitato all'intera unità, sottratta da un locale chiuso a chiave o da un deposito approvato da noi per iscritto | Sezione corpo, disposizioni sul furto |
| A terra, su carrello | Il luogo e il bloccaggio | Locale o recinto chiuso a chiave, bloccasfera se agganciata a un veicolo, e copertura condizionata a prove di effrazione nell'area di deposito e di distruzione del bloccasfera | Sezione corpo, disposizioni sul furto |
| Sulla Scheda è indicato un periodo di disarmo | Le date dichiarate | Per quel periodo l'unità “non sarà navigata né utilizzata in alcun modo, neppure come abitazione, permanente o temporanea” | General Conditions and Warranties 25 |
| È cambiato il luogo in cui la barca è tenuta | La dichiarazione | Contratto nullo per mancata dichiarazione o dichiarazione inesatta di un fatto rilevante per l'assunzione o per il premio | General Conditions and Warranties 11 |
Per furto si intende la sottrazione o l'asportazione del bene assicurato. Nessuna copertura furto opera in assenza di prove visibili di effettiva forza e violenza o di effrazione o asportazione compiute con attrezzi, esplosivi, elettricità, sostanze chimiche o altre prove accettabili. La sparizione misteriosa non è furto e non è coperta.
Il testo dice che mentre l'unità è in acqua la copertura furto esclude il furto e la sparizione misteriosa di qualsiasi dotazione dell'unità e di qualsiasi effetto personale a bordo, salvo che ciò avvenga insieme al furto dell'intera unità o che vi siano prove di effrazione o di asportazione forzata.
In pratica significa che un fuoribordo o un chartplotter semplicemente spariti al vostro ritorno, senza nulla di rotto e nulla di forzato, non sono un sinistro furto. Essere stati via due ore o due mesi non cambia niente. Cambia se qualcosa è stato forzato.
A terra la domanda diventa un'altra: dove. La copertura furto si restringe all'intera unità, dotazioni comprese, sottratta da un locale chiuso a chiave o da qualunque altro deposito che gli underwriter abbiano approvato per iscritto in anticipo. Su carrello si stringe ancora, fino al bloccasfera. Quella restrizione non è definitiva: un'estensione furto per unità in rimessaggio a terra ripristina la copertura furto come se l'unità fosse in acqua.
La terza condizione è quella che si importa dall'inverno. Le General Conditions and Warranties 25 operano solo se sulla Scheda è indicato un periodo di disarmo. Accanto c'è la Warranty 11, che rende nullo il contratto per mancata dichiarazione di un fatto rilevante per l'assunzione o per il premio e che poggia sul dovere di dichiarazione che il Marine Insurance Act 1906 ha messo per iscritto nella legge inglese. Tra le due, il luogo in cui la barca è tenuta è un dato tariffato e dichiarato, non un dato sorvegliato. Il questionario di preventivo chiede l'ormeggio principale, il luogo di rimessaggio, la base, il porto di iscrizione, le date di disarmo, se la barca sta a terra o in acqua e quali dispositivi antifurto sono installati. È questo il meccanismo che gli armatori cercano quando vanno a caccia di una clausola sull'incustodita.
Sono informazioni generali, non consulenza finanziaria. Valgono la vostra Scheda e il vostro testo di polizza.
Gli armatori ci telefonano aspettandosi che indichiamo la clausola che dice quanti giorni si può stare lontani. Apriamo il testo che abbiamo in mano e leggiamo loro quello che c'è davvero, cioè una condizione sulle prove, una condizione sul luogo e nessun orologio. Non è la risposta per cui avevano chiamato, ed è quella che regge davanti a un sinistro.
Che cosa cambia con il posto in cui la lasciate: marina, gavitello o rada?
Il luogo pesa più dell'assenza. Dei 118.937 luoghi censiti sulla mappa della comunità noForeignLand il 20 settembre 2026, 4.860 sono marina, 2.256 campi di gavitelli e 21.731 ancoraggi, quindi la gran parte dei posti in cui i crocieristi lasciano davvero la barca sono i meno formali.
In un posto barca al marina, il testo base non cambia perché siete scesi a terra. Due appendici però fanno del marina stesso la condizione. La clausola Croazia esclude in modo assoluto la copertura furto, sia per i beni a bordo sia per l'unità stessa, salvo che l'unità assicurata sia ormeggiata in un marina commerciale concordato per iscritto dagli underwriter. La clausola di Cuba, Colombia, Venezuela e Haiti porta lo stesso termine al suo quarto punto, accanto alle franchigie raddoppiate e ai distinguo per confisca e pirateria. Quelle acque sono collocabili a condizioni modificate, non chiuse. Un contratto di ormeggio, per conto suo, non è una polizza sulla vostra barca, quindi leggete i due documenti l'uno contro l'altro invece di dare per scontato che dicano la stessa cosa.
I termini dei quattro Paesi vengono ripetuti sul mercato come un'esclusione secca, e non è quello che dice la clausola nel testo che abbiamo in mano. Quei mari li mette a condizioni modificate e fa di un marina commerciale concordato la condizione per la copertura furto, quindi noi la pubblichiamo come è scritta e lasciamo che un armatore programmi la stagione sul testo vero invece che su una voce di corridoio.
Su un gavitello, il corpo morto è di qualcun altro e di chi sia la colpa in caso di cedimento diventa una discussione a parte. Quella domanda ha una guida sua, chi paga quando cede un gavitello.
Alla fonda, in rada, il testo di polizza non vi chiede nulla in più. Il regolamento internazionale per prevenire gli abbordi in mare, e almeno un'autorità marittima nazionale, sono più severi. In Italia la norma non vieta espressamente di lasciare la barca alla fonda senza nessuno a bordo: a regolare la materia sono le ordinanze delle Capitanerie di porto competenti per zona, che possono limitare l'ancoraggio in determinati specchi acquei o con determinate condizioni meteomarine. Il documento da leggere prima di scendere a terra, quindi, è l'ordinanza locale. Sul fronte assicurativo il mercato italiano ha un'espressione sua per questo caso, la rada non protetta, e chiama acque non protette la garanzia che la riguarda: è commento di mercato, non una clausola che abbiamo letto, e quel concetto non compare in nessuna delle due polizze yacht lette per questa guida. Chi assicura in Italia lo cerchi nel proprio contratto, perché è lì che vive.
Che cosa conviene fare prima di rientrare in aereo?
Tutto quello che segue viene dalla Scheda e dal questionario, non dalle buone pratiche generiche, perché una voce di checklist inventata è peggio di nessuna checklist.
- Verificate se sulla Scheda c'è davvero un periodo di disarmo. La Warranty 25 morde solo se ne è indicato uno, e gli armatori che danno per scontato di averlo, o di non averlo, restano incastrati in entrambi i sensi.
- Sappiate quali sono i vostri limiti di navigazione. La copertura vale nelle acque indicate sulla Scheda, quindi il punto in cui la barca resta mentre siete via deve starci dentro, non solo il punto fino a cui l'avete portata.
- Avvisate la scrivania se è cambiato il luogo in cui la barca è tenuta. Il questionario chiede l'ormeggio principale, il luogo di rimessaggio, la base e il porto di iscrizione. La Warranty 11 trasforma un cambiamento rilevante in una questione di dichiarazione, ed è questa la risposta onesta alla domanda se un cambio di ormeggio vada comunicato.
- Fotografate la barca e le sue dotazioni prima di partire. Le condizioni sul furto dipendono dalle prove, e le prove sono molto più facili da produrre che da ricostruire a cose fatte.
- Chiedete dell'estensione furto per il rimessaggio a terra se la barca va in secca. Scoprire dopo un danno che la copertura vale solo da un locale chiuso a chiave è troppo tardi.
- Tenete in efficienza gli impianti antincendio. La Warranty 9 vale che ci sia o non ci sia qualcuno a bordo: gli impianti devono essere adeguati all'area protetta, correttamente installati e mantenuti, con le bombole pesate una volta l'anno e ricaricate quando serve.
Ce n'è un'altra, ed è quella che gli armatori dimenticano perché viene prima del viaggio. La Warranty 17 impone di dare seguito alle prescrizioni del perito, e gli obblighi di perizia ne fissano i tempi. Una prescrizione aperta non aspetta il vostro ritorno.
Nessuna clausola di questo testo impone che una persona designata passi a controllare la barca, e nessuna clausola fissa un intervallo di ispezione. Non ne inventeremo uno, perché un numero come “ogni quattordici giorni” ripetuto senza fonte è esattamente il modo in cui una regola inesistente entra in circolazione. Quello che un controllo regolare vi compra è qualcuno in grado di dire quando il danno ancora non c'era, che è proprio ciò di cui hanno bisogno le condizioni sul furto.
Sono informazioni generali, non consulenza finanziaria. Valgono la vostra Scheda e il vostro testo di polizza.
Che cosa morde davvero se succede qualcosa mentre siete via?
Non una clausola di diligenza, perché non c'è. Gli armatori danno per scontato che una condizione di ragionevole diligenza governi il modo in cui hanno lasciato la barca, e la radice “care” restituisce zero su entrambi i documenti London Marine e zero anche sul campione di polizza yacht statunitense. Le esclusioni ordinarie sono esposte per intero in cosa non copre l'assicurazione yacht.
Voi garantite che l'unità indicata in Scheda è in stato di navigabilità al momento della decorrenza del presente contratto e che sarà mantenuta in stato di navigabilità e adeguatamente equipaggiata. Qualsiasi violazione di questa garanzia rende la polizza nulla fin dall'origine.
Queste sono le parole della clausola. Come operi davvero la violazione di una garanzia è una questione di diritto, non di redazione. Il testo è espressamente soggetto alla legge e alla prassi inglese, e il Marine Insurance Act 1906 ne è soltanto il punto di partenza. Noi citiamo la clausola e ci fermiamo lì.
Il secondo obbligo è il Duty 1: “Dovete immediatamente adottare ogni misura ragionevole per contenere il danno e prevenire ulteriori perdite o danni.” Leggete la prima parola. Quell'obbligo scatta quando un danno si è già verificato. Non è uno standard di diligenza sul modo in cui avete lasciato la barca, e chi lo presenta così ha trasformato un obbligo successivo al sinistro in una condizione che nel contratto non c'è.
Il terzo è il Duty 2, la denuncia scritta dell'evento con luogo e circostanze, che è misurabilmente più difficile da dare con precisione quando eravate a tremila chilometri di distanza. È questo l'argomento pratico a favore delle fotografie. Il Duty 6 aggiunge che non dovete ammettere responsabilità né assumere obbligazioni senza consenso scritto, e la sequenza di liquidazione che ne discende è descritta in danni da ormeggio all'inglese e franchigia.
Una condizione non rispettata non produce un rifiuto automatico. Produce una discussione aperta al momento del sinistro. È peggio di come suona, non meglio, perché la discussione arriva quando siete alla massima distanza dalla barca e nella posizione peggiore per produrre prove.
Sono informazioni generali, non consulenza finanziaria. Valgono la vostra Scheda e il vostro testo di polizza.
La guardia all'ancora è mai una condizione di polizza?
Non sul testo che abbiamo in mano. Nessuna clausola impone una guardia, e la ricerca che restituisce zero per “unattended” non trova nemmeno una condizione di vigilanza. Le regole fuori dalla polizza sono un'altra cosa.
La posizione accademica sul Journal of Navigation è che una nave all'ancora è ancora in mare, e che una guardia efficace e adeguata deve continuare a essere tenuta in ogni momento, per controllare la posizione, filare catena e accorgersi di un'ancora che ara. Un'autorità marittima nazionale è ancora più netta. In un avviso pubblicato il 17 maggio 2022, la Préfecture maritime de la Méditerranée afferma che quando una barca è ormeggiata sulla propria ancora la presenza permanente a bordo resta obbligatoria per fronteggiare l'imprevisto, come previsto dal regolamento internazionale per prevenire gli abbordi in mare. È una singola autorità marittima che enuncia la regola applicata nelle proprie acque. Non è un divieto valido ovunque, e non è la posizione italiana.
I due livelli quindi non coincidono, e proprio questo è la risposta. Il nostro testo non impone alcuna guardia. La Préfecture maritime de la Méditerranée il 17 maggio 2022 ha sostenuto che una barca sulla propria ancora debba tenere qualcuno a bordo. In Italia Yacht Digest, nell'articolo “Barca incustodita in rada, si può o no? Cosa dice la legge” del 17 aprile 2020, rileva che la norma non prende espressamente in considerazione questo caso e che, non vietandolo, di fatto lo consente; a spostare l'ago sono le ordinanze locali, e l'ordinanza che quell'articolo cita per la rada di Portoferraio, all'Elba, impone alle unità da diporto di ridossare tempestivamente con equipaggio a bordo in caso di condizioni meteomarine avverse, se non sono ormeggiate in banchina. Nei casi estremi di pericolo per altre unità o di intralcio alla navigazione l'autorità può far rimuovere l'unità alla fonda, e le spese si sommano al verbale.
A fronte di tutto questo, un armatore che scriveva in un thread di cruisersforum del 2012 riferiva di aver chiesto al proprio assicuratore e di essersi sentito rispondere che non era tenuto a mantenere una guardia su una barca all'ancora, pur dovendo esporre un fanale di fonda adeguato e pur essendo atteso un controllo periodico della barca. È un armatore, una conversazione e un assicuratore, e non è prassi di mercato.
La guardia all'ancora non è un requisito di polizza su questo testo. Il fanale di fonda invece è un obbligo di legge, e la guardia è ciò che vi tiene fuori dalla discussione sulle responsabilità. Il regolamento internazionale del 1972 per prevenire gli abbordi in mare è reso esecutivo in Italia dalla legge 27 dicembre 1977, n. 1085, e la sua regola 30 prevede che un'unità di lunghezza inferiore a 50 metri all'ancora possa esibire un solo fanale bianco visibile a giro d'orizzonte, nel punto in cui è meglio visibile. Un allarme di scarroccio fa lo stesso lavoro della guardia e non sostituisce i fanali.
Sono informazioni generali, non consulenza finanziaria. Valgono la vostra Scheda e il vostro testo di polizza.
Perché gli armatori continuano a citare una regola che nessuno trova?
Perché la regola esiste, e vive in un altro tipo di polizza. La stessa domanda viene fatta negli stessi posti da diciotto anni, nel 2005, nel 2007 e di nuovo nel 2023, e il thread del 2005 è ancora oggi secondo negli Stati Uniti su quella ricerca. In quel thread un armatore citava la clausola della propria polizza: nessun indennizzo è ammesso per perdita o danno all'unità lasciata ormeggiata o all'ancora incustodita se non in un marina o in un ancoraggio riparato. Il thread è poi andato avanti per pagine, perché nessuno, compreso un broker che rispondeva a uno degli armatori, sapeva dire che cosa significassero davvero “incustodita” e “riparato”.
La clausola citata in quel thread viene dalle Speedboat Clauses, e le clausole di quella famiglia appartengono ai testi per le imbarcazioni minori. Ecco perché un armatore che cerca la stessa frase in una polizza yacht non la trova, ed ecco perché le risposte in circolazione non si conciliano. Nei thread che abbiamo letto gli armatori citano un giorno, qualche ora e mai, per quella che credono sia un'unica regola. Risposte che non possono essere tutte vere sono il risultato, non la risposta, e nessun numero raccolto da un post di forum merita un posto nel riassunto della propria copertura.
Il concetto però viaggia. Un thread del 2019 riporta un altro armatore che cita l'esclusione della propria polizza per un'unità incagliata, affondata, allagata o andata alla deriva mentre è incustodita se non su un ormeggio riconosciuto, e il commento di mercato italiano sull'assicurazione nautica descrive un distinguo equivalente per la rada non protetta, che quel mercato chiama “acque non protette” e lega al luogo e alle condizioni meteo. Sono tre mercati che ragionano sullo stesso ancoraggio riparato, e nessuno dei tre è un testo che abbiamo in mano: quel concetto non compare in nessuna delle due polizze yacht lette per questa guida. La garanzia di disarmo, al contrario, è uno spazio bianco sulla faccia di una polizza yacht da generazioni. L'American Institute Yacht Form 77P del maggio 1947 porta la riga “Warranted that the said Yacht shall be laid up and out of commission from ___ at noon, until ___ at noon”, con un ristorno di premio per ogni quindici giorni consecutivi di disarmo.
Il documento che decide che cosa potete fare della barca mentre siete via è la vostra Scheda, e il momento per leggerla è prima di prenotare il volo.
Sono informazioni generali, non consulenza finanziaria. Valgono la vostra Scheda e il vostro testo di polizza.
Domande frequenti
1.È possibile lasciare la barca all'ancora incustodita?
+
In Italia la norma non lo vieta espressamente e, non vietandolo, di fatto lo consente; a limitarlo sono le ordinanze della Capitaneria di porto competente per quello specchio acqueo, che possono intervenire anche in funzione delle condizioni meteomarine. Sul lato assicurativo, nessuna delle due polizze yacht lette per questa guida fissa un limite di tempo: decidono la vostra Scheda, il luogo e le prove.
2.La polizza chiede che qualcuno controlli la barca mentre siete via?
+
Nessuna clausola di questo testo impone una persona designata e nessuna fissa un intervallo di ispezione. Un controllo regolare conviene comunque, perché produce le prove da cui dipendono le condizioni sul furto. Qualunque intervallo letto in rete va trattato come la polizza di qualcun altro, non come la vostra.
3.Il fuoribordo è sparito dallo specchio di poppa mentre la barca era incustodita: è un sinistro furto?
+
Non su questo testo, salvo che sia sparita anche l'intera unità o che vi siano prove di effrazione o di asportazione forzata. La Theft Coverage Warranty dice chiaramente che la sparizione misteriosa non è furto e non è coperta. È la sorpresa più comune per chi lascia la barca in acqua.
4.Un posto barca al marina protegge la copertura più di un gavitello o della rada?
+
Sul testo base la variabile non è la presenza a bordo ma il luogo. La clausola Croazia e la clausola di Cuba, Colombia, Venezuela e Haiti fanno entrambe del marina commerciale concordato per iscritto la condizione per la copertura furto. Ricordate che un contratto di ormeggio non è una polizza sulla vostra barca.
5.La guardia all'ancora è richiesta dalla polizza?
+
Non sul testo che abbiamo in mano, perché non contiene alcuna condizione di vigilanza. Il regolamento internazionale per prevenire gli abbordi in mare e almeno un'autorità marittima nazionale sono molto più severi su una barca ormeggiata sulla propria ancora. Il fanale di fonda, a differenza della guardia, è un obbligo di legge.
6.Se la barca viene spostata in un altro marina durante l'assenza, va comunicato?
+
Con ogni probabilità sì, ed è una questione di dichiarazione più che di presenza a bordo. Il questionario di preventivo chiede l'ormeggio principale, il luogo di rimessaggio e il porto di iscrizione, il che rende il luogo un dato tariffato, e le General Conditions and Warranties 11 rendono nullo il contratto per mancata dichiarazione di un fatto rilevante per l'assunzione o per il premio. Avvisate la scrivania e fatelo mettere per iscritto.
7.Una barca a terra per l'inverno ha la stessa copertura furto di una in acqua?
+
No, ed è qui che il testo cambia di più. A terra la copertura furto si restringe all'intera unità sottratta da un locale chiuso a chiave o da un deposito approvato per iscritto in anticipo, che è una promessa sostanzialmente diversa da quella valida in acqua. Chiedete dell'estensione furto per il rimessaggio a terra prima dell'alaggio, non dopo.
Fonti e come abbiamo verificato
- Clausole di polizza: il testo di polizza yacht di London Marine Insurance Services, il clausolario e le appendici, in nostro possesso, citati per nome di clausola così da poterli ritrovare nel vostro documento. Il dato sull'assenza viene da ricerche per radice singola su entrambi i documenti, 12.842 parole, dopo aver verificato la qualità dell'estrazione del testo prima di fidarsi degli zeri.
- Confronto di mercato: un campione di polizza yacht retail statunitense, 8.045 parole, letto il 20 settembre 2026, e l'American Institute Yacht Form 77P del maggio 1947. Per il contesto italiano, Yacht Digest, “Barca incustodita in rada, si può o no? Cosa dice la legge”, 17 aprile 2020, letto il 20 settembre 2026, e un commento di mercato italiano sulle cosiddette acque non protette: nessuno dei due è un testo di polizza in nostro possesso e nessuno dei due cita una clausola o nomina un assicuratore. Gli assicuratori concorrenti sono citati e mai collegati.
- Norme: Marine Insurance Act 1906, collegato a legislation.gov.uk, solo come sfondo normativo di garanzie e dovere di dichiarazione. Per l'Italia, la convenzione del 1972 sul regolamento internazionale per prevenire gli abbordi in mare, resa esecutiva dalla legge 27 dicembre 1977, n. 1085, consultata su Normattiva il 20 settembre 2026.
- Fanali di fonda: la regola 30 del regolamento internazionale per prevenire gli abbordi in mare, tramite l'International Maritime Organization, che indica la regola 30 come quella dei fanali per le unità all'ancora e incagliate.
- L'obbligo di guardia: Zhang e Zhao, The Obligations of an Anchored Vessel to Avoid Collision at Sea, Journal of Navigation 66(3), 2013; e l'avviso della Préfecture maritime de la Méditerranée del 17 maggio 2022.
- Testimonianze di armatori: i thread dei forum YBW del settembre 2005 e del marzo 2019 e un thread di cruisersforum del 2012. Ciascuno è riportato come un armatore che cita il proprio documento o riferisce una conversazione, mai come regola di mercato.
- Conteggi dei luoghi ricavati dalla mappa della comunità noForeignLand, 20 settembre 2026.
World Yacht Insurance è un introducer assicurativo che organizza coperture corpi e responsabilità civile fino a $5M per yacht a vela e a motore in tutto il mondo, Caraibi inclusi, collocate sul mercato londinese tramite London Marine Insurance Services Ltd, broker accreditato ai Lloyd's.
Non siamo un assicuratore e non assumiamo rischio. Abbiamo in mano il testo di polizza che questa guida cita, ed è per questo che ogni condizione qui sopra è riportata per nome di clausola invece che descritta a grandi linee. La catena completa, e chi paga il sinistro, è spiegata nella pagina come funziona.
Diteci dove resterà la barca mentre siete via
Dove sta la barca, e per quanto, è un dato tariffato della richiesta, non un dettaglio secondario. Scrivete nel modulo dove la lascerete e se quel posto è diverso dalla base dichiarata, e le condizioni tornano costruite su quello.
- Senza impegno
- tutte le domande di sottoscrizione poste in anticipo
- un agente autorizzato a Cipro esamina ogni richiesta
- yacht a vela e a motore a valore concordato; per un natante sotto i 10 metri, un tender o un gommone conviene una RC nautica italiana
Anche su WhatsApp, Telegram e Viber