
L'assicurazione della barca copre albero, sartiame e vele?
Di norma l'assicurazione della barca copre albero e sartiame come parte dell'unità assicurata, e a decidere un sinistro da disalberamento è la causa, non l'età dell'armo.
Albero, antenne, sartiame e vele fanno parte della barca assicurata nei testi di polizza con cui lavoriamo. Il danno da incidente è risarcibile. Nel testo di polizza del mercato di Londra, una rottura dovuta a usura, manutenzione carente o vizio occulto è una causa esclusa. Quel testo non fissa alcuna età del sartiame, e le indicazioni pubblicate dal mercato vanno da 7 a 25 anni.
Devi assicurare la tua barca?
Dicci barca, valore e zona di navigazione. Torniamo con condizioni dal mercato di Londra, di norma entro 24 ore.
In sintesi
- L'armo fa parte dell'unità assicurata: la definizione 4 del testo di polizza del mercato di Londra elenca «vele, alberi, antenne, sartiame», assicurati a valore concordato sia per i danni parziali sia per la perdita totale.
- Abbiamo trovato 0 clausole sull'età del sartiame nei 5 documenti del mercato di Londra che abbiamo in mano (testo di polizza, clausole ed estensioni, IPID e due questionari), verificati il 2026-10-20.
- In un disalberamento decide la causa: la garanzia corpi copre la «perdita o il danno materiale accidentale», e le esclusioni corpi 2 (usura) e 5 (vizi occulti) tolgono di mezzo le cause di cedimento.
- Una condizione sull'armo arriva tramite una raccomandazione di perizia, che la Condizione generale 17 del testo del mercato di Londra chiede di eseguire entro 30 giorni.
- Il testo di uno schema specialistico britannico (Version BW1, giugno 2026) paga il danno che segue la rottura di un terminale, meno il pezzo ceduto, salvo che un'ispezione ordinaria avrebbe scoperto il difetto.
- Le regate dividono i due testi. La Racing Endorsement del mercato di Londra esclude l'armo. Lo schema britannico offre una copertura facoltativa dell'armo con una franchigia aggiuntiva dell'1% o di £250, se maggiore.
Revisione di Costas Matheou, agente assicurativo abilitato (Cipro). Verifica licenza e qualifiche Ultimo aggiornamento 21 ottobre 2026. Fonti verificate il 20 ottobre 2026.
I numeri di questa pagina
0 su 5
Clausole su età del sartiame, rifacimento dell'armo o perizia dell'armo nei cinque documenti del mercato di Londra che abbiamo in mano.
Testo di polizza del mercato di Londra v10.02.2021, clausole, IPID e questionari, consultati il 20 ottobre 2026
30 giorni
Per eseguire le raccomandazioni del perito, dopo una perizia approvata entro 45 giorni dalla decorrenza.
Testo di polizza del mercato di Londra, Condizione generale 17
A$145.107
Il preventivo di riparazione in un disalberamento che l'assicuratore aveva respinto per corrosione e che gli è stato ordinato di pagare, perché non aveva provato l'esclusione.
AFCA determination 630634 (2020, Australia, in inglese)7-10, 10-15 anni, o nessuna
La varietà di requisiti sull'età del sartiame che un attrezzatore ha riscontrato tra gli assicuratori, compresi alcuni senza alcuna età.
Noonsite, quando sostituire il sartiame fisso (in inglese)15 e 25 anni
Le soglie dichiarate da un assicuratore per un controllo dell'armo e per la sostituzione di un armo originale.
Rivista YACHT, 10 aprile 2025 (in inglese)25%
La riduzione che uno schema specialistico britannico applica a componenti dell'armo e vele di 5 anni o più quando la riparazione li lascia migliori di prima.
Yacht and Motor Boat Policy, Version BW1, giugno 2026, Section 11 clausola 2(e)
Albero, sartiame e vele fanno parte della barca assicurata?
Sì. In entrambi i testi con cui lavoriamo, l'armo è assicurato come parte della barca, non come voce separata.
Il testo di polizza del mercato di Londra definisce l'unità assicurata nella definizione 4: «Per "unità assicurata" si intende l'unità descritta nella Scheda di polizza, compresi i suoi macchinari e tutte le attrezzature, vele, alberi, antenne, sartiame e arredi normalmente necessari per l'esercizio e la manutenzione dell'unità e che verrebbero di norma venduti con l'unità.» I testi di polizza sono in inglese: le citazioni in questa pagina sono una nostra traduzione.
Lo stesso testo è una polizza a valore concordato (la stima accettata) e precisa: «Si conviene che questa disposizione si applica sia ai danni parziali sia alle perdite totali.» Quindi non prevede alcuna tabella di degrado d'uso per un albero rotto o una randa strappata. La nostra guida su valore concordato e valore commerciale spiega quanto vale questa differenza in un sinistro.
Uno schema specialistico britannico aperto agli armatori del Regno Unito e d'Europa, la Yacht and Motor Boat Policy, Version BW1, giugno 2026, assicura l'unità «compresi scafo, macchinari, dotazioni e attrezzature». La sua definizione non nomina l'albero né le vele. Le sue clausole sull'armo (l'esclusione regate, l'esclusione vele e la tabella delle riduzioni) trattano «albero, antenne, vele, manovre fisse e correnti» come parte di un sinistro sull'unità.
La precisazione del mercato di Londra, «che verrebbero di norma venduti con l'unità», conta per le vele di rispetto, di cui si parla più avanti.
Esiste davvero una regola dei 10 anni per il sartiame fisso?
Non nel testo di polizza del mercato di Londra. Abbiamo cercato in tutti e cinque i suoi documenti un'età del sartiame, un intervallo di rifacimento o una perizia dell'armo e non abbiamo trovato nulla. L'età del sartiame entra in polizza per altre vie: con una raccomandazione del perito o dell'attrezzatore che l'assicuratore rende condizione, e con l'esclusione per usura se l'armo cede.
La ricerca ha coperto il testo di polizza, le clausole ed estensioni, l'IPID e due questionari. I questionari chiedono la «DATA DELL'ULTIMA PERIZIA DELL'UNITÀ». Non chiedono quanti anni ha il sartiame.
Noi citiamo esclusioni e condizioni dal testo di polizza che abbiamo in mano, non da un riassunto del broker o da quello che si ripete in banchina. Per una domanda sull'armo, questo significa le clausole che sono davvero nel documento.
Uno schema specialistico britannico pubblica indicazioni sugli assicuratori in generale, non una clausola del proprio testo. Scrive che per programmi che includono una traversata oceanica «in genere gli assicuratori richiedono un'ispezione completa del sartiame da parte di un perito qualificato quando il sartiame ha 7-10 anni», e che alcuni possono pretendere la sostituzione prima di una traversata quando il sartiame ha 7 anni o più. Per la crociera di altro tipo, dice che gli assicuratori «sono in genere più flessibili». Nemmeno il suo testo BW1 fissa un'età del sartiame.
Lo stesso schema ha scritto nel luglio 2023 che alcune polizze pongono come condizione il rifacimento dell'armo ogni 5-10 anni. Ha definito una polizza che non nomina il sartiame e si affida all'esclusione per usura «in realtà l'impostazione più comune».
La presunta regola dei 10 anni circola soprattutto tra armatori: «Abbiamo sentito dire che è meno facile ottenere una copertura se il sartiame fisso ha più di 10 anni», ha scritto un iscritto al forum dei proprietari Moody. Attrezzatori e periti usano 10-15 anni come regola pratica per il cavo d'acciaio. Pip Hare su Yachting World lo ha detto chiaramente nel 2020: gli assicuratori «non fissano una scadenza», ma si aspettano che l'armo sia mantenuto da una persona qualificata.
Una traversata oceanica porta condizioni proprie, trattate nella nostra pagina sulle condizioni per la navigazione d'altura. Per l'età della barca invece che dell'armo, vedi assicurare una barca a vela datata. Questa non è una consulenza finanziaria.
Cosa dice davvero il mercato sull'età del sartiame?
Le posizioni pubblicate non coincidono. Ogni riga qui sotto è la dichiarazione di quella fonte alla sua data, e nessuna è una regola valida per ogni polizza.
| Fonte | Cosa dice | Tipo | Data |
|---|---|---|---|
| Il testo di polizza del mercato di Londra che abbiamo in mano | Nessuna età del sartiame, nessun intervallo di rifacimento, nessuna perizia dell'armo. Una rottura causata da usura o vizio occulto è una causa esclusa (esclusioni corpi 2 e 5); una condizione sull'armo può arrivare da una raccomandazione di perizia (Condizione generale 17) | Testo di polizza, assenza verificata | v10.02.2021, verificato il 2026-10-20 |
| Le indicazioni pubblicate da uno schema specialistico britannico | Gli assicuratori in genere chiedono un'ispezione completa del sartiame quando ha 7-10 anni, per programmi con traversata oceanica; alcuni possono pretendere la sostituzione a 7 anni o più prima di una traversata | Indicazione sugli assicuratori in generale, non una clausola | Acquisita il 2026-10-18 |
| Il testo dello stesso schema britannico (BW1) | Nessuna condizione sull'età del sartiame. I sinistri su armo e vele sono ridotti del 25% se il componente ha 5 anni o più e la riparazione lo lascia migliore di prima (non in caso di perdita totale) | Testo di polizza | Giugno 2026 |
| Pantaenius, citata dalla rivista YACHT | Barca con più di 15 anni: si chiedono età e stato del sartiame. Sartiame con più di 15 anni: controllo di un attrezzatore o di un velaio. Barca con più di 25 anni e armo originale: sostituzione, con i danni all'armo esclusi fino ad allora | Dichiarazione di un assicuratore sulla stampa | 10 aprile 2025 |
| Noonsite (articolo di un attrezzatore) | Il mercato varia: «7-10 anni, 10-15 anni, e perfino alcuni casi in cui non si indica alcuna età» | Risorsa per la crociera, opinione dell'autore | circa 2023 |
| Practical Boat Owner (il perito Ben Sutcliffe-Davies) | «A 10 anni, fate controllare bene l'armo, e a 15 anni si cambia tutto.» | Consiglio tecnico | 22 agosto 2025 |
| Yachting World (Pip Hare) | Gli assicuratori «non fissano una scadenza» e si aspettano la manutenzione da parte di «una persona qualificata»; riporta un degrado d'uso di un terzo da 10-12 anni nella «maggior parte delle polizze» | Stampa nautica | Settembre 2020 |
| Riggtech (un attrezzatore australiano) | «oggi le compagnie di assicurazione richiedono che il sartiame fisso sia sostituito circa ogni 7-10 anni», senza nominare alcun assicuratore | Attrezzatore professionista | 11 dicembre 2020 |
Ogni riga è la dichiarazione di quella fonte alla sua data. Nessuna è una regola valida per ogni polizza. Concorrenti e fonti di settore sono nominati, mai linkati, quando la pagina è la loro. Le fonti di stampa sono in inglese e le citazioni sono una nostra traduzione.
Le posizioni pubblicate vanno da nessuna età a soglie tra 7 e 25 anni, quindi non esiste una regola dei 10 anni valida per ogni polizza. La frase di Yachting World sul degrado d'uso non descrive il testo del mercato di Londra, che liquida i danni parziali a valore concordato. Lo stesso articolo della rivista YACHT riporta che i professionisti consigliano circa 15 anni o 20.000 miglia nautiche per il cavo, con intervalli più brevi per il tondino (rod) e il sartiame sintetico. Nessuno dei testi in questa tabella distingue tra cavo, tondino o Dyneema. Rivedremo questa tabella entro il 2027-04-18, o prima se un testo cambia.
Un disalberamento viene risarcito dall'assicurazione?
Dipende dalla causa. Nel testo di polizza del mercato di Londra, un disalberamento dovuto a un incidente (un groppo, una straorzata violenta, una collisione o un incaglio) rientra nella garanzia corpi per «perdita o danno materiale accidentale». Quando la rottura è causata da usura, deterioramento graduale, mancata manutenzione o vizio occulto, quella causa è esclusa dalle esclusioni corpi 2 e 5, e il testo non dice se il danno che ne segue viene pagato.
La tabella è la nostra lettura delle clausole del mercato di Londra, non una decisione sul sinistro. Ogni sinistro lo decide l'assicuratore.
| Scenario | Clausola che lo decide | Lettura probabile | Cosa il testo non dice |
|---|---|---|---|
| Un groppo o una straorzata violenta rompe un armo in buono stato | Clausola di garanzia corpi, «perdita o danno materiale accidentale» | In copertura, meno la franchigia | |
| Una collisione o un incaglio fa cadere l'albero | Clausola di garanzia corpi | In copertura, meno la franchigia | |
| Una sartia affaticata o un terminale pressato incrinato cede in navigazione normale | Esclusione 2, «usura, deterioramento graduale, mancata manutenzione» | Causa esclusa | Se il danno che ne segue viene pagato |
| Cede un terminale o una landa corrosa | Esclusione 2, «deterioramento graduale» | Causa esclusa | Se il danno che ne segue viene pagato |
| Un difetto di fabbricazione o di progetto in un terminale | Esclusione 5, «difetti di fabbricazione o di progetto, compresi i vizi occulti» | Causa esclusa | Se il danno che ne segue viene pagato |
| Un disalberamento in regata, con la Racing Endorsement in polizza | Racing Endorsement, «esclusi i danni ad alberi, antenne, vele, manovre correnti e fisse» (l'originale scrive «Standard (sic) Rigging») | Armo escluso durante le regate | |
| L'armo va perso in una tempesta con nome | Franchigia per tempesta con nome, 10% con un piano uragani firmato | In copertura con la franchigia per tempesta |
Chi deve provare la causa? Una decisione australiana pubblicata mostra come può funzionare. Nella AFCA determination 630634, uno yacht ha perso l'albero dopo il cedimento dell'arridatoio dello strallo di poppa. Il sartiame era stato sostituito otto mesi prima, ma gli arridatoi erano stati riutilizzati. L'AFCA ha stabilito che, una volta che l'armatore ha dimostrato il danno, «l'onere passa all'assicuratore, che deve dimostrare, secondo il criterio della probabilità prevalente, di poter invocare un'esclusione». L'assicuratore non aveva dimostrato che la rottura fosse dovuta alla corrosione e gli è stato ordinato di pagare, come ha riportato Insurance News il 15 aprile 2020. Era una polizza yacht australiana, non uno dei testi di questa pagina.
Nelle prime ore, conservate il terminale ceduto e fotografate l'armo prima di tagliarlo via, se si può farlo in sicurezza. Il testo del mercato di Londra chiede di «darci la possibilità di far ispezionare i beni danneggiati prima di qualsiasi riparazione o rimozione». La nostra pagina su cosa fare nelle prime ore dopo un disalberamento riporta la sequenza completa.
Su una barca datata, un armo nuovo può costare più di quanto valga la barca, e il sinistro può allora chiudersi come perdita totale. Il perito di Practical Boat Owner ha visto quattro yacht dichiarati perdita totale dopo aver perso l'armo proprio per questo. Per le condizioni in caso di tempesta, vedi la franchigia per tempesta con nome spiegata, e per l'intera famiglia di esclusioni, cosa non copre l'assicurazione della barca. Questa non è una consulenza finanziaria.
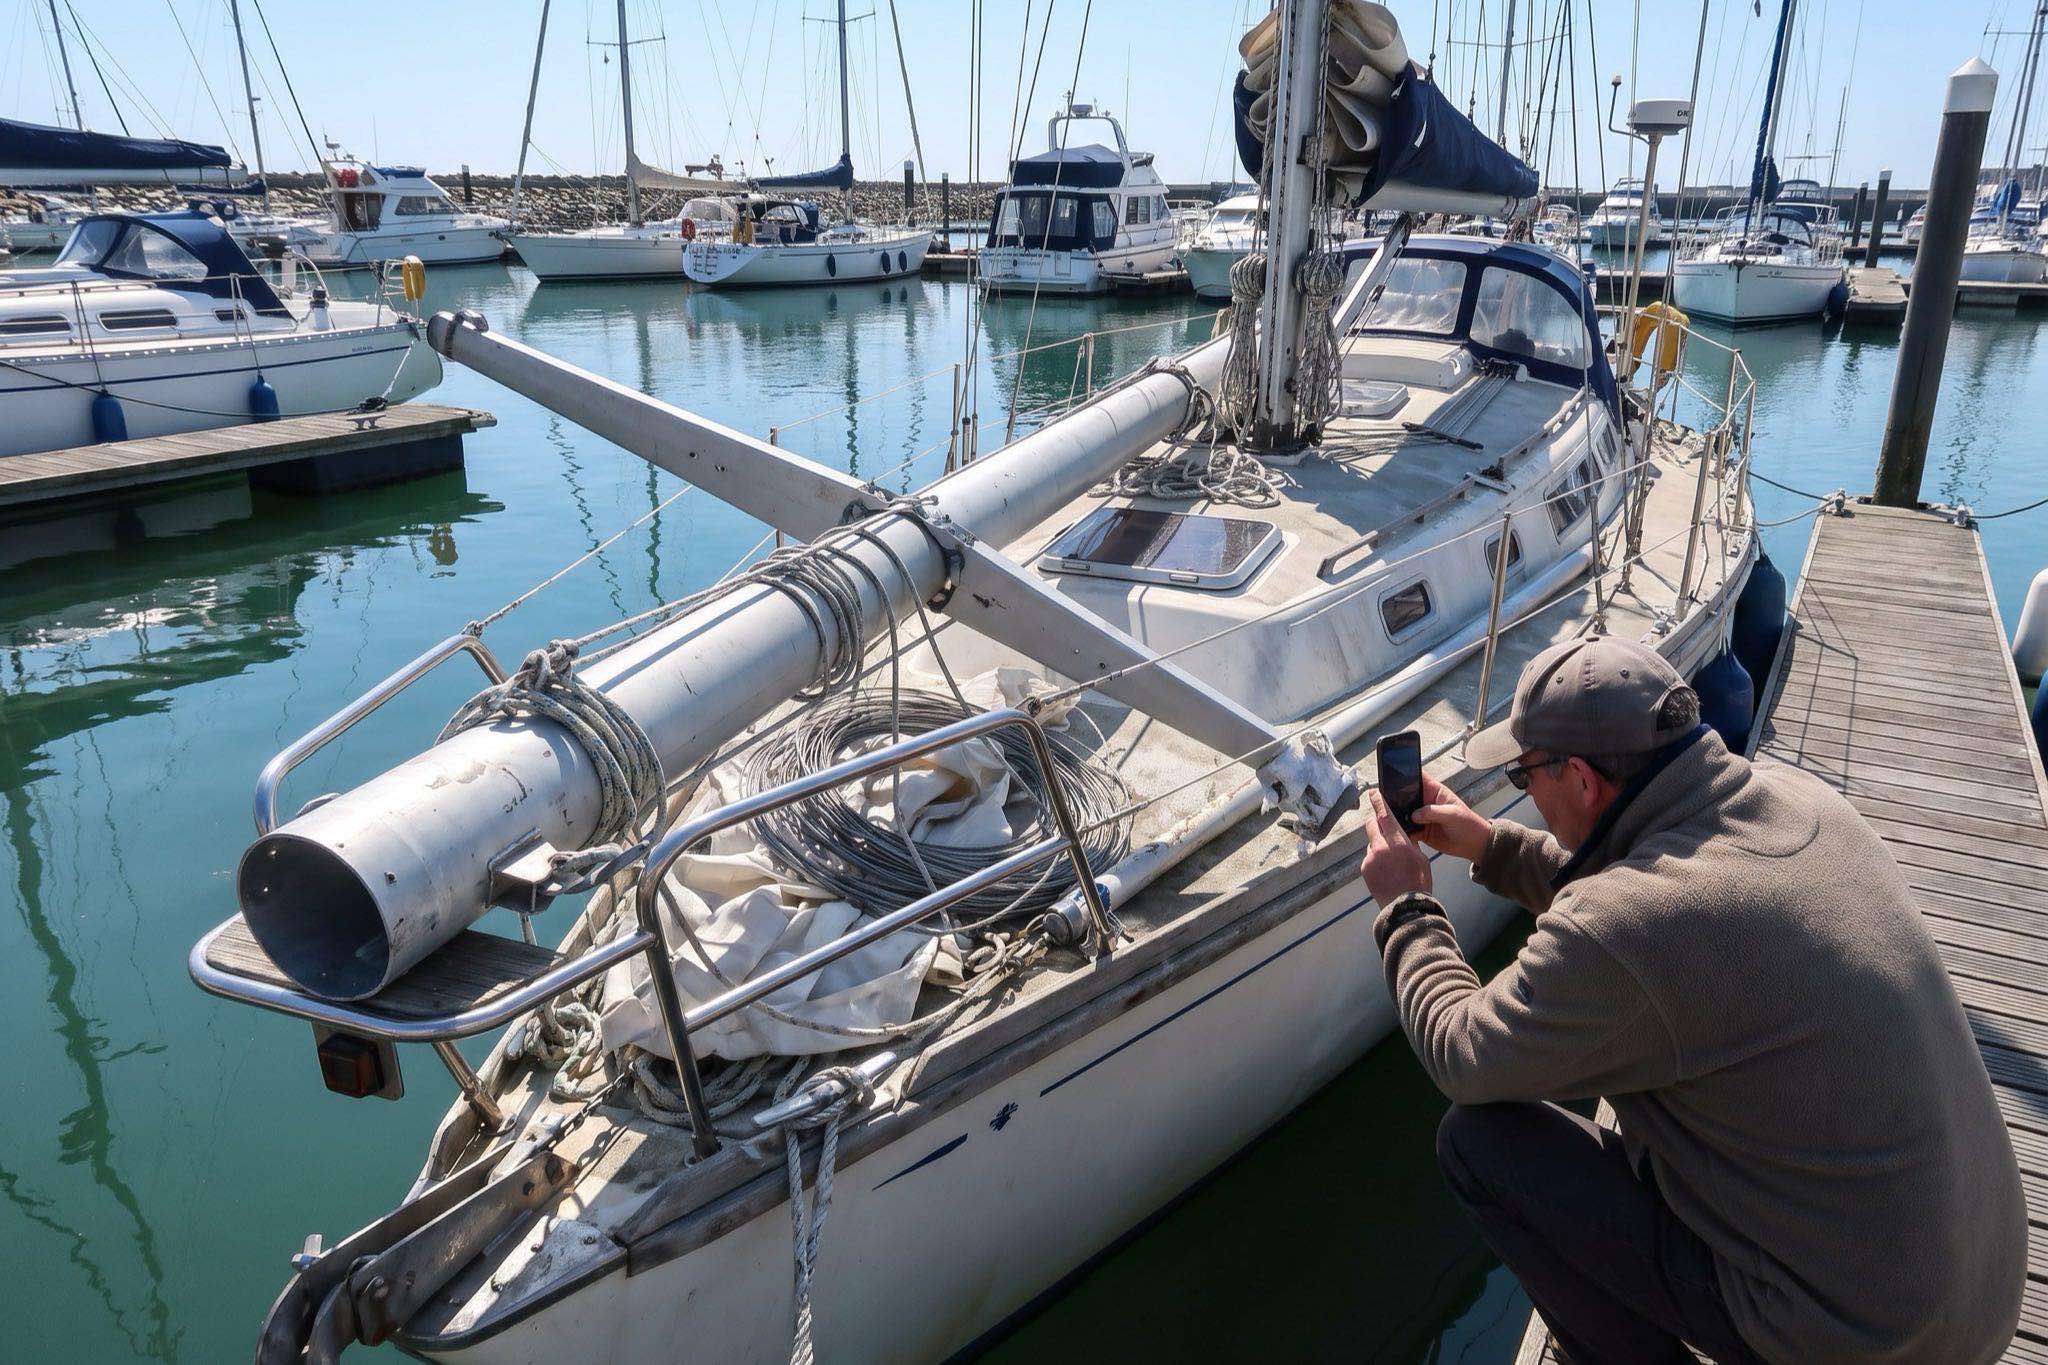
Se cede un terminale e l'armo cade, il danno viene pagato?
I due testi rispondono in modo diverso. Il testo di polizza del mercato di Londra esclude la perdita o il danno «causati da» usura o vizio occulto e non riammette in copertura il danno che segue, quindi non dice se quel danno viene pagato. Il testo di uno schema specialistico britannico paga il danno conseguente, ma non il pezzo ceduto.
| Testo | Cosa dice | Danno dopo un terminale ceduto |
|---|---|---|
| Testo di polizza del mercato di Londra (v10.02.2021) | «Salvo nostro accordo scritto prima di qualsiasi sinistro, a questa sezione di copertura si applicano le seguenti esclusioni … 2. Qualsiasi perdita o danno causato da usura, deterioramento graduale, mancata manutenzione, vizio intrinseco, agenti atmosferici … 5. Difetti di fabbricazione o di progetto, compresi i vizi occulti.» | Non trattato. Il testo non prevede alcuna riammissione in copertura, ed è una domanda aperta per il broker |
| Il testo di uno schema specialistico britannico (BW1, giugno 2026) | Coperto: «1.7 Vizio occulto, escluso il costo di riparazione o sostituzione del pezzo difettoso» e «2.3 perdita o danno accidentale conseguente a deterioramento graduale, escluso il costo di riparazione o sostituzione del pezzo deteriorato». Non coperto: «4.11 Deterioramento graduale, salvo che non potesse essere individuato con un'ispezione ordinaria e non potesse essere evitato con assistenza, manutenzione o sostituzione secondo le istruzioni del costruttore, o secondo la prassi generalmente accettata e i consigli di un perito nautico qualificato …» | Pagato, meno il pezzo ceduto, salvo che un'ispezione o una manutenzione ordinaria avrebbe potuto scoprire il deterioramento |
Lo schema britannico definisce il deterioramento graduale includendo la «corrosione», quindi un terminale pressato corroso ricade nelle clausole 2.3 e 4.11, non in quella sul vizio occulto. Il formulario di mercato più vecchio, le Institute Yacht Clauses 1/11/85, segue un'impostazione simile per i vizi occulti: il pezzo difettoso è escluso e il danno conseguente è coperto, a condizione che si sia usata la dovuta diligenza.
Finché non arriva la risposta per il mercato di Londra, conviene considerare il fascicolo dell'armo come la propria prova in ogni caso, e vedere come si denuncia un sinistro.
Cosa guarda l'assicuratore al posto dell'età del sartiame?
La perizia. Nel testo di polizza del mercato di Londra, una perizia richiesta deve essere ricevuta e approvata entro 45 giorni dalla decorrenza. Le sue raccomandazioni, che su una barca a vela possono riguardare l'armo, vanno eseguite entro 30 giorni dalla perizia. La clausola dice che il mancato rispetto «renderà nulla questa polizza dall'origine».
Cosa chiede il testo del mercato di Londra:
- Condizione generale 17. «Salvo diverso nostro accordo scritto, se una perizia è stata richiesta come condizione per prestare la copertura, tale perizia deve essere da noi ricevuta e approvata entro 45 giorni dalla decorrenza del presente contratto.» Le raccomandazioni «devono essere eseguite entro 30 giorni dalla data della perizia o nel diverso termine da noi concordato.»
- Survey Requirement (requisito di perizia). «Si garantisce che sia in vigore una perizia e che tutte le raccomandazioni del perito in essa contenute siano state eseguite.»
- Photograph Requirement (requisito fotografico). Una fotografia della barca «entro 14 giorni dalla data di decorrenza».
- Navigabilità. L'unità «e tutte le sue attrezzature e i suoi macchinari devono essere funzionanti e mantenuti correttamente».
«Renderà nulla questa polizza dall'origine» («void this policy from inception») è la formulazione stessa della clausola. L'Insurance Act 2015 britannico ha cambiato il modo in cui il diritto inglese tratta la violazione di garanzie e condizioni, quindi come opera questa clausola in una controversia è una questione legale, e questa non è una consulenza finanziaria.
Gli armatori raccontano come arriva una raccomandazione di rifacimento dell'armo. Un armatore su Cruisers Forum ha scritto che un'ispezione «non aveva trovato nulla che non andasse» e che la relazione ne «raccomandava comunque la sostituzione». Un altro armatore su YBW ha riferito che estendere i limiti di navigazione dal Regno Unito alle Azzorre ha aggiunto una nuova garanzia che richiedeva un sartiame con meno di dieci anni. Sono racconti di armatori, non politiche degli assicuratori.
La nostra guida su quando serve una perizia e cosa decide tratta la perizia in sé.
Cosa succede se si rinvia la riparazione dell'armo?
Nel testo di polizza del mercato di Londra, quando si verifica un evento che dà luogo a un sinistro, la barca è valutata al valore di mercato effettivo, non al valore concordato, finché la riparazione non è completata. Non è mai valutata oltre il valore indicato in polizza, salvo accordo scritto degli assicuratori.
Una versione della Unrepaired Damage Valuation Endorsement nelle clausole recita: «Resta inteso e convenuto che, in caso di evento che dia luogo a un sinistro ai sensi della presente polizza, la BARCA ASSICURATA sarà valutata sulla base del valore di mercato effettivo al momento dell'evento.» E si chiude così: «La polizza tornerà a essere una polizza a valore concordato una volta completate in modo soddisfacente le riparazioni.»
L'esclusione corpi 6 aggiunge una seconda regola. Esclude i «sinistri per danni non riparati» quando la barca diventa in seguito «una perdita totale effettiva, costruttiva o transattiva dovuta a un rischio assicurato nel periodo di validità del contratto».
In pratica, chi in crociera rinvia la riparazione dell'armo a un porto più economico è assicurato al valore di mercato finché il lavoro non è fatto. Vedi valore concordato e valore commerciale per come cambia la liquidazione.
Albero, sartiame e vele sono coperti durante le regate?
Non con la Racing Endorsement del mercato di Londra, che esclude l'armo durante le regate. Il testo di uno schema specialistico britannico può coprire l'armo in regata, come sezione facoltativa riportata sul certificato.
| Testo | Armo in regata | Franchigia o scoperto | Condizioni |
|---|---|---|---|
| Testo di polizza del mercato di Londra, Racing Endorsement (estensione regate) | Escluso: «esclusi i danni ad alberi, antenne, vele, manovre correnti e fisse» (l'originale scrive «Standard (sic) Rigging») | Le franchigie di corpi e macchine, Protection and Indemnity, responsabilità verso l'equipaggio, responsabilità verso i passeggeri ed effetti personali raddoppiano per ogni sinistro in regata | «a condizione che non vi sia una giuria della International Yacht Racing Union»; copre «regate o regate simulate» |
| Il testo di uno schema specialistico britannico (BW1, Section 6, facoltativa) | Coperto se concordato e riportato sul certificato: «perdita o danno ad albero, antenne, vele e sartiame», più le quote d'iscrizione alle regate perse fino a £1.000 | Una franchigia aggiuntiva «dell'1% della somma assicurata per scafo, macchinari, dotazioni e attrezzature o di £250, se maggiore», oltre alla franchigia del certificato; non per barche sotto i 17 piedi | Solo unità a vela. Senza la Section 6, la sua esclusione 6.2 toglie «albero, antenne, vele e sartiame mentre l'unità è in regata» |
Il testo del mercato di Londra considera un rally una «regata o prova di velocità» (definizione 15), quindi l'iscrizione a un rally richiede il previo accordo scritto degli assicuratori (Condizione generale 16). La nostra prossima guida su come cambia la copertura regate tra le polizze tratta le regate per intero.
Le vele di rispetto e da regata sono coperte?
Non in modo chiaro. Il testo di polizza del mercato di Londra copre le vele come parte della barca solo se sono «normalmente necessarie per l'esercizio e la manutenzione dell'unità e verrebbero di norma vendute con l'unità». I beni che ricadono negli effetti personali sono coperti solo a bordo o durante il carico, al valore commerciale, fino a $5.000 per oggetto.
Quindi, nel testo del mercato di Londra, le vele di rispetto tenute in una veleria o in un garage hanno copertura solo se contano come parte dell'unità assicurata, perché la copertura degli effetti personali vale solo a bordo. Da che parte cada un guardaroba di rispetto o da regata è una domanda aperta per il broker, e non rispondiamo noi al suo posto.
Il testo dello schema specialistico britannico copre gli effetti personali «a bordo dell'unità, in deposito, in un veicolo o in transito», entro il 2% della somma assicurata dell'unità e fino a £2.000. Un singolo oggetto oltre £1.000 richiede l'accordo dell'assicuratore.
Lo stesso schema esclude le vele «strappate dal vento o portate via durante l'uso» (esclusione 5.1). Riduce inoltre i sinistri su armo e vele del 25% quando il componente ha 5 anni o più e la riparazione lo lascerebbe migliore di prima. Questa riduzione non si applica in caso di perdita totale o perdita totale costruttiva.
Elencate ogni vela di rispetto o da regata quando chiedete un preventivo. Per come il valore concordato tratta le vele che fanno parte della barca, vedi valore concordato e valore commerciale.
Cosa tenere nel fascicolo dell'armo prima di chiedere un preventivo?
Sei documenti rispondono a gran parte di ciò che un assicuratore chiederà sull'armo.
- 1Data e fattura del rifacimento del sartiame. Senza di esse, «sia i periti sia gli assicuratori daranno per scontato che sia quello originale della barca», come ha scritto un proprietario di un Moody.
- 2L'ultima relazione scritta dell'attrezzatore. Un armatore su YBW paga una relazione ogni due o tre anni «proprio per evitare qualsiasi contestazione su manutenzione e ispezioni se dovesse cedere».
- 3Materiale dell'albero e tipo di armo. Alluminio o carbonio; cavo, tondino o sintetico.
- 4La data della perizia. E la prova che eventuali raccomandazioni sull'armo sono state eseguite.
- 5I programmi di regata. E se serve la copertura dell'armo durante le regate.
- 6Un elenco delle vele di rispetto o da regata. E dove sono custodite.
Il nostro modulo di preventivo chiede l'anno del sartiame e il materiale dell'albero. Sono le nostre domande di pre-qualifica, non regole dell'assicuratore. Questa guida non riporta cifre di premio; per copertura e costi, vedi cosa copre e quanto costa una polizza per barca a vela.
Noi controlliamo ogni richiesta rispetto alle condizioni pubblicate dal mercato prima che parta. Se un tipo di scafo o una condizione mette la barca fuori da ciò che un mercato assicura, lo diciamo chiaramente prima di inviare qualsiasi cosa.
Con il fascicolo dell'armo pronto, il modulo di preventivo richiede pochi minuti, e abbiniamo la barca al mercato le cui condizioni si adattano, oppure diciamo chiaramente se nessuno può collocarla.
Copertura di albero e sartiame: domande frequenti
1.Il disalberamento è coperto dall'assicurazione della barca?
+
Di solito sì, se l'ha causato un incidente, come un groppo, una straorzata violenta, una collisione o un incaglio. Nel testo di polizza del mercato di Londra, usura, deterioramento graduale, mancata manutenzione e vizi occulti sono cause escluse (esclusioni corpi 2 e 5), e il testo non dice se il danno che ne segue viene pagato. Conservate il terminale ceduto e fotografate l'armo prima di tagliarlo via.
2.Gli assicuratori chiedono di cambiare le sartie ogni 10 anni?
+
Non come regola. Il testo di polizza del mercato di Londra non fissa alcuna età del sartiame. Le indicazioni di uno schema specialistico britannico dicono che gli assicuratori in genere vogliono un'ispezione dell'armo a 7-10 anni per programmi con traversata oceanica. In pratica, una condizione sull'armo arriva di solito come raccomandazione di perizia.
3.Se cede un terminale del sartiame, i danni a coperta e scafo sono pagati?
+
Il testo di polizza del mercato di Londra non lo dice: non riammette in copertura il danno conseguente, e la domanda è aperta presso il broker. Il testo di uno schema specialistico britannico paga il danno conseguente ma non il pezzo ceduto, salvo che un'ispezione ordinaria avrebbe scoperto il difetto.
4.Le vele subiscono un degrado d'uso nel risarcimento?
+
Nel testo di polizza del mercato di Londra, le vele fanno parte della barca a valore concordato, senza tabella di degrado d'uso per i danni parziali. Il testo di uno schema specialistico britannico riduce i sinistri su armo e vele del 25% per componenti di 5 anni o più quando la riparazione li lascia migliori di prima.
5.L'armo è coperto durante le regate?
+
Con la Racing Endorsement del mercato di Londra, no: l'armo è escluso in regata e cinque franchigie raddoppiano. La sezione regate facoltativa di uno schema specialistico britannico copre l'armo, con una franchigia aggiuntiva dell'1% o di £250, se maggiore.
6.E se non so quando è stato sostituito il sartiame?
+
Aspettatevi che venga considerato quello originale della barca. Una relazione scritta di un attrezzatore sul suo stato è la prova migliore che potete offrire. Dichiarate ciò che sapete quando chiedete un preventivo.
7.Cosa fare se l'assicurazione non vuole pagare il disalberamento?
+
Dipende dalla polizza e dalla legge che la regola, e questa non è una consulenza legale o finanziaria. Conservate il terminale ceduto, lasciate ispezionare il danno prima di riparare o rimuovere, come chiede il testo del mercato di Londra, e chiedete per iscritto su quale esclusione si basa il rifiuto. In una decisione australiana pubblicata, la AFCA determination 630634, l'armatore ha dimostrato il danno e l'assicuratore ha poi dovuto provare che si applicava la sua esclusione per corrosione. Non ci è riuscito, e gli è stato ordinato di pagare.
Fonti e come citiamo i testi di polizza
- Il testo di polizza del mercato di Londra: Yacht Insuring Agreement v10.02.2021 (definizioni 4, 11 e 15; clausola di garanzia corpi; esclusioni corpi 2, 5 e 6; Condizioni generali 16 e 17; Personal Property; Duties 4); Yacht and Liability Clauses and Endorsements (Racing Endorsement, Survey Requirement, Photograph Requirement, Unrepaired Damage Valuation Endorsement); IPID. In archivio, verificati il 2026-10-20. Testi in inglese, citazioni in nostra traduzione.
- Il testo di uno schema specialistico britannico: Yacht and Motor Boat Policy, Version BW1, giugno 2026 (definizioni; Section 1 clausole 1.7, 2.3, 4.11, 5.1, 6.2; Section 3; Section 6; Section 11 clausole 2 e 5). Acquisito il 2026-10-18. Testo in inglese, citazioni in nostra traduzione.
- Le indicazioni pubblicate dallo stesso schema sul sartiame (acquisite il 2026-10-18) e la sua pagina di notizie sul sartiame del 24 luglio 2023.
- Institute Yacht Clauses 1/11/85, clausole 9.2 e 10.5.
- AFCA determination 630634 (2020); Insurance News, 15 aprile 2020 (in inglese).
- Rivista YACHT, 10 aprile 2025; Noonsite; Practical Boat Owner, 22 agosto 2025; Yachting World, settembre 2020; Riggtech, 11 dicembre 2020 (tutte in inglese).
- I racconti di armatori citati dal forum dei proprietari Moody, da YBW e da Cruisers Forum sono esperienze di armatori, non politiche degli assicuratori.
World Yacht Insurance è un introducer assicurativo che organizza coperture corpi e responsabilità civile fino a $5M per yacht a vela e a motore in tutto il mondo, Caraibi inclusi, collocate sul mercato londinese tramite un broker accreditato ai Lloyd's. Come abbiniamo la barca a un mercato, e chi paga un sinistro, è spiegato in come funziona.
Revisionato da Costas Matheou, agente assicurativo autorizzato.
Ultimo aggiornamento 21 ottobre 2026. Fonti verificate il 20 ottobre 2026.
Le condizioni di copertura, i premi e le franchigie riportati in questa pagina sono indicativi e non costituiscono consulenza finanziaria. La copertura e soggetta a sottoscrizione, perizia e al testo di polizza.
Informativa regolamentare
World Yacht Insurance è un nome commerciale di Costas Matheou, agente assicurativo autorizzato a Cipro, e apporta affari ai partner indicati di seguito sulla base di accordi per i quali gli corrispondono una provvigione. World Yacht Insurance non è un assicuratore e non assume rischi.
Sul percorso del mercato di Londra, la copertura è organizzata e collocata da London Marine Insurance Services Ltd, broker accreditato ai Lloyd's, autorizzato e regolamentato dalla Financial Conduct Authority britannica con firm reference 308599. World Yacht Insurance apporta questi affari tramite AKD Insurance (A.K. Demetriou Insurance Brokers Ltd, Cipro).
Sul percorso dello schema specialistico britannico, la società che organizza la copertura è indicata nei documenti che ricevete.
Richiedete le condizioni per la vostra barca a vela
Inviateci la barca, età e materiale dell'armo, la data dell'ultima perizia e i programmi di regata: abbineremo la barca al mercato le cui condizioni si adattano, oppure vi diremo chiaramente se nessuno può collocarla.
- Senza impegno
- tutte le domande di sottoscrizione poste in anticipo
- un agente autorizzato a Cipro esamina ogni richiesta
- yacht a vela e a motore a valore concordato; per un natante sotto i 10 metri, un tender o un gommone conviene una RC nautica italiana
Anche su WhatsApp, Telegram e Viber