
Migliore assicurazione barca 2026: quale compagnia conviene davvero
La migliore assicurazione barca nel 2026 si sceglie per valore dello scafo e zona di navigazione, non per prezzo, e i limiti di ammissibilità che ogni compagnia pubblica decidono la rosa prima ancora che arrivi un premio.
Undici compagnie e intermediari specializzati, messi a confronto sui numeri che pubblicano: limiti di lunghezza, tetti di valore, base di valutazione e zona di navigazione. Nominati, mai linkati, e mai messi in classifica da uno a dieci.
Devi assicurare la tua barca?
Dicci barca, valore e zona di navigazione. Torniamo con condizioni dal mercato di Londra, di norma entro 24 ore.
Che cosa è davvero una compagnia di assicurazione nautica
Una compagnia di assicurazione nautica non è sempre chi paga. Sotto quella etichetta stanno tre mestieri diversi: la compagnia che liquida i sinistri con il proprio bilancio, il broker o l'agenzia che colloca gli affari, e la struttura di mercato che fa predisporre la copertura sul mercato assicurativo di Londra. Paga solo chi porta il rischio: la compagnia o il sindacato Lloyd's. Broker, agenzie e introducer predispongono la copertura, non la pagano.
In sintesi
- Generali pubblica un solo limite di ammissibilità su GenMar, imbarcazioni fino a 25 tonnellate, e Groupama scrive vela e motovelieri fino a 10 metri di lunghezza. Sono le due soglie che decidono chi può quotarti prima ancora che si parli di premio.
- Il valore concordato paga la cifra scritta in polizza, il valore effettivo sconta il deprezzamento, e lo scarto si vede soltanto in caso di perdita totale. Nessuna compagnia italiana pubblica la propria base di indennizzo sul sito: sta nel Set Informativo.
- Il mercato italiano pubblica i nomi dei livelli di protezione, non i numeri. GenMar si articola in Grecale, Libeccio e Maestrale, e i massimali, le franchigie e l'ambito di navigazione rimandano tutti al Set Informativo, che puoi chiedere prima di firmare.
- Allianz Direct pubblica il massimale che offre, danni fino a un massimo di 6.100.000 €. È il tetto del prodotto, non un obbligo di legge, e le due cose vengono confuse di continuo.
- La copertura collocata sul mercato londinese prevede una franchigia del 10% sul named windstorm con un piano uragani firmato.
- London Marine Insurance Services Ltd è autorizzata e regolamentata dalla UK Financial Conduct Authority, riferimento 308599, verificabile da chiunque sul registro pubblico.
Revisionato da Costas Matheou, agente assicurativo autorizzato. Verifica licenza e qualifiche Ultimo aggiornamento 14 agosto 2026. Fatti verificati il 14 agosto 2026.
I numeri su cui è costruita questa pagina
11,674,073
Unità da diporto immatricolate negli Stati Uniti nel 2024, +1.1% sul 2023
USCG Recreational Boating Statistics 202410%
Franchigia named windstorm con piano uragani firmato
Testo di polizza del mercato di Londra, clausola named windstorm
€600 al giorno, 67 giorni
Massimale giornaliero e limite di giorni per la perdita del noleggio
Testo di polizza del mercato di Londra, clausola loss of charter hire
Quali sono le migliori compagnie di assicurazione barca nel 2026?
Non esiste una sola migliore assicurazione barca, e in Italia la prima domanda non è il prezzo ma quanto una compagnia pubblica davvero. Generali, Allianz Direct e Groupama portano il rischio, Pantaenius lo colloca come broker. Quello che quasi nessuno pubblica sul sito sono i massimali e la base di indennizzo, che vivono nel Set Informativo.
Ogni dato qui sotto è quello che ciascuna compagnia pubblica su sé stessa. Non è un nostro giudizio sul loro servizio, e nessuna di queste compagnie è cliente, partner o inserzionista di questa pagina.
| Compagnia | Tipo | Adatta a | Condizione pubblicata di rilievo |
|---|---|---|---|
| Generali Italia (GenMar) | Compagnia, porta il rischio | Chi vuole tre livelli già confezionati | Tre livelli di protezione, Grecale, Libeccio e Maestrale. Imbarcazioni fino a 25 tonnellate, assistenza in mare 24 ore su 24 |
| Allianz Direct | Compagnia, porta il rischio | Natanti, preventivo e acquisto online | Pubblica il massimale offerto, danni fino a un massimo di 6.100.000 € |
| Groupama Assicurazioni | Compagnia, porta il rischio | Vela e motovelieri fino a 10 metri | Ammissibilità pubblicata per lunghezza, vela con o senza motore ausiliario e motovelieri fino a 10 metri |
| Pantaenius | Broker specializzato, colloca il rischio | Armatori in Mediterraneo e grande diporto | Broker dal 1899, 110.000 armatori, 14 sedi. Valore accettato su base valore a nuovo |
| Struttura del mercato di Londra | Canale di mercato a cui presentiamo, non una compagnia | Navigazione mondiale, valore concordato fino a $5M | Franchigia del 10% sulle tempeste con nome, con piano uragano firmato |
L'ultima riga è la nostra, ed è in fondo di proposito. World Yacht Insurance è un introducer, cioè un segnalatore di affari. In una pagina come questa siamo una via d'accesso a un mercato, e faremmo una figura ridicola messi in classifica come compagnia, visto che non lo siamo.
Quale nome faccia al caso tuo dipende dalla barca, dal programma di navigazione e dallo storico sinistri. Quello che colpisce guardando il mercato italiano è quanto poco venga messo per iscritto sul sito: i nomi dei livelli sì, i massimali e le franchigie quasi mai. Il capitale che sottoscrive i rischi più grandi si trova ai Lloyd's of London.
Quali limiti pubblicano davvero le compagnie italiane?
Poco, ed è questo il punto. In Italia le compagnie pubblicano il nome del prodotto e l'elenco delle garanzie, mentre massimali, base di indennizzo, franchigie e ambito di navigazione rimandano al Set Informativo. La tabella qui sotto riporta solo ciò che è davvero pubblicato, e indica il documento in cui stanno le condizioni che contano.
| Compagnia | Ammissibilità pubblicata | Massimali pubblicati | Base di indennizzo | Ambito di navigazione | Dove stanno le condizioni |
|---|---|---|---|---|---|
| Generali Italia (GenMar) | Imbarcazioni fino a 25 tonnellate | Non pubblicati | Non pubblicata | Non pubblicato | Set Informativo GenMar, edizione 01/2019 |
| Allianz Direct | Non pubblicata | Danni fino a un massimo di 6.100.000 €, massimale offerto dal prodotto | Non pubblicata | Non pubblicato | Set Informativo del prodotto natanti |
| Groupama Assicurazioni | Vela con o senza motore ausiliario e motovelieri fino a 10 metri | Non pubblicati | Non pubblicata | Non pubblicato | Set Informativo |
| Pantaenius | Non pubblicata | Non pubblicati | Valore accettato su base valore a nuovo, tutti i rischi con esclusioni nominate | Non pubblicato, 14 sedi | Condizioni di polizza su richiesta |
| Struttura del mercato di Londra | Perizia e fotografie richieste per le barche più datate | Valore concordato fino a $5M in proprio, oltre tramite broker specializzati del mercato di Londra | Valore concordato, premio dall'1% all'1,5% del valore concordato | Mondiale, Caraibi compresi. Franchigia del 10% sulle tempeste con nome, franchigie raddoppiate in Croazia | Testo di polizza del mercato di Londra, che teniamo noi |
Le caselle con «Non pubblicato» sono la parte più onesta di questa tabella. In Italia la compagnia non nasconde quei numeri, semplicemente non li mette sulla pagina di prodotto: stanno nel Set Informativo, il fascicolo che ogni compagnia deve consegnare e che puoi chiedere prima di firmare. Se una pagina di confronto ti mostra massimali e franchigie di tutte le compagnie italiane, quei numeri vengono da qualche parte che non è il sito della compagnia. Noi non abbiamo stimato nulla, e il massimale Allianz Direct è riportato per quello che è, il tetto offerto dal prodotto.
La nostra riga è il canale di mercato a cui presentiamo gli affari. La copertura corpi e responsabilità civile a valore concordato viene organizzata fino a $5M in proprio. Oltre, lo yacht viene presentato a broker specializzati in superyacht sul mercato di Londra. La copertura è collocata sul mercato di Londra tramite un broker accreditato presso i Lloyd's.
Con le dimensioni cambiano anche i documenti. Da 300 GT di stazza lorda uno yacht può dover tenere anche certificati assicurativi obbligatori, a seconda della bandiera e dei porti in cui entra, spiegati in quali certificati assicurativi servono a uno yacht in base alla stazza lorda.
Diciamo subito all'armatore quando un tipo di scafo esce da quello che il nostro mercato accetta. Ci costa la richiesta e gli risparmia due settimane di attesa per un no.
Chi assicura i superyacht e gli yacht oltre i 5 milioni di dollari?
Sopra i $5M restano poche compagnie con un programma per yacht con equipaggio e i broker londinesi con un team superyacht. Chubb UK assicura motor yacht oltre i 20 milioni di $, Howden lavora su valori da 5 a 500 milioni di € e Gallagher da 2 a 650 milioni di €. Le comuni polizze barca si fermano molto prima.
Ogni cifra è quella che la società pubblica su sé stessa, letta sulla sua pagina il 17 ottobre 2026. Dove una pagina non pubblica alcuna cifra, la tabella lo dice e non l'abbiamo stimata noi. Nessuna di queste società è nostra cliente, partner o inserzionista.
| Società | Tipo | Soglia o fascia pubblicata | Requisiti di equipaggio o di unità | Fonte | Verificato |
|---|---|---|---|---|---|
| Chubb yacht insurance (UK) | Compagnia assicurativa | Motor yacht oltre i 20 milioni di $; oltre i 10 milioni di $ possono essere offerte condizioni se casa e auto del proprietario sono già assicurate con Chubb; fino a 250 milioni di $ per l'intero valore | Comandante ed equipaggio professionisti a tempo pieno, classe IACS; nessuna disponibilità per yacht a vela, da regata o non classificati | Pagina yacht insurance di Chubb UK | 17 ott 2026 |
| Howden | Broker | Da 5 a 500 milioni di € | Grandi superyacht di proprietà privata, programmi per unità con equipaggio completo | Pagina superyacht insurance di Howden UK | 17 ott 2026 |
| Gallagher (London superyacht team) | Broker | Rappresenta oltre 100 superyacht con valori da 2 a 650 milioni di € | Non pubblicato | Pagina del team superyacht di Gallagher Specialty | 17 ott 2026 |
| WTW (Willis) | Broker | Non pubblicato | Team superyacht a Londra e Fort Lauderdale | Pagina superyachts di WTW UK | 17 ott 2026 |
| Burgess | Broker | Non pubblicato | Dichiara che le società con cui lavora hanno collocato la copertura per 35 dei 50 superyacht più grandi al mondo | Pagina yacht insurance di Burgess | 17 ott 2026 |
| Pantaenius (Superyacht) | Intermediario specializzato | Non pubblicato | Proprie Superyacht Clauses, con un valore fisso concordato sulla base del valore a nuovo di sostituzione | Pagina superyacht insurance di Pantaenius | 17 ott 2026 |
| World Yacht Insurance | Introducer, non una compagnia assicurativa né un broker | Fino a $5M collocato sul mercato londinese tramite un broker accreditato ai Lloyd's; oltre i $5M presentato a un broker del mercato londinese specializzato in superyacht | Oltre i $5M, la società che predispone la copertura è indicata nei documenti che ricevete | Come funziona, su questo sito | 17 ott 2026 |
L'ultima riga è la nostra. Non siamo una delle compagnie a confronto: siamo una via d'accesso al mercato, e oltre i $5M il nostro ruolo è presentare il vostro yacht al broker che colloca il rischio.
Leggete la colonna dei requisiti prima delle cifre. Un comandante che chiede chi assicura uno yacht di 40 metri sta cercando un programma per yacht con equipaggio, non una polizza barca, e quasi tutti i programmi in tabella presuppongono comandante ed equipaggio professionisti a tempo pieno e uno scafo classificato. Le soglie di valore vengono da lì. La nostra pagina sull'assicurazione superyacht spiega cosa copre un programma di questo tipo e cosa ci serve per avviare un preventivo.
Una cifra su una pagina prodotto descrive la propensione ad assicurare, non l'impegno a quotare, e le società la cambiano. Verificatela con la società prima di farci affidamento. Questo confronto non costituisce consulenza finanziaria.
Che cosa vuol dire davvero "migliore" per una polizza nautica?
Sei elementi decidono se una polizza nautica funziona, e uno solo è il premio. Passali in ordine e la rosa si riduce quasi sempre a due o tre nomi.
| Criterio | Che cosa chiedere | Perché decide il sinistro |
|---|---|---|
| Base di valutazione | È valore concordato o valore effettivo? | Il valore concordato paga la cifra scritta in scheda. Il valore effettivo sconta il deprezzamento, quindi una barca datata liquida molto meno di quanto costa rimpiazzarla |
| Chi porta il rischio | Il nome sulla polizza è la compagnia o un intermediario? | Paga solo la compagnia o il sindacato. La solidità finanziaria appartiene a chi porta il rischio, non a chi ha venduto la polizza |
| Competenza sui sinistri marittimi | Il servizio sinistri tratta danni marittimi o danni a immobili in generale? | Recupero, rimozione del relitto e discussioni sull'osmosi richiedono periti marittimi. Un ufficio sinistri generalista è più lento e legge il testo in modo diverso |
| Limiti di navigazione | L'area dichiarata copre dove navighi davvero? | La polizza è scritta su un'area di navigazione dichiarata. Uscirne senza appendice ti lascia scoperto, non semplicemente limitato |
| Uso della barca | Privato, noleggio o abitazione a bordo? | Noleggio e vita a bordo sono esclusi finché non vengono appesi. L'appendice costa poco e la sua assenza costa molto |
| Struttura delle franchigie | Esiste una franchigia separata per il named windstorm? | Una franchigia fissa sullo scafo e una franchigia percentuale sul vento si comportano in modo molto diverso proprio sul sinistro più probabile in zona uragani |
Una nota di lessico, perché è il punto in cui tutti inciampano quando un preventivo statunitense finisce accanto a uno londinese: le polizze USA dicono deductible, quelle non statunitensi dicono excess, e in italiano sono entrambe la franchigia. La meccanica del premio sta altrove, quindi come si calcolano i premi dell'assicurazione nautica sta nella guida ai costi invece di essere ripetuto qui. Per una panoramica neutrale e divulgativa sulle compagnie di assicurazione nautica e su che cosa vendono, l'Insurance Information Institute è un punto di partenza onesto. Il capitale di sottoscrizione dietro quasi tutti i rischi di yacht grandi finisce ai Lloyd's.
Conviene prendere il preventivo assicurazione barca più basso?
Un preventivo assicurazione barca costa poco quasi sempre per quello a cui rinuncia il testo di polizza, e lo scambio si vede solo al momento del sinistro. Confronta le esclusioni e la pagina delle franchigie prima di confrontare i due premi, perché la differenza vive lì.
| A che cosa rinuncia di solito un preventivo basso | Che cosa significa quando denunci |
|---|---|
| Valore effettivo al posto del valore concordato | In caso di perdita totale la liquidazione è la cifra deprezzata, non quella per cui ti sei assicurato |
| Una franchigia percentuale sul named windstorm che non hai letto | Su un sinistro da uragano la franchigia è una quota del valore dello scafo, non una somma fissa |
| Un limite di navigazione che finisce prima della tua zona di crociera | Un danno fuori dall'area dichiarata non è un sinistro ridotto, è nessun sinistro |
| Noleggio o vita a bordo lasciati senza appendice | L'uso che genera il reddito è proprio l'uso che la polizza esclude |
| Una condizione di perizia rimasta inevasa | Una condizione non rispettata regala all'underwriter una difesa pulita anni dopo |
| Nessuna copertura dei danni conseguenti | Il danno causato da usura viene respinto, anche quando il danno che ne deriva è improvviso |
Ecco la parte che una pagina comparativa dovrebbe dire e di solito tace. Se hai un gommone carrellabile o una moto d'acqua, la copertura generalista a premio basso è davvero la risposta giusta. Il mercato di Londra non la scrive, e faresti male a volerla da noi. L'argomento contro le coperture a basso costo morde soltanto quando la barca vale abbastanza da rendere doloroso un rimborso deprezzato.
Nemmeno il collocamento specializzato è automaticamente la scelta cara. La regola pubblicata sui siti comparativi statunitensi va dall'1% al 5% del valore assicurato all'anno, una forbice così larga da essere inutile. La banda che vediamo sulla struttura a cui presentiamo le richieste va dall'1% all'1,5% del valore concordato: un quarto della larghezza, con un tetto più basso. Una copertura scritta su una clausola named windstorm che puoi davvero leggere, messa accanto alle date pubblicate della stagione degli uragani, è lo stesso acquisto del preventivo economico. Solo che è prezzato onestamente.
Ci basiamo sul testo di polizza che abbiamo in mano. Quando un armatore chiede quanto sia davvero la franchigia per tempesta, leggiamo la clausola invece di ripetere quello che ne dice il mercato.
Quale compagnia di assicurazione nautica è la migliore per la tua barca e il tuo programma di navigazione?
La risposta onesta a "chi ha la migliore assicurazione barca" è che il mercato si divide per tipo di barca e per programma di navigazione, non per marchio. Trova la tua riga.
| La tua situazione | Che cosa cambia in sottoscrizione | Dove porta il mercato | La nostra pagina |
|---|---|---|---|
| Superyacht sopra i $5M | Responsabilità verso l'equipaggio, gestione professionale, profondità della perizia | Compagnie specializzate e mercato di Londra | Assicurazione superyacht |
| Catamarano | Baglio massimo, struttura del bridgedeck, uso a noleggio | Propensione specializzata sui multiscafi; i trimarani vengono ampiamente rifiutati | Assicurazione catamarano |
| Barca a vela | Età dell'armo, sostituzione delle sartie fisse, uso in regata | Propensione ampia, con la regata appesa a parte | Assicurazione barca a vela |
| Motoryacht | Valore dei motori, capacità di carburante, velocità | Propensione ampia; le unità veloci sono trattate diversamente | Assicurazione motoryacht |
| Vita a bordo | Residenza a bordo, responsabilità civile personale, ormeggio | Propensione stretta; quasi tutte le polizze standard la escludono | Assicurazione per chi vive a bordo |
| Noleggio bareboat | Uso commerciale, verifica dello skipper, protection and indemnity | Serve l'appendice per il noleggio | Assicurazione bareboat charter |
| Traversate d'altura e bluewater | Esperienza dell'equipaggio, guardie, piano di navigazione | Mercati con navigazione mondiale | Copertura altura e bluewater |
| Barca di 20 anni o più | Età della perizia, rifacimento impianto elettrico, prese a mare | Vengono applicate condizioni di perizia | Requisiti di perizia per lo yacht |
| Crociera nel Mediterraneo | Stato di bandiera, minimi locali di responsabilità civile, ormeggio stagionale | Specialisti europei e mercato di Londra | Assicurazione yacht Mediterraneo |
| Itinerario mondiale | Area di navigazione dichiarata senza limiti regionali | Mercati con navigazione mondiale | Dove finiscono i limiti di navigazione |
Le righe che chiedono navigazione mondiale, equipaggio professionale o reddito da noleggio finiscono quasi sempre nel mercato di Londra, dove il capitale di sottoscrizione sta ai Lloyd's of London. Le moto d'acqua e le piccole barche su carrello restano fuori da questa pagina e dal mercato di Londra. Gli operatori si specializzano per tipo di armatore, e in Italia la specializzazione si legge nelle poche soglie pubblicate: chi si ferma a 25 tonnellate, chi a 10 metri di vela. Fai combaciare prima lo specialista con la barca, e il prezzo con il budget dopo.
Quanta responsabilità civile ti serve davvero, 1 milione o 2 milioni di dollari?
I massimali di responsabilità civile si fissano sull'esposizione, non sul valore dello scafo. Una barca da $300,000 che porta otto ospiti in una rada affollata dentro un parco marino ha più esposizione di un motoryacht da $2M che non lascia mai un pontile privato, e il massimale deve seguire l'esposizione.
| Che cosa muove il massimale | Perché |
|---|---|
| Ospiti trasportati a bordo | Le richieste per lesioni crescono con il numero di persone che possono farsi male insieme |
| Requisiti di marina e finanziatori | Il certificato di assicurazione fissa un pavimento pratico prima ancora che tu scelga |
| Esposizione a recupero e rimozione del relitto | Un incaglio su una scogliera può costare diversi multipli del valore dello scafo per essere liberato |
| Inquinamento e bonifica da sversamento di carburante | La bonifica sta di norma dentro il massimale di responsabilità civile, non accanto |
| Zona di navigazione | Acque remote o protette alzano sia il costo del recupero sia l'esposizione regolamentare |
Quasi tutti gli armatori si perdono il fatto che rimozione del relitto e bonifica da carburante stanno di norma dentro il massimale di responsabilità civile. Se dimensioni il massimale solo sulle lesioni, lo hai sottodimensionato. La responsabilità civile in eccesso, venduta in alcuni mercati come bumbershoot o come polizza follow form, è il modo per salire sopra il massimale primario senza ricomprarlo.
Non pubblichiamo alcuna cifra di premio per un massimale autonomo da $1M o $2M. Non abbiamo prezzi verificati per quel prodotto, e su una pagina come questa un numero inventato è peggio del silenzio. Nelle acque statunitensi un limite di legge federale si applica alla responsabilità per sversamento di carburante, e il quadro internazionale della responsabilità da inquinamento sta presso l'International Maritime Organization. L'Insurance Information Institute illustra il quadro generale di responsabilità civile e recupero per gli armatori statunitensi. Quanto costa un massimale dipende dal rischio nel suo complesso, ed è esattamente a questo che serve un preventivo.
Chi paga davvero il tuo sinistro, il marchio o il mercato?
La compagnia assicurativa più affidabile è quella che paga, e il nome sul sito spesso non è chi paga. Un marchio di assicurazione nautica può essere una compagnia, un managing general agent, un broker, un'agenzia o un introducer, e solo la compagnia o il sindacato Lloyd's dietro la polizza liquida davvero un sinistro. Chiedi con quale hai a che fare prima di chiedere il prezzo.
In Italia la distinzione si legge nella forma. Generali, Allianz Direct e Groupama sono compagnie: portano il rischio e pagano il sinistro. Pantaenius è un broker: costruisce il contratto e lo colloca presso chi il rischio lo porta. I comparatori online non sono né l'uno né l'altro: mettono a confronto i premi, non i Set Informativi, e sono i Set Informativi a contenere massimali, franchigie e ambito di navigazione, cioè le condizioni che decidono quanto ti verrà pagato. Nessuno dei tre modelli è un problema. Non sapere quale hai comprato lo è.
La nostra catena, dall'inizio alla fine
- 01
Tu
L'armatore che chiede le condizioni
- 02
World Yacht Insurance
Introducer. Nome commerciale di Costas Matheou, agente assicurativo autorizzato a Cipro
- 03
AKD Insurance
A.K. Demetriou Insurance Brokers Ltd, il broker contrattualizzato a Cipro
- 04
London Marine Insurance Services Ltd
Broker accreditato Lloyd's, autorizzato e regolamentato dalla FCA, riferimento 308599
- 05
Gli assicuratori dietro la facility
Assicuratori del mercato di Londra che portano il rischio e pagano i sinistri validi, indicati nei documenti di polizza
World Yacht Insurance è un introducer di assicurazione nautica che fa predisporre coperture corpo e responsabilità civile fino a $5M per barche a vela e a motore in tutto il mondo, Caraibi compresi, collocate sul mercato londinese tramite un broker accreditato Lloyd's.
London Marine Insurance Services Ltd è autorizzata e regolamentata dalla UK Financial Conduct Authority, riferimento 308599, e quel riferimento appartiene a London Marine Insurance Services Ltd, non a noi. Puoi verificarlo da solo sul FCA Financial Services Register.
Non siamo un assicuratore. Non siamo regolamentati dalla FCA. Non portiamo il rischio e non paghiamo i sinistri. Gli assicuratori dietro la facility pagano i sinistri validi sulla copertura che presentiamo, collocata sul mercato londinese tramite un broker accreditato presso i Lloyd's of London, e la catena completa è illustrata su la nostra pagina come funziona.
In Italia l'impresa che porta il rischio è autorizzata e vigilata dall'IVASS, che tiene l'albo delle imprese di assicurazione, mentre gli intermediari sono iscritti al RUI, il registro unico degli intermediari. Per un collocamento britannico o sul mercato londinese verifichi invece la scheda del registro FCA della società che effettua il collocamento e il rating del mercato dei Lloyd's.
Dove si ferma la copertura di una polizza italiana?
Ogni polizza da diporto è scritta su un ambito di navigazione dichiarato, ed è lì che la copertura finisce più spesso. Superare il limite non riduce il sinistro, lo elimina. In Italia il problema è che quell'ambito quasi mai compare sulla pagina di prodotto: è una delle condizioni che devi cercare nel Set Informativo prima di partire, non dopo.
Nessuna delle compagnie italiane che abbiamo verificato pubblica il proprio ambito di navigazione sul sito, e questa è di per sé l'informazione utile: se stai pianificando una traversata, una stagione ai Caraibi o un inverno fuori dal Mediterraneo, l'ambito è la prima voce da farti confermare per iscritto. Le altre soglie pubblicate aiutano a capire dove ti trovi già oggi: Generali si ferma alle imbarcazioni fino a 25 tonnellate e Groupama alla vela e ai motovelieri fino a 10 metri, quindi sopra quelle misure il mercato di riferimento cambia comunque. Al di là di quel punto la copertura cade sempre negli stessi passaggi: una stagione caraibica prolungata, una traversata atlantica, la vita stabile a bordo e il noleggio della barca.
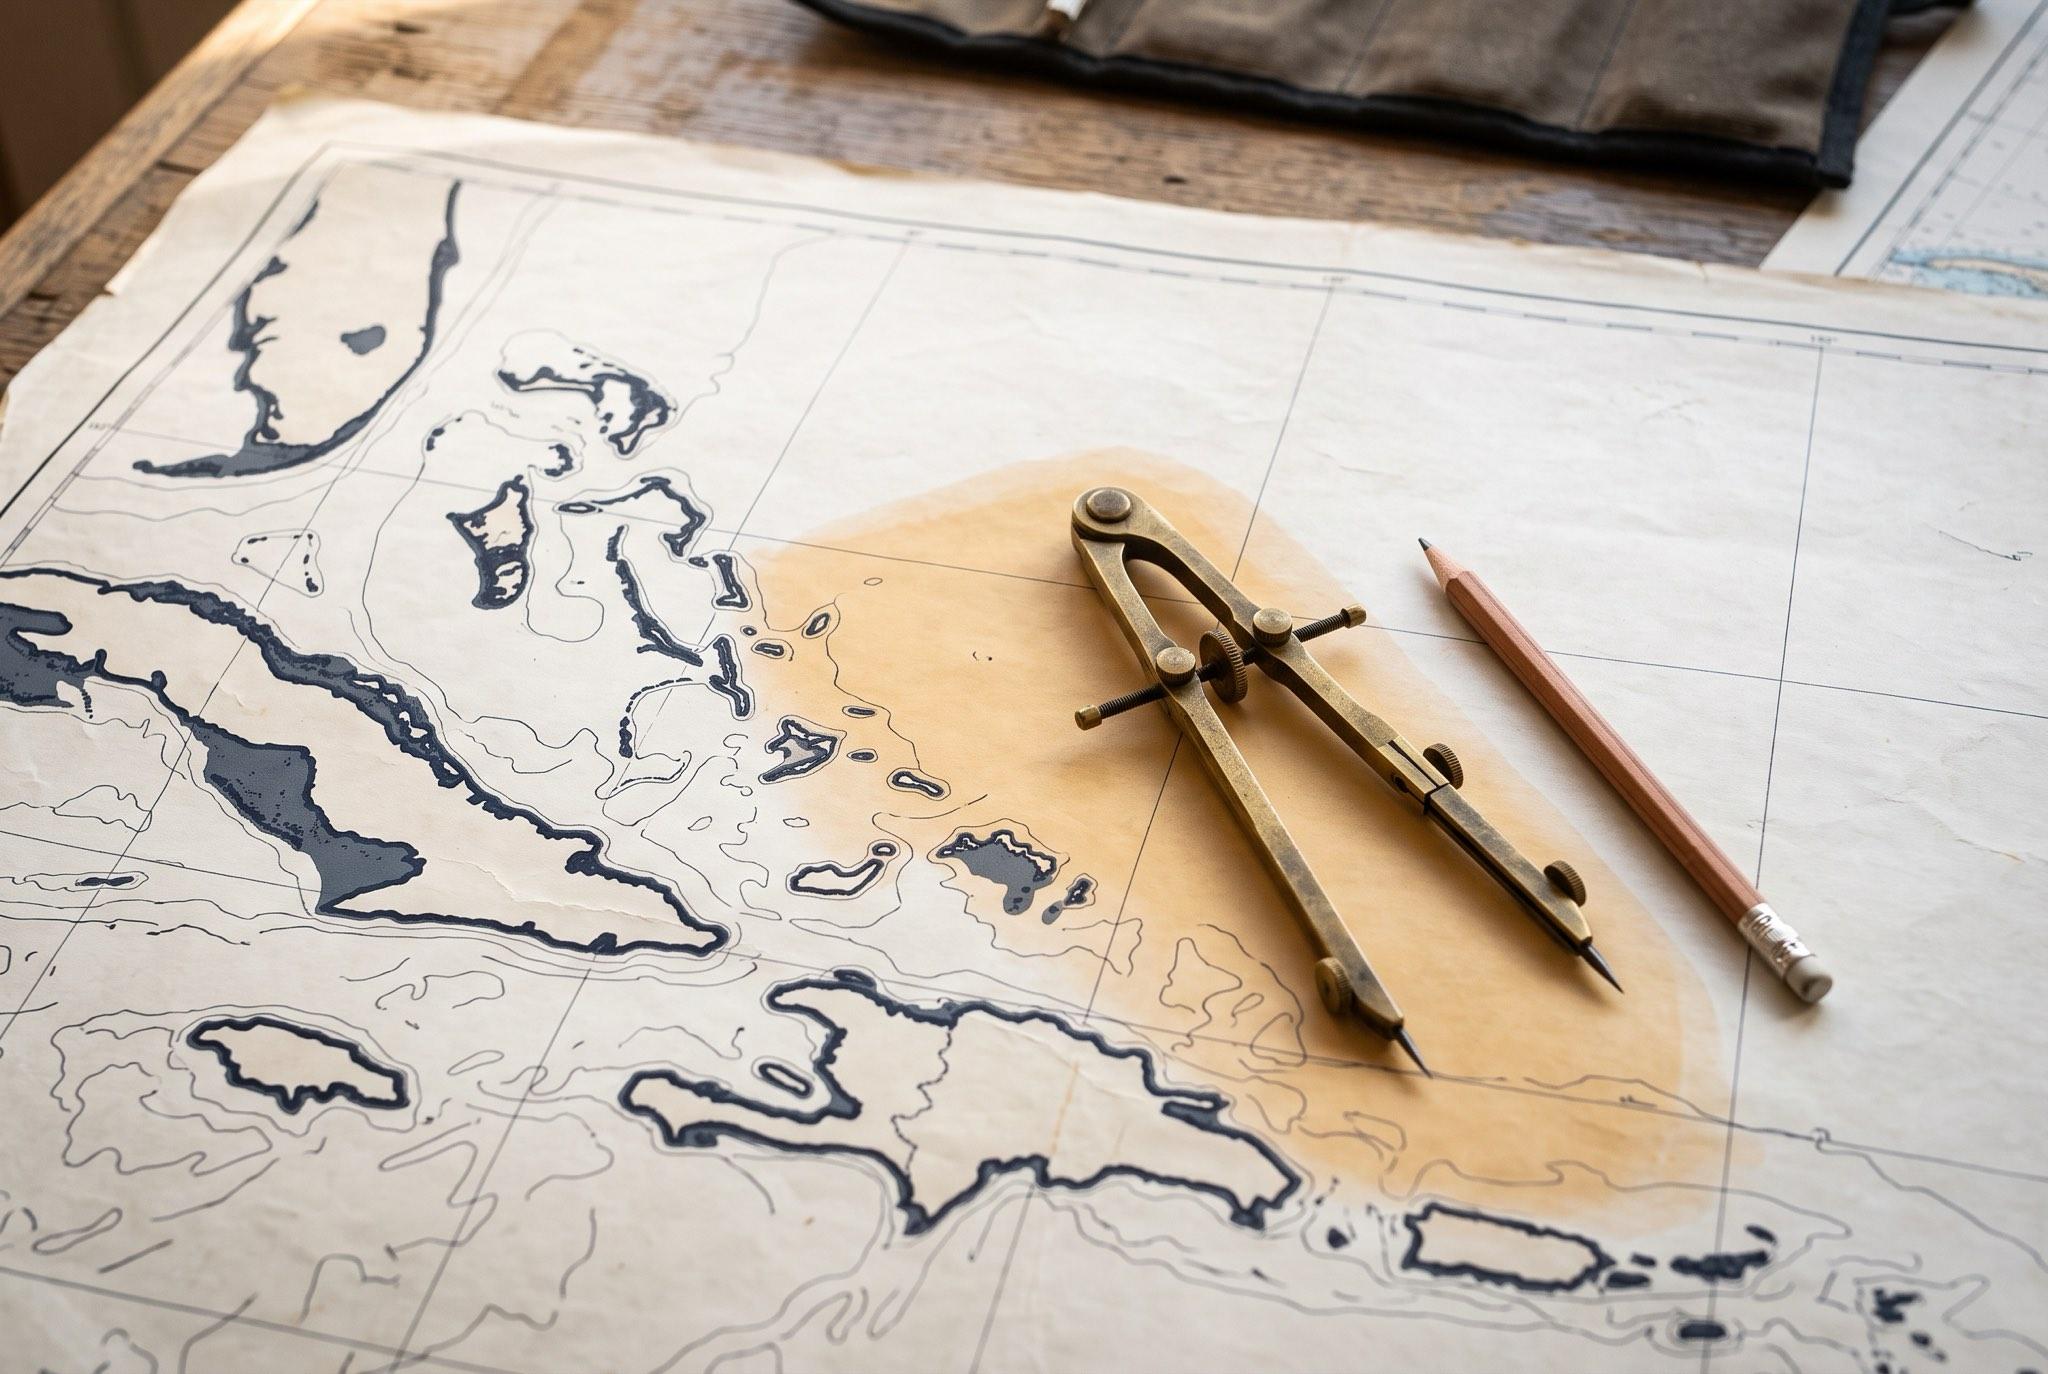
Le acque esposte agli uragani si possono collocare. Sulla struttura a cui presentiamo le richieste, la copertura named windstorm ha una franchigia del 10% e richiede un piano uragani firmato. Il periodo e l'area soggetti a restrizione vengono dal testo di polizza, non dal calendario meteorologico. Gli underwriter chiamano quella finestra e quell'area definite in polizza la hurricane box, e le date della stagione atlantica pubblicate dal National Hurricane Center stanno dietro quelle condizioni come sfondo, non come le condizioni stesse. Quando cade la stagione degli uragani nei Caraibi copre il calendario per intero, e puoi costruire un piano uragani firmato con il nostro generatore.
Dare la barca a noleggio richiede una sua appendice e può portare la copertura per perdita del noleggio a €600 al giorno, con un tetto di 67 giorni. Dare la tua barca a noleggio spiega come si organizza, e Assicurazione yacht Caraibi approfondisce la regione.
Le acque di Cuba, Colombia, Venezuela e Haiti sono l'esempio più chiaro di quanto male venga raccontata questa materia. Secondo la clausola che abbiamo, tutte le franchigie raddoppiano mentre la barca si trova in quelle acque, la confisca da parte di qualsiasi autorità è esclusa, la pirateria e l'impossessamento dell'unità sono esclusi, e il furto è escluso salvo che la barca sia ormeggiata in una marina commerciale concordata per iscritto dagli underwriter. La copertura lì è collocabile a condizioni modificate. Non è esclusa. E i paesi nominati in quella clausola sono quattro, Colombia compresa.
Quasi tutti gli articoli dicono che quelle acque sono semplicemente escluse. La clausola che teniamo noi dice altro, quindi pubblichiamo le condizioni come sono scritte e lasciamo agli armatori il modo di pianificare.
Che cosa offre davvero la struttura del mercato di Londra a cui presentiamo le richieste?
La struttura scrive coperture corpo e responsabilità civile a valore concordato per barche a vela e a motore in tutto il mondo, Caraibi compresi, fino a $5M in casa, con gli yacht più grandi presentati a broker specializzati in superyacht sul mercato di Londra. Ecco che cosa copre e che cosa no, con lo stesso dettaglio applicato a tutti gli altri in questa pagina.
| Coperto | Non coperto o condizionato |
|---|---|
| Corpo e macchine a valore concordato, in tutto il mondo Caraibi compresi | Niente trimarani, niente scafi in ferrocemento, niente cigarette boat |
| Responsabilità civile verso terzi predisposta accanto alla copertura corpo | L'appendice regata esclude albero, sartiame e vele durante la regata |
| Fino a $5M in casa, oltre tramite broker specializzati in superyacht sul mercato di Londra | La Croazia porta franchigie raddoppiate |
| Premio tipico dall'1% all'1,5% del valore concordato | La copertura named windstorm richiede un piano uragani firmato e una franchigia del 10% |
| Perdita del noleggio a €600 al giorno, con un tetto di 67 giorni | Condizioni di perizia e fotografie si applicano alle unità più datate |
Quella banda di premio è tutto ciò che diremo sul prezzo in questa pagina. Capire quanto costa assicurare una barca specifica appartiene a la guida ai costi e il calcolatore del premio, e usano entrambi la stessa banda.
La colonna di destra è la versione breve. Che cosa non copre l'assicurazione nautica passa le esclusioni clausola per clausola, e le franchigie raddoppiate della Croazia hanno una pagina dedicata.
Noi presentiamo la copertura e non la sottoscriviamo. Il rischio sta presso gli assicuratori dietro la facility, collocato sul mercato londinese tramite London Marine Insurance Services Ltd, broker accreditato presso i Lloyd's of London, il cui riferimento FCA 308599 è pubblico sul registro FCA. I termini del preventivo tornano per iscritto entro 24 ore.
Come si controlla un assicuratore nautico prima di firmare?
Cinque controlli, in una decina di minuti, e valgono con chiunque tu decida di assicurarti, noi compresi. Falli prima della scadenza, non dopo un sinistro.
| Controllo | Dove farlo | Che cosa vuoi trovare |
|---|---|---|
| Autorizzazione e solidità di chi porta il rischio | Albo delle imprese di assicurazione IVASS | L'impresa che porta davvero il rischio risulta iscritta come impresa autorizzata |
| Identità regolamentare per un collocamento britannico o Lloyd's | FCA Financial Services Register | Il riferimento corrisponde alla società indicata. Il nostro è London Marine Insurance Services Ltd, 308599, non World Yacht Insurance |
| Compagnia o intermediario | I documenti di polizza | Il testo nomina l'underwriter, e sai chi paga un sinistro |
| Compagnia, broker o comparatore | Il RUI, registro unico degli intermediari IVASS | L'intermediario risulta iscritto con il suo numero, e sai se hai confrontato premi o condizioni |
| Il testo di polizza in sé | Le pagine su limiti di navigazione e franchigie | La tua zona di crociera reale sta dentro l'area dichiarata e la franchigia sul vento è un numero che hai letto |
I dati dietro il primo e il quarto controllo sono pubblici, e lo è anche la base di rischio. Le statistiche sulla nautica da diporto della US Coast Guard sono la fonte neutrale su quanto spesso questi danni accadano davvero, e il mercato Lloyd's pubblica i propri rating. Questa guida è informazione, non consulenza finanziaria. Le condizioni variano per barca, bandiera e zona di navigazione, e solo il testo di polizza emesso a tuo nome regola la tua copertura.
Hai fatto tutti i controlli? Mandaci i dati della barca e il valore concordato che vuoi scritto. I termini del preventivo tornano entro 24 ore.
Domande frequenti
1.Qual è la compagnia assicurativa più affidabile per una barca?
+
Non ce n'è una sola. Il mercato si divide per valore, lunghezza e zona di navigazione. Gli yacht di valore alto e con equipaggio vanno sul versante specializzato, le unità da diporto di ingresso sul mercato generalista. La domanda che decide è quale underwriter scriverà il tuo valore concordato ai tuoi limiti di navigazione reali.
2.Quali sono le principali compagnie di assicurazione barche in Italia?
+
Il mercato del diporto è servito da compagnie che portano il rischio, tra cui Generali con GenMar, Allianz Direct e Groupama, e da broker specializzati che lo collocano, come Pantaenius. Gli yacht più grandi e i rischi internazionali finiscono sul mercato di Londra. La risposta italiana e quella mondiale non coincidono, e quasi nessun comparatore lo dice.
3.Meglio 1 milione o 2 milioni di dollari di responsabilità civile?
+
Dimensiona il massimale sull'esposizione, non sul valore dello scafo. Ospiti trasportati, minimi della marina e l'esposizione a recupero e inquinamento della tua zona di crociera lo muovono molto più del prezzo della barca. Rimozione del relitto e bonifica stanno di solito dentro il massimale. La copertura in eccesso, o bumbershoot, sale sopra il primario.
4.L'assicurazione della barca è obbligatoria per legge negli Stati Uniti?
+
Solo un numero ristretto di stati americani la impone. In pratica marina e finanziatori la chiedono molto più spesso degli stati. Le zone di crociera estere hanno regole obbligatorie proprie, quindi verifica che cosa richiede il paese verso cui parti prima di mollare gli ormeggi.
5.Che differenza c'è fra valore concordato e valore effettivo?
+
Il valore concordato (agreed value) paga la somma fissata con l'underwriter alla stipula, senza deprezzamento. Il valore effettivo (actual cash value) sconta il deprezzamento, quindi la liquidazione cala con l'età della barca. Il valore concordato è la norma per gli yacht da crociera ed è parte del motivo per cui la copertura specializzata si legge diversamente.
6.Un assicuratore specializzato in yacht è meglio di una compagnia generalista?
+
Servono barche diverse. I tetti di valore e i limiti di lunghezza sono la vera linea di divisione, e le compagnie generaliste si fermano in genere intorno ai 50 ft (15 m) e fra $500,000 e $2.5M. Sopra quella soglia, o per navigazione mondiale, noleggio o vita a bordo, subentrano il mercato specializzato e quello di Londra.
7.L'assicurazione della barca copre i Caraibi durante la stagione degli uragani?
+
Sì, a condizioni modificate. Quelle acque sono collocabili, non off limits. Sulla struttura a cui presentiamo le richieste la copertura named windstorm ha una franchigia del 10% con un piano uragani firmato. Il periodo soggetto a restrizione è definito dal testo di polizza, non dalla stagione meteorologica.
8.Quanto costa in media l'assicurazione per una barca?
+
La regola pubblicata sui siti comparativi statunitensi va dall'1% al 5% del valore assicurato all'anno. La banda sulla struttura a cui presentiamo le richieste va dall'1% all'1,5% del valore concordato, più stretta e con un tetto più basso. Su una barca di 10 metri, come su qualsiasi altra, la differenza fra due preventivi sta quasi sempre nel testo di polizza, non nel tasso.
9.Chi assicura i superyacht?
+
Poche compagnie con un programma per yacht con equipaggio e i broker londinesi che collocano rischi superyacht. Chubb UK pubblica un prodotto per motor yacht classificati con equipaggio, mentre Howden, Gallagher, WTW e Burgess hanno team dedicati ai superyacht e Pantaenius ha proprie clausole. Quasi tutti i programmi richiedono comandante ed equipaggio professionisti a tempo pieno.
10.Quali compagnie assicurano uno yacht che vale più di 5 milioni di dollari?
+
Secondo le loro pagine, Chubb UK assicura motor yacht oltre i 20 milioni di $ (oltre i 10 milioni può offrire condizioni se casa e auto sono già con Chubb), fino a 250 milioni. Howden lavora con yacht da 5 a 500 milioni di € e il team di Gallagher rappresenta superyacht da 2 a 650 milioni di €.
Revisionato da Costas Matheou, agente assicurativo autorizzato.
Ultimo aggiornamento 14 agosto 2026. Fatti verificati il 14 agosto 2026.
Le condizioni di copertura, i premi e le franchigie riportati in questa pagina sono indicativi e non costituiscono consulenza finanziaria. La copertura e soggetta a sottoscrizione, perizia e al testo di polizza.
Hai confrontato le compagnie. Adesso confronta le condizioni.
Mandaci i dati della barca e il valore concordato che vuoi scritto: i termini di preventivo dal mercato di Londra tornano entro 24 ore. Se il rischio esce da quello che il nostro mercato scrive, te lo diciamo subito.
- Senza impegno
- tutte le domande di sottoscrizione poste in anticipo
- un agente autorizzato a Cipro esamina ogni richiesta
- yacht a vela e a motore a valore concordato; per un natante sotto i 10 metri, un tender o un gommone conviene una RC nautica italiana
Anche su WhatsApp, Telegram e Viber