
Rigg und Mastbruch: Was zahlt die Bootsversicherung?
Mast und Rigg sind in der Bootsversicherung in der Regel als Teil des versicherten Boots mitversichert. Über einen Mastbruch entscheidet die Ursache, nicht das Alter des Riggs.
Masten, Spieren, Rigg und Segel gehören in den Wortlauten, mit denen wir arbeiten, zum versicherten Boot. Ein Unfallschaden ist erstattungsfähig. Nach dem Wortlaut des Londoner Marktes ist ein Versagen durch Verschleiß, mangelnde Wartung oder einen verborgenen Mangel eine ausgeschlossene Ursache. Dieser Wortlaut kennt keine Altersregel für das Rigg, und veröffentlichte Marktaussagen nennen 7 bis 25 Jahre.
Eigene Yacht zu versichern?
Nennen Sie uns Boot, Wert und Fahrtgebiet. Wir melden uns mit Konditionen aus dem Londoner Markt, in der Regel innerhalb von 24 Stunden.
Das Wichtigste in Kürze
- Das Rigg gehört zum versicherten Boot: Definition 4 im Wortlaut des Londoner Marktes nennt „Segel, Masten, Spieren, Rigg“, versichert zum vereinbarten Wert bei Teil- und Totalschäden.
- In den 5 Dokumenten des Londoner Marktes, die uns vorliegen (Policenwortlaut, Klauseln und Zusätze, IPID und zwei Antragsformulare), fanden wir 0 Bestimmungen zum Riggalter, geprüft am 20.10.2026.
- Beim Mastbruch entscheidet die Ursache: Die Kaskodeckung gilt für „unfallbedingten physischen Verlust oder Schaden“, und die Kaskoausschlüsse 2 (Verschleiß) und 5 (verborgene Mängel) nehmen die typischen Versagensursachen heraus.
- Eine Auflage zum Rigg kommt über eine Empfehlung des Gutachters, und General Condition 17 im Wortlaut des Londoner Marktes gibt 30 Tage für ihre Umsetzung.
- Der Wortlaut eines britischen Spezialprogramms (Version BW1, Juni 2026) zahlt den Folgeschaden nach einem gebrochenen Beschlag, ohne das defekte Teil, es sei denn, eine routinemäßige Kontrolle hätte den Fehler gefunden.
- Bei der Regatta gehen die Wortlaute auseinander. Das Racing Endorsement des Londoner Marktes schließt das Rigg aus. Das britische Spezialprogramm bietet eine optionale Riggdeckung mit einer zusätzlichen Selbstbeteiligung von 1 % oder £250, je nachdem, welcher Betrag höher ist.
Geprüft von Costas Matheou, zugelassener Versicherungsagent (Zypern). Lizenz und Qualifikationen prüfen Zuletzt aktualisiert am 21. Oktober 2026. Quellen zuletzt geprüft am 20. Oktober 2026.
Die Zahlen auf dieser Seite
0 von 5
Bestimmungen zu Riggalter, Neuverriggung oder Riggbegutachtung in den fünf Dokumenten des Londoner Marktes, die uns vorliegen.
Wortlaut des Londoner Marktes v10.02.2021, Klauseln, IPID und Antragsformulare, durchsucht am 20. Oktober 2026
30 Tage
Für die Umsetzung der Gutachterempfehlungen, nach einem Gutachten, das innerhalb von 45 Tagen ab Beginn genehmigt wurde.
Wortlaut des Londoner Marktes, General Condition 17
A$145.107
Der Reparaturkostenvoranschlag bei einem Mastbruch, den der Versicherer als Korrosion abgelehnt hatte. Er musste zahlen, weil er den Ausschluss nicht bewiesen hatte.
AFCA-Entscheidung 630634 (2020), australische Schlichtungsstelle7 bis 10, 10 bis 15 oder keine
Die Spanne der Altersvorgaben von Versicherern, die ein Rigger gefunden hat, darunter auch solche ganz ohne Alter.
Noonsite, wann das stehende Gut zu erneuern ist15 und 25 Jahre
Die genannten Schwellen eines Versicherers für einen Rigg-Check und für den Austausch eines Originalriggs.
YACHT-Magazin, 10. April 202525 %
Der Abzug „neu für alt“, den ein britisches Spezialprogramm bei Rigg- und Segelteilen ab 5 Jahren vornimmt, wenn die Reparatur sie besser macht als vorher.
Yacht and Motor Boat Policy, Version BW1, Juni 2026, Section 11, Klausel 2(e)
Gehören Mast, Rigg und Segel zum versicherten Boot?
Ja. In beiden Wortlauten, mit denen wir arbeiten, ist das Rigg als Teil des Boots versichert und nicht als eigener Gegenstand.
Das Rigg ist alles, was den Mast hält und die Segel bewegt: das stehende Gut (Wanten und Stagen) und das laufende Gut. Der Wortlaut des Londoner Marktes definiert das versicherte Boot in Definition 4: „‚Versichertes Boot‘ bezeichnet das in der Police beschriebene Boot einschließlich seiner Maschinen und aller Ausrüstung, Segel, Masten, Spieren, Rigg und Einrichtung, die für den Betrieb und die Instandhaltung des Boots üblicherweise erforderlich sind und typischerweise mit dem Boot verkauft würden.“ Die Wortlaute sind englisch; alle Zitate auf dieser Seite sind unsere Übersetzung des englischen Originals.
Derselbe Wortlaut ist eine Police zum vereinbarten Wert und sagt: „Es wird vereinbart, dass diese Bestimmung sowohl für Teil- als auch für Totalschäden gilt.“ Für einen gebrochenen Mast oder ein zerrissenes Großsegel gibt es also keine Abschreibungstabelle. Unser Ratgeber zu vereinbartem Wert und Zeitwert erklärt, was dieser Unterschied im Schadenfall ausmacht.
Ein britisches Spezialprogramm, die Yacht and Motor Boat Policy, Version BW1, Juni 2026, versichert das Boot „einschließlich Rumpf, Maschinen, Ausrüstung und Zubehör“. Seine Definition nennt Mast und Segel nicht. Seine eigenen Riggklauseln (der Regattaausschluss, der Segelausschluss und die Abzugstabelle) behandeln „Mast, Spieren, Segel, stehendes und laufendes Gut“ als Teil eines Schadens am Boot. Das Programm steht Eignern mit Wohnsitz in Großbritannien und in Europa offen.
Der Zusatz „typischerweise mit dem Boot verkauft“ im Wortlaut des Londoner Marktes ist für Ersatzsegel wichtig. Dazu weiter unten mehr.
Wie alt darf das Rigg sein? Gibt es eine 10-Jahres-Regel?
Nicht im Wortlaut des Londoner Marktes. Wir haben alle fünf Dokumente nach einem Riggalter, einem Intervall für die Neuverriggung und einer Riggbegutachtung durchsucht und nichts gefunden. Das Riggalter erreicht die Police auf anderem Weg: über eine Empfehlung des Gutachters oder Riggers, die der Versicherer zur Auflage macht, und über den Verschleißausschluss, wenn das Rigg versagt.
Durchsucht haben wir den Policenwortlaut, die Klauseln und Zusätze, das IPID und zwei Antragsformulare. Die Antragsformulare fragen nach dem Datum des letzten Gutachtens („DATE VESSEL LAST SURVEYED“). Nach dem Alter des stehenden Guts fragen sie nicht.
Wir zitieren Ausschlüsse und Auflagen aus dem Wortlaut, der uns vorliegt, nicht aus einer Maklerzusammenfassung und nicht aus dem, was am Steg weitererzählt wird. Bei einer Frage zum Rigg heißt das für uns: die Klauseln, die tatsächlich im Dokument stehen.
Ein britisches Spezialprogramm veröffentlicht Hinweise über Versicherer im Allgemeinen, keine Klausel seines eigenen Wortlauts. Darin heißt es, bei Plänen mit einer Ozeanüberquerung „verlangen Versicherer in der Regel eine vollständige Riggprüfung durch einen qualifizierten Riggsachverständigen, sobald das Rigg 7 bis 10 Jahre alt ist“, und manche Versicherer könnten vor einer Überquerung auf einem Austausch bestehen, wenn das Rigg 7 Jahre oder älter ist. Für andere Fahrten seien Versicherer „im Allgemeinen entspannter“. Sein eigener BW1-Wortlaut setzt ebenfalls keine Altersregel für das Rigg.
Dasselbe Programm schrieb im Juli 2023, manche Policen machten den Austausch des Riggs alle 5 bis 10 Jahre zur Bedingung. Eine Police, die das Rigg gar nicht erwähnt und sich auf den Verschleißausschluss stützt, nannte es „tatsächlich den häufigeren Ansatz“.
Die zehn Jahre kursieren vor allem unter Eignern: „Wir haben gehört, dass es schwieriger wird, Versicherungsschutz zu bekommen, wenn das stehende Gut älter als 10 Jahre ist“, schrieb ein Mitglied eines Moody-Eignerforums. Rigger und Gutachter nennen 10 bis 15 Jahre als Faustregel für Drahtwanten; ein deutscher Makler schreibt in einem undatierten Blogbeitrag, namhafte Hersteller empfählen einen Wechsel des Riggs nach 10 Jahren. Versicherer „schreiben keinen Zeitraum vor“, stellte Pip Hare von Yachting World 2020 klar, erwarten aber, dass eine qualifizierte Person das Rigg wartet.
Eine Ozeanüberquerung bringt eigene Bedingungen mit, die unsere Seite zu Bedingungen für Hochseepassagen behandelt. Zum Alter des Boots statt des Riggs lesen Sie ältere Segelboote versichern. Dies ist keine Finanzberatung.
Was sagt der Markt tatsächlich zum Riggalter?
Die veröffentlichten Positionen weichen voneinander ab. Jede Zeile unten ist die eigene Aussage der jeweiligen Quelle zu ihrem Datum, und keine davon ist eine Regel für jede Police.
| Quelle | Was sie sagt | Art | Datum |
|---|---|---|---|
| Der Wortlaut des Londoner Marktes, der uns vorliegt | Keine Altersregel für das Rigg, kein Intervall für die Neuverriggung, keine Riggbegutachtung. Ein Versagen durch Verschleiß oder einen verborgenen Mangel ist eine ausgeschlossene Ursache (Kaskoausschlüsse 2 und 5); eine Auflage zum Rigg kann über eine Gutachterempfehlung kommen (General Condition 17) | Policenwortlaut, geprüftes Fehlen | v10.02.2021, geprüft am 20.10.2026 |
| Veröffentlichte Hinweise eines britischen Spezialprogramms | Versicherer wollen in der Regel eine vollständige Riggprüfung, sobald das Rigg 7 bis 10 Jahre alt ist, bei Plänen mit Ozeanüberquerung; manche bestehen ab 7 Jahren vor einer Überquerung auf einem Austausch | Hinweis über Versicherer allgemein, keine Klausel | Erfasst am 18.10.2026 |
| Der Wortlaut desselben Programms (BW1) | Keine Altersauflage für das Rigg. Rigg- und Segelschäden werden um 25 % gekürzt, wenn das Teil 5 Jahre oder älter ist und die Reparatur es besser macht als vorher (nicht beim Totalschaden) | Policenwortlaut | Juni 2026 |
| Pantaenius, zitiert im YACHT-Magazin | Boot älter als 15 Jahre: Alter und Zustand des Riggs werden abgefragt. Rigg älter als 15 Jahre: Rigg-Check durch Rigger oder Segelmacher. Boot älter als 25 Jahre mit Originalrigg: Austausch, Riggschäden bis dahin ausgeschlossen | Versichereraussage in der Presse | 10. April 2025 |
| Noonsite (Artikel eines Riggers) | Der Markt ist uneinheitlich: „7 bis 10 Jahre, 10 bis 15 Jahre und in manchen Fällen gar keine Altersangabe“ | Fahrtenseglerportal, Meinung des Autors | ca. 2023 |
| Practical Boat Owner (Gutachter Ben Sutcliffe-Davies) | „Nach 10 Jahren das Rigg gründlich ansehen, nach 15 Jahren komplett erneuern.“ | Technischer Rat | 22. August 2025 |
| Yachting World (Pip Hare) | Versicherer „schreiben keinen Zeitraum vor“ und erwarten Wartung durch „eine qualifizierte Person“; berichtet von einer Abschreibung um ein Drittel ab 10 bis 12 Jahren in „den meisten Versicherungspolicen“ | Fachpresse | September 2020 |
| Riggtech (ein australischer Rigger) | „Versicherer verlangen heute, dass das stehende Gut ungefähr alle 7 bis 10 Jahre ersetzt wird“, ohne einen Versicherer zu nennen | Rigger, Handwerksbetrieb | 11. Dezember 2020 |
Jede Zeile ist die eigene Aussage der jeweiligen Quelle zu ihrem Datum. Keine ist eine Regel für jede Police. Wettbewerber und Handwerksbetriebe werden genannt, aber nie verlinkt, wo die Seite ihre eigene ist.
Die Abschreibung bei Yachting World beschreibt nicht den Wortlaut des Londoner Marktes, der Teilschäden zum vereinbarten Wert reguliert. Derselbe YACHT-Artikel berichtet, dass Profis für Drahtwanten etwa 15 Jahre oder 20.000 Seemeilen empfehlen, für Stangen- und Faserrigg kürzere Intervalle, und eine professionelle Prüfung mindestens alle fünf Jahre. Keiner der beiden Wortlaute in dieser Tabelle unterscheidet zwischen Draht, Stange und Dyneema. Wir prüfen diese Tabelle bis zum 18.04.2027 erneut, oder früher, wenn sich ein Wortlaut ändert.
Zahlt die Versicherung bei einem Mastbruch?
Das hängt von der Ursache ab. Nach dem Wortlaut des Londoner Marktes fällt ein Mastbruch durch einen Unfall (Bö, Kenterung, Kollision oder Grundberührung) unter die Kaskodeckung für „unfallbedingten physischen Verlust oder Schaden“. Verursachen Verschleiß, allmähliche Verschlechterung, mangelnde Wartung oder ein verborgener Mangel das Versagen, ist diese Ursache durch die Kaskoausschlüsse 2 und 5 ausgeschlossen, und der Wortlaut sagt nicht, ob der Folgeschaden bezahlt wird.
Die Tabelle ist unsere Lesart der Klauseln des Londoner Marktes, keine Schadenentscheidung. Über jeden Schaden entscheidet der Versicherer.
| Szenario | Entscheidende Klausel | Wahrscheinliche Lesart | Was der Wortlaut nicht sagt |
|---|---|---|---|
| Eine Bö oder Kenterung bricht ein intaktes Rigg | Kaskodeckung, „unfallbedingter physischer Verlust oder Schaden“ | Gedeckt, abzüglich Selbstbeteiligung | |
| Eine Kollision oder Grundberührung holt den Mast herunter | Kaskodeckung | Gedeckt, abzüglich Selbstbeteiligung | |
| Ein ermüdetes Want oder ein gerissener Walzterminal versagt beim normalen Segeln | Ausschluss 2, „Verschleiß, allmähliche Verschlechterung, mangelnde Wartung“ | Ausgeschlossene Ursache | Ob der Folgeschaden bezahlt wird |
| Ein korrodierter Beschlag oder Püttinge versagen | Ausschluss 2, „allmähliche Verschlechterung“ | Ausgeschlossene Ursache | Ob der Folgeschaden bezahlt wird |
| Ein Herstellungs- oder Konstruktionsfehler an einem Beschlag | Ausschluss 5, „Herstellungs- oder Konstruktionsfehler einschließlich verborgener Mängel“ | Ausgeschlossene Ursache | Ob der Folgeschaden bezahlt wird |
| Ein Mastbruch während einer Regatta, mit dem Racing Endorsement in der Police | Racing Endorsement, „ausgenommen Schäden an Masten, Spieren, Segeln, laufendem und stehendem Gut“ (im Original „Standard (sic) Rigging“) | Rigg bei der Regatta ausgeschlossen | |
| Das Rigg geht in einem benannten Sturm (Named Windstorm) verloren | Selbstbeteiligung für benannte Stürme, 10 % mit unterschriebenem Hurrikanplan | Gedeckt, mit der Sturm-Selbstbeteiligung |
Wer muss die Ursache beweisen? Eine veröffentlichte Entscheidung der australischen Schlichtungsstelle zeigt, wie das laufen kann. In der AFCA-Entscheidung 630634 verlor eine Yacht ihren Mast, nachdem ein Wantenspanner am Achterstag gebrochen war. Das Rigg war acht Monate zuvor erneuert worden, die Wantenspanner aber hatte man weiterverwendet. AFCA stellte fest, dass, sobald der Eigner einen Schaden nachweist, „die Beweislast auf den Versicherer übergeht, der mit überwiegender Wahrscheinlichkeit zeigen muss, dass er sich auf einen Ausschluss berufen kann“. Der Versicherer hatte nicht gezeigt, dass Korrosion das Versagen verursachte, und musste zahlen, wie Insurance News berichtete am 15. April 2020. Das war eine australische Yachtpolice nach australischem Recht, keiner der beiden Wortlaute auf dieser Seite, und für Deutschland bindet die Entscheidung niemanden.
Bewahren Sie in den ersten Stunden den gebrochenen Beschlag auf und fotografieren Sie das Rigg, bevor Sie es kappen, sofern das gefahrlos möglich ist. Der Wortlaut des Londoner Marktes verlangt, „uns Gelegenheit zu geben, das beschädigte Eigentum vor einer Reparatur oder Entfernung zu besichtigen“. Unsere Seite zu den ersten Stunden nach einem Mastbruch beschreibt den vollständigen Ablauf.
Bei einem älteren Boot kann ein neues Rigg mehr kosten, als das Boot wert ist, und der Schaden endet dann als Totalschaden. Was ein neues Rigg kostet, sagt Ihnen nur das Angebot eines Riggers. Der Gutachter von Practical Boat Owner hat vier Yachten erlebt, die nach dem Verlust ihres Riggs aus diesem Grund als Totalschaden abgerechnet wurden. Zu den Sturmbedingungen lesen Sie die Selbstbeteiligung für benannte Stürme erklärt, und zu allen Ausschlüssen was die Yachtversicherung nicht deckt. Dies ist keine Finanzberatung.
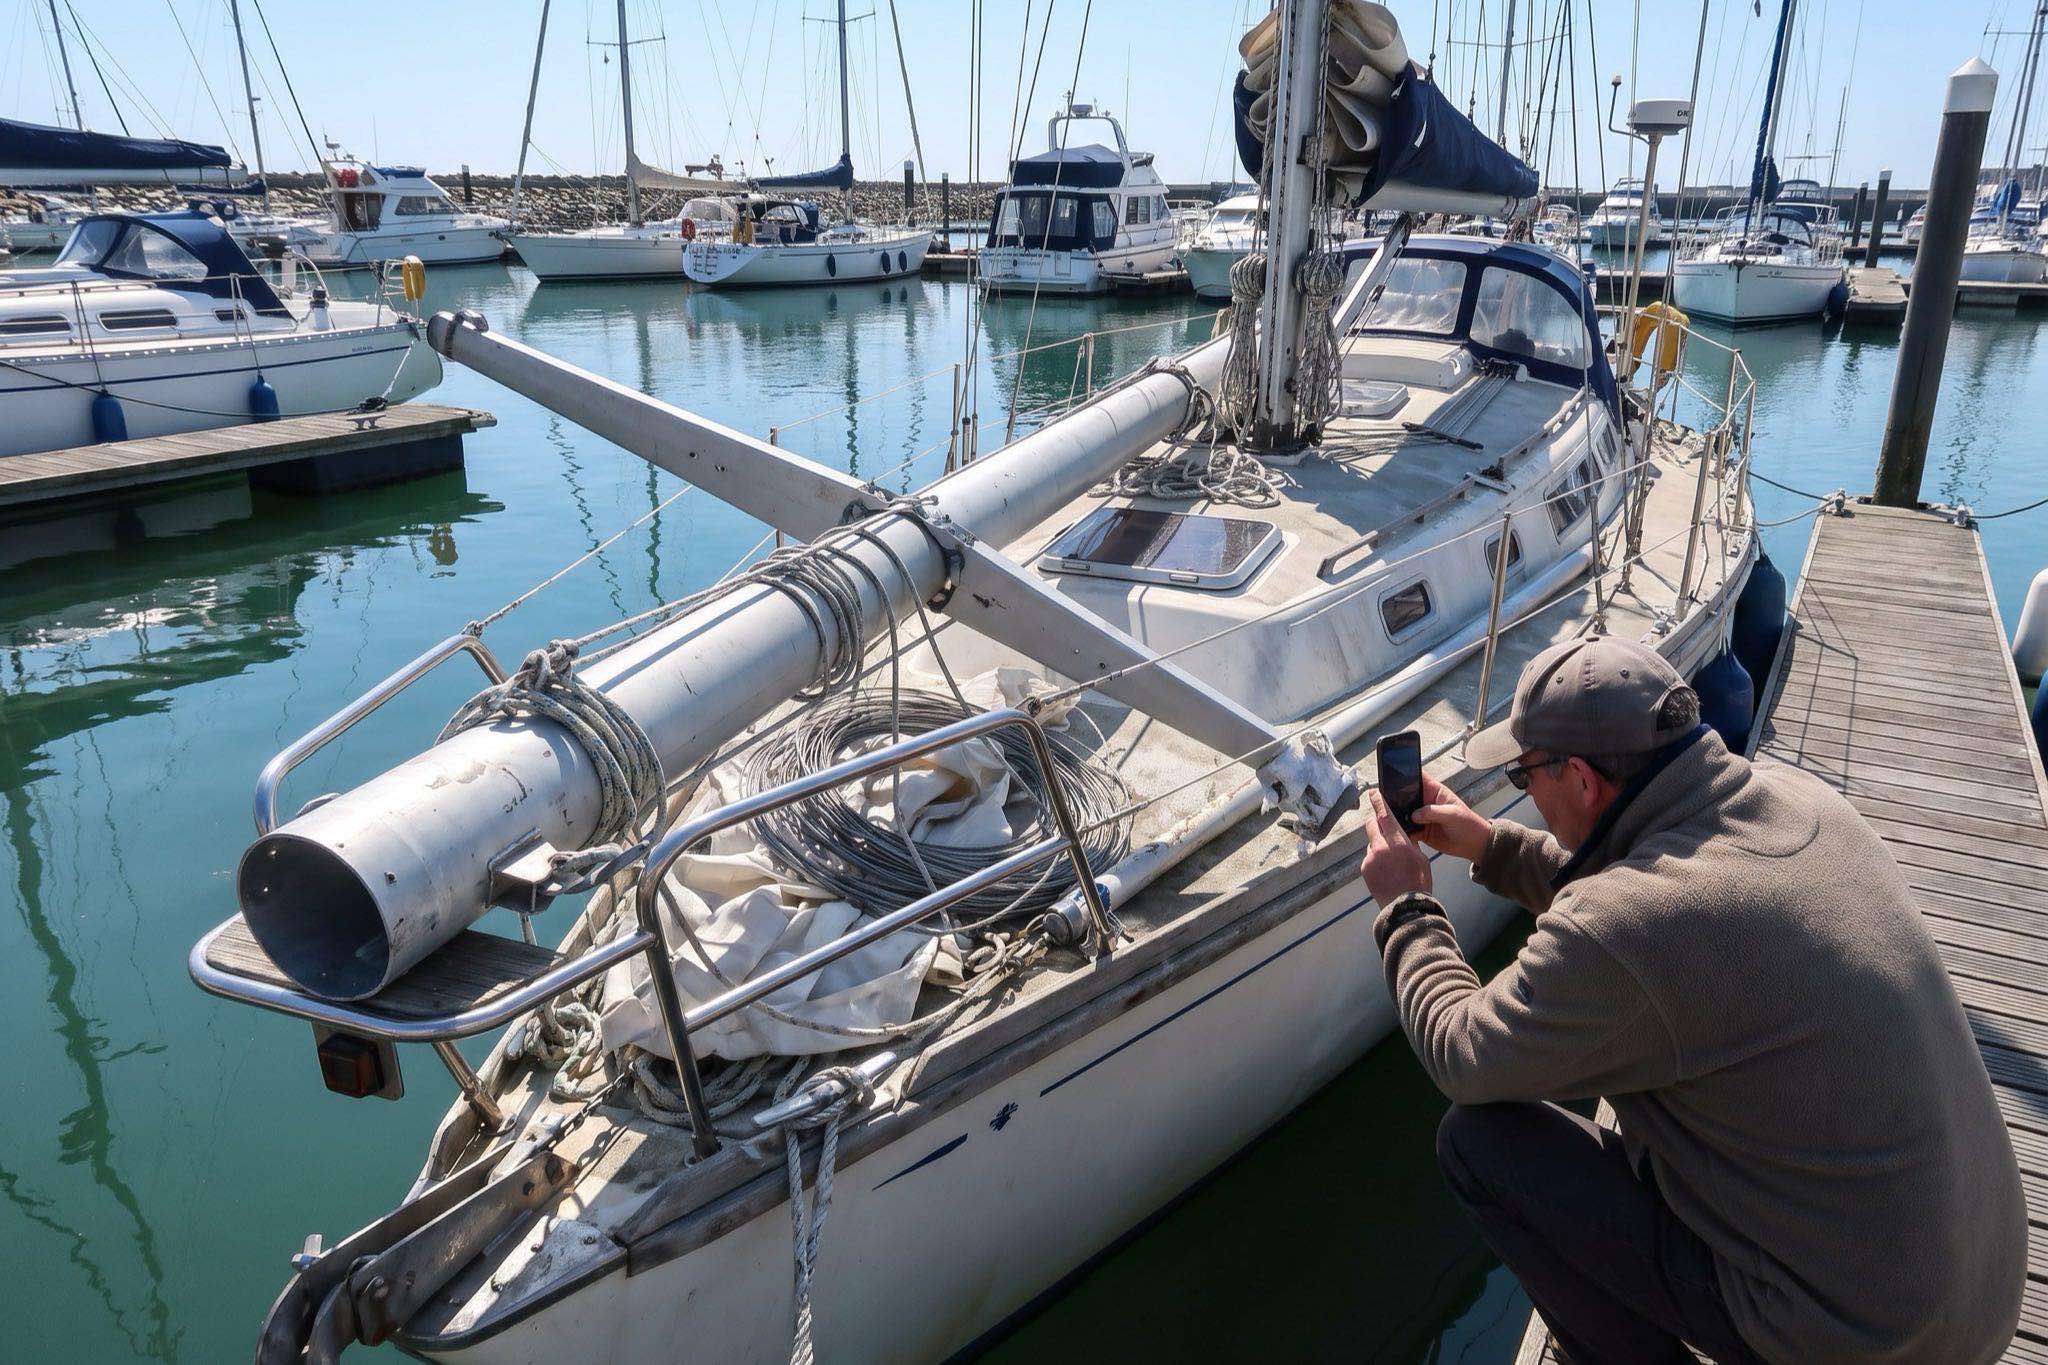
Zahlt die Versicherung den Folgeschaden, wenn ein Beschlag bricht und das Rigg herunterkommt?
Die beiden Wortlaute antworten unterschiedlich. Der Wortlaut des Londoner Marktes schließt Verlust oder Schaden aus, der durch Verschleiß oder einen verborgenen Mangel „verursacht“ wird, und enthält keine Klausel, die den Folgeschaden wieder einschließt. Ob dieser Schaden bezahlt wird, sagt er nicht. Der Wortlaut eines britischen Spezialprogramms zahlt den Folgeschaden, aber nicht das defekte Teil.
| Wortlaut | Was er sagt | Folgeschaden nach einem Beschlagbruch |
|---|---|---|
| Wortlaut des Londoner Marktes (v10.02.2021) | „Sofern nicht vor einem Schaden schriftlich von uns vereinbart, gelten für diesen Deckungsabschnitt folgende Ausschlüsse … 2. Jeder Verlust oder Schaden, verursacht durch Verschleiß, allmähliche Verschlechterung, mangelnde Wartung, inneren Verderb, Witterung … 5. Herstellungs- oder Konstruktionsfehler einschließlich verborgener Mängel.“ | Nicht geregelt. Der Wortlaut enthält keine Folgeschadenklausel, und die Frage ist beim Makler offen |
| Der Wortlaut eines britischen Spezialprogramms (BW1, Juni 2026) | Gedeckt: „1.7 Verborgener Mangel, ausgenommen die Kosten für Reparatur oder Ersatz des mangelhaften Teils“ und „2.3 unfallbedingter Verlust oder Schaden als Folge allmählicher Verschlechterung, ausgenommen die Kosten für Reparatur oder Ersatz des verschlechterten Teils“. Nicht gedeckt: „4.11 Allmähliche Verschlechterung, es sei denn, sie hätte bei routinemäßiger Kontrolle nicht erkannt und durch Wartung, Instandhaltung oder Austausch nach den Herstellervorgaben oder nach allgemein anerkannter Praxis und dem Rat eines qualifizierten Sachverständigen nicht verhindert werden können …“ | Bezahlt, ohne das defekte Teil, es sei denn, routinemäßige Kontrolle oder Wartung hätte die Verschlechterung erkennen können |
Das britische Spezialprogramm definiert allmähliche Verschlechterung (Gradual Deterioration) so, dass sie „Korrosion“ einschließt. Ein korrodierter Walzterminal fällt dort also unter 2.3 und 4.11, nicht unter die Klausel zum verborgenen Mangel. Die ältere Marktform, die Institute Yacht Clauses 1/11/85, folgt bei verborgenen Mängeln einem ähnlichen Muster: Das mangelhafte Teil ist ausgeschlossen, der Folgeschaden gedeckt, vorbehaltlich gebotener Sorgfalt.
Bis die Antwort für den Londoner Markt vorliegt, planen Sie so, als sei Ihre Riggakte in jedem Fall Ihr Beweis, und lesen Sie, wie ein Schaden gemeldet wird.
Worauf schaut der Versicherer statt auf das Riggalter?
Auf das Gutachten. Nach dem Wortlaut des Londoner Marktes muss ein verlangtes Gutachten innerhalb von 45 Tagen ab Beginn vorliegen und genehmigt sein. Seine Empfehlungen, die bei einem Segelboot auch das Rigg betreffen können, sind innerhalb von 30 Tagen nach dem Gutachten umzusetzen. Laut Klausel führt ein Verstoß dazu, dass die Police „von Beginn an nichtig“ wird.
Was der Wortlaut des Londoner Marktes verlangt:
- General Condition 17. „Sofern nicht schriftlich anders mit uns vereinbart, muss ein als Deckungsvoraussetzung verlangtes Gutachten innerhalb von 45 Tagen ab Beginn dieser Vereinbarung bei uns eingegangen und von uns genehmigt sein.“ Empfehlungen „sind innerhalb von 30 Tagen ab dem Datum des Gutachtens oder innerhalb einer von uns vereinbarten Frist umzusetzen.“
- Survey Requirement. „Es wird zugesichert, dass ein Gutachten gültig ist und alle darin enthaltenen Empfehlungen des Gutachters umgesetzt wurden.“
- Photograph Requirement. Ein Foto des Boots „innerhalb von 14 Tagen ab dem Beginndatum“.
- Seetüchtigkeit (Seaworthiness). Das Boot „und seine gesamte Ausrüstung und Maschinen müssen funktionsfähig und ordnungsgemäß gewartet sein“.
„Von Beginn an nichtig“ sind die Worte der Klausel selbst (im Original: „void this policy from inception“). Der britische Insurance Act 2015 hat geändert, wie Verstöße gegen Zusicherungen und Bedingungen nach englischem Recht behandelt werden. Wie diese Klausel im Streitfall wirkt, ist also eine Rechtsfrage. Dies ist keine Finanzberatung.
Eigner beschreiben, wie eine Empfehlung zur Neuverriggung ankommt. Ein Eigner im Cruisers Forum schrieb, eine Prüfung habe „nichts Schadhaftes gefunden“, und der Bericht habe trotzdem „den Austausch empfohlen“. Ein anderer Eigner berichtete im YBW-Forum, dass die Erweiterung des Fahrtgebiets von Großbritannien auf die Azoren eine neue Zusicherung brachte, nach der das stehende Gut jünger als zehn Jahre sein muss. Das sind Eignerberichte, keine Versichererpolitik.
Unser Ratgeber dazu, wann ein Gutachten verlangt wird und was es entscheidet, behandelt das Gutachten selbst.
Was passiert, wenn Sie die Riggreparatur aufschieben?
Nach dem Wortlaut des Londoner Marktes wird das Boot ab einem Schadenereignis bis zum Abschluss der Reparatur mit seinem tatsächlichen Marktwert bewertet, nicht mit dem vereinbarten Wert. Über dem Wert in der Police liegt es nie, es sei denn, der Versicherer stimmt schriftlich zu.
Eine Fassung des Unrepaired Damage Valuation Endorsement in den Klauseln lautet: „Es wird vereinbart, dass das VERSICHERTE BOOT im Fall eines Ereignisses, das zu einem Anspruch aus dieser Police führt, auf Grundlage des tatsächlichen Marktwerts zum Zeitpunkt des Ereignisses bewertet wird.“ Sie endet mit: „Die Police wird wieder zu einer Police zum vereinbarten Wert, sobald die Reparaturen zufriedenstellend abgeschlossen sind.“
Kaskoausschluss 6 fügt eine zweite Regel hinzu. Er schließt „Ansprüche aus unreparierten Schäden“ aus, wenn das Boot später durch eine versicherte Gefahr innerhalb der Versicherungsperiode „zu einem tatsächlichen, konstruktiven oder vergleichsweisen Totalschaden“ wird.
Praktisch heißt das: Wer als Fahrtensegler eine Riggreparatur bis zu einem günstigeren Hafen aufschiebt, ist bis zum Abschluss der Arbeiten zum Marktwert versichert. Unter vereinbarter Wert und Zeitwert lesen Sie, wie das die Regulierung verändert.
Sind Mast, Rigg und Segel bei der Regatta versichert?
Nicht unter dem Racing Endorsement des Londoner Marktes, das das Rigg bei Regatten ausschließt. Der Wortlaut eines britischen Spezialprogramms kann das Rigg bei Regatten decken, als optionaler Abschnitt, der im Versicherungsnachweis steht.
| Wortlaut | Rigg bei der Regatta | Selbstbeteiligung | Bedingungen |
|---|---|---|---|
| Wortlaut des Londoner Marktes, Racing Endorsement | Ausgeschlossen: „ausgenommen Schäden an Masten, Spieren, Segeln, laufendem und stehendem Gut“ (im Original „Standard (sic) Rigging“) | Die Selbstbeteiligungen für Kasko und Maschine, P&I, Crew-Haftpflicht, Passagier-Haftpflicht und persönliche Gegenstände verdoppeln sich bei jedem Regattaschaden | „sofern keine Jury der International Yacht Racing Union besteht“; deckt „Regatten oder simulierte Regatten“ |
| Der Wortlaut eines britischen Spezialprogramms (BW1, Section 6, optional) | Gedeckt, wenn vereinbart und im Versicherungsnachweis aufgeführt: „Verlust oder Schaden an Mast, Spieren, Segeln und Rigg“, dazu verlorene Startgelder bis £1.000 | Eine zusätzliche Selbstbeteiligung „von 1 % der Versicherungssumme für Rumpf, Maschinen, Ausrüstung und Zubehör oder £250, je nachdem, welcher Betrag höher ist“, zusätzlich zur Selbstbeteiligung im Nachweis; nicht für Boote unter 17 Fuß | Nur Segelboote. Ohne Section 6 nimmt sein Ausschluss 6.2 „Mast, Spieren, Segel und Rigg, während das Boot an einer Regatta teilnimmt“ heraus |
Der Wortlaut des Londoner Marktes zählt eine Rallye als „Regatta oder Geschwindigkeitsprüfung“ (Definition 15). Eine Rallye-Teilnahme braucht deshalb die vorherige schriftliche Zustimmung des Versicherers (General Condition 16). Unser kommender Ratgeber dazu, wie sich der Regattaschutz zwischen Policen unterscheidet, behandelt Regatten ausführlich.
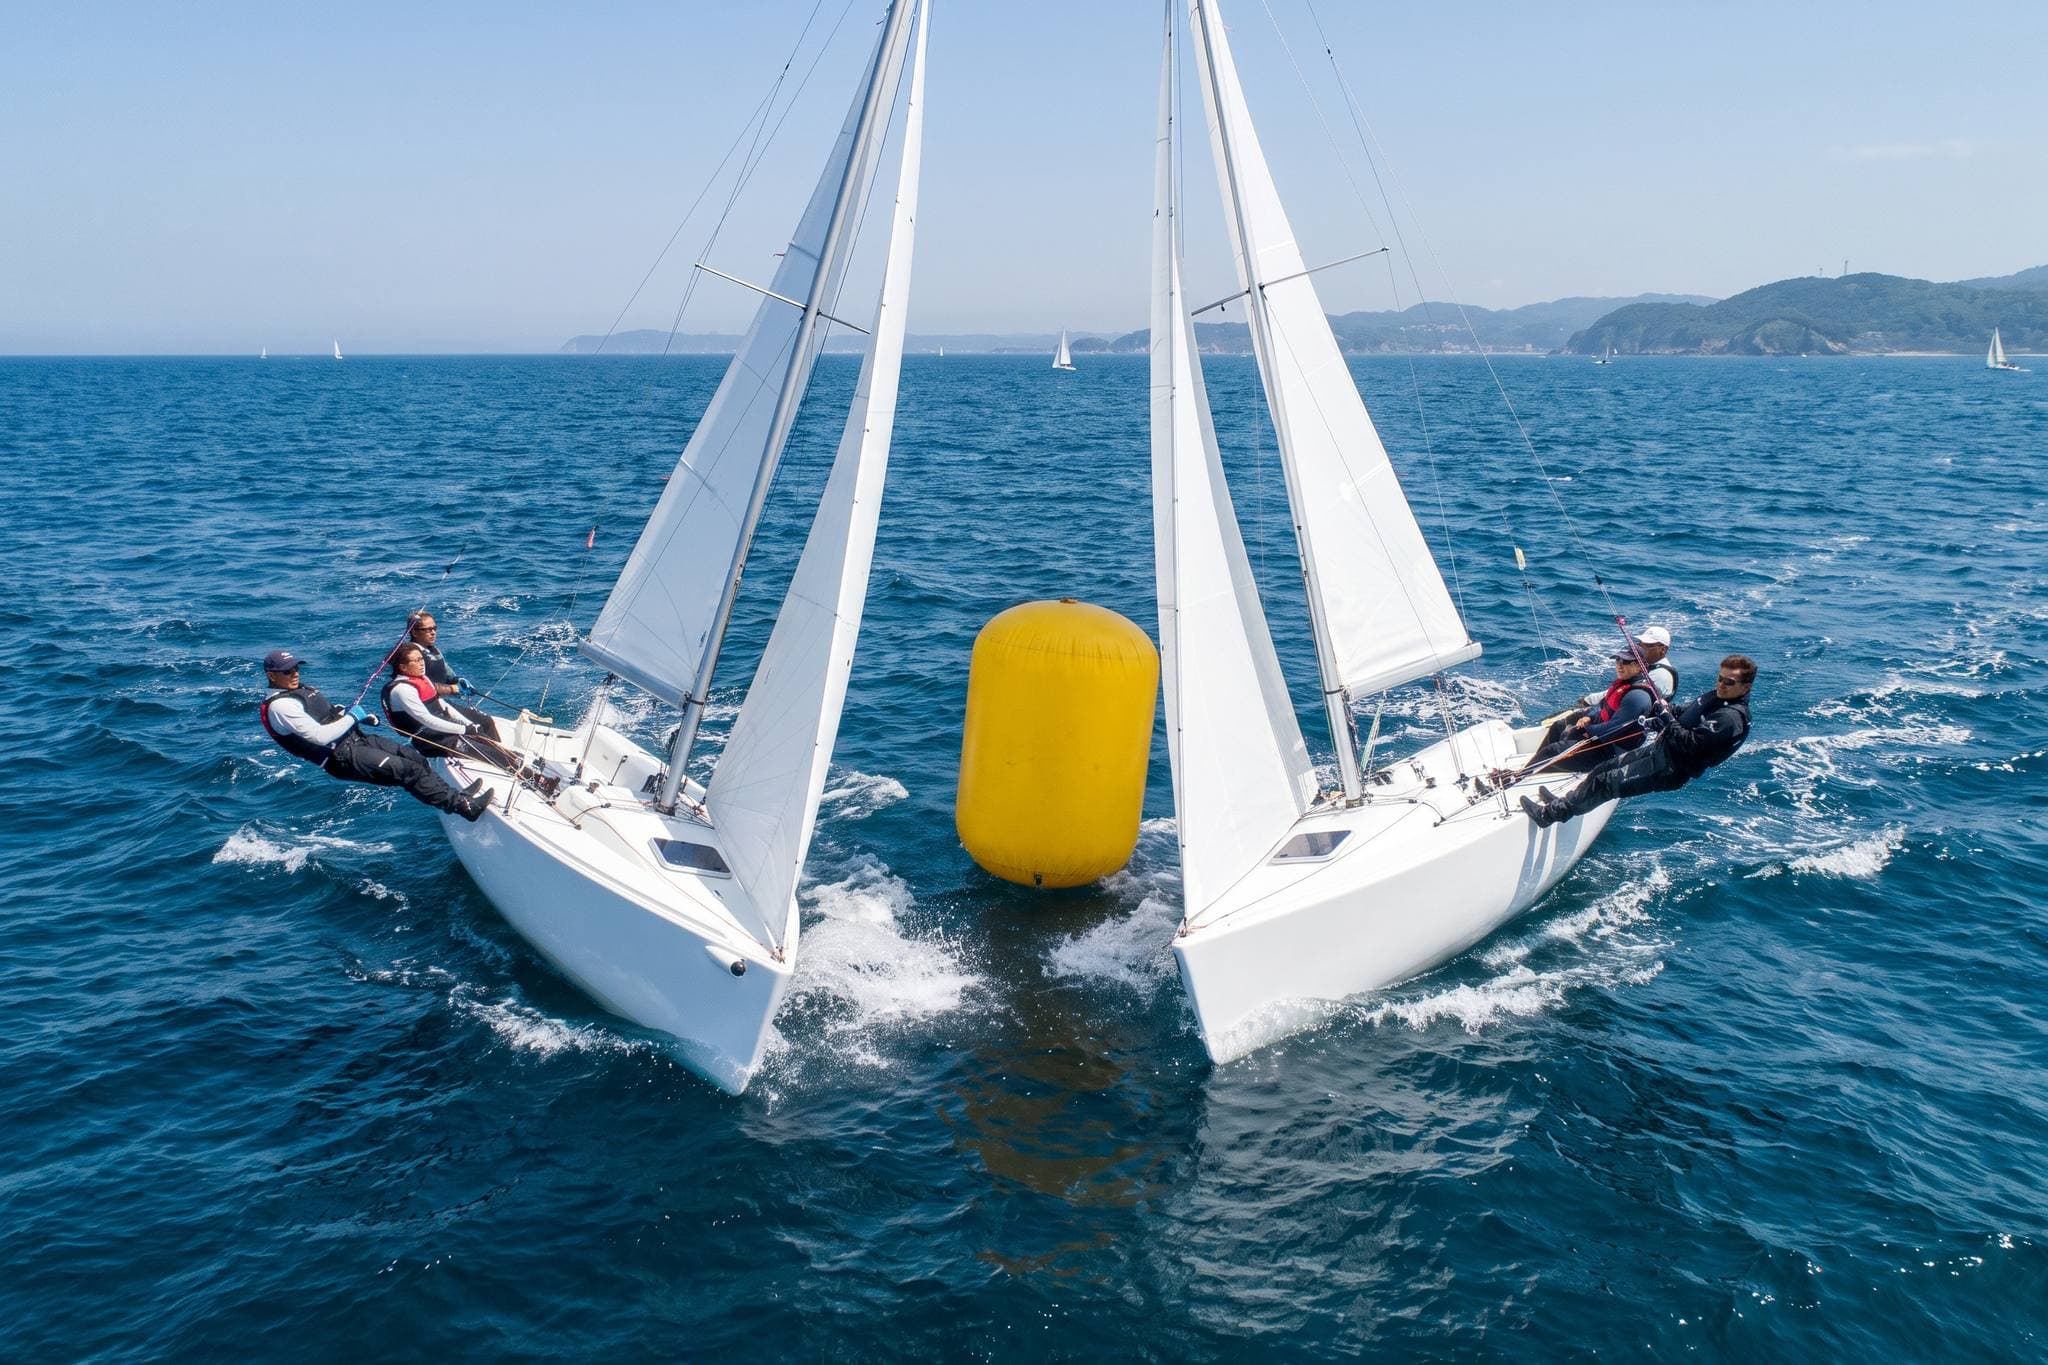
Sind Ersatzsegel und Regattasegel versichert?
Nicht eindeutig. Der Wortlaut des Londoner Marktes deckt Segel als Teil des Boots nur, wenn sie „für den Betrieb und die Instandhaltung des Boots üblicherweise erforderlich sind und typischerweise mit dem Boot verkauft würden“. Was als persönliche Gegenstände gilt, ist nur an Bord oder beim Verladen versichert, zum Zeitwert und bis $5.000 je Gegenstand.
Nach dem Wortlaut des Londoner Marktes sind Ersatzsegel, die in einer Segelmacherei oder einer Garage lagern, also nur gedeckt, wenn sie als Teil des versicherten Boots zählen, denn die Deckung für persönliche Gegenstände gilt nur an Bord. Auf welche Seite eine Ersatz- oder Regattagarderobe fällt, ist eine offene Frage für den Makler, und wir beantworten sie nicht an seiner Stelle.
Der Wortlaut des britischen Spezialprogramms deckt persönliche Gegenstände „an Bord des Boots, eingelagert, in einem Fahrzeug oder während des Transports“, begrenzt auf 2 % der Versicherungssumme des Boots und höchstens £2.000. Ein einzelner Gegenstand über £1.000 braucht die Zustimmung des Versicherers.
Dasselbe Programm schließt Segel aus, die „im Gebrauch vom Wind zerrissen oder weggeblasen“ werden (Ausschluss 5.1). Außerdem kürzt es Rigg- und Segelschäden um 25 % (Abzug „neu für alt“), wenn das Teil 5 Jahre oder älter ist und die Reparatur es besser machen würde als vorher. Beim Total- oder konstruktiven Totalschaden gilt dieser Abzug nicht.
Geben Sie Ersatz- oder Regattasegel an, wenn Sie ein Angebot anfragen. Wie der vereinbarte Wert die Segel behandelt, die zum Boot gehören, lesen Sie unter vereinbarter Wert und Zeitwert.
Was gehört in Ihre Riggakte, bevor Sie ein Angebot anfragen?
Sechs Unterlagen beantworten das meiste, was ein Versicherer zum Rigg wissen will.
- 1Datum und Rechnung der letzten Neuverriggung. Ohne sie „gehen Gutachter und Versicherer davon aus, dass es das Originalrigg des Boots ist“, wie ein Moody-Eigner schrieb.
- 2Der letzte schriftliche Bericht des Riggers. Ein Eigner im YBW-Forum lässt alle zwei bis drei Jahre einen Rigg-Check machen, „nur um Streit über Wartung und Kontrolle zu vermeiden, falls es doch versagt.“
- 3Mastmaterial und Riggtyp. Aluminium oder Carbon; Draht, Stange oder Faser.
- 4Das Datum des Gutachtens. Und der Nachweis, dass Empfehlungen zum Rigg umgesetzt wurden.
- 5Ihre Regattapläne. Und ob das Rigg bei Regatten versichert sein soll.
- 6Eine Liste der Ersatz- und Regattasegel. Und wo sie lagern.
Unser Anfrageformular fragt nach dem Jahr des stehenden Guts und dem Mastmaterial. Das sind unsere Vorabfragen, keine Regeln des Versicherers. Dieser Ratgeber nennt keine Prämien; zu Deckung und Kosten lesen Sie, was eine Segelboot-Versicherung deckt und kostet.
Wir prüfen eine Anfrage gegen die veröffentlichten Bedingungen des Marktes, bevor sie irgendwohin geht. Wenn ein Rumpftyp oder eine Auflage das Boot aus dem herausnimmt, was ein Markt zeichnet, sagen wir das klar, bevor etwas verschickt wird.
Mit fertiger Riggakte dauert das Anfrageformular nur wenige Minuten, und wir ordnen Ihr Boot dem Markt zu, dessen Bedingungen passen, oder sagen klar, wenn keiner es platzieren kann.
Rigg und Mastbruch: häufige Fragen
1.Ist ein Mastbruch durch die Yachtversicherung gedeckt?
+
Meist ja, wenn ein Unfall ihn verursacht hat, etwa eine Bö, eine Kenterung, eine Kollision oder eine Grundberührung. Nach dem Wortlaut des Londoner Marktes sind Verschleiß, allmähliche Verschlechterung, mangelnde Wartung und verborgene Mängel ausgeschlossene Ursachen (Kaskoausschlüsse 2 und 5), und der Wortlaut sagt nicht, ob der Folgeschaden bezahlt wird. Bewahren Sie den gebrochenen Beschlag auf und fotografieren Sie das Rigg, bevor es gekappt wird.
2.Wie alt darf das Rigg sein? Muss das stehende Gut alle 10 Jahre erneuert werden?
+
Nicht als feste Regel. Der Wortlaut des Londoner Marktes setzt kein Riggalter. Ein britisches Spezialprogramm schreibt in seinen Hinweisen, Versicherer wollten bei Plänen mit Ozeanüberquerung in der Regel eine Riggprüfung nach 7 bis 10 Jahren. In der Praxis kommt eine Auflage zum Rigg meist als Empfehlung des Gutachters.
3.Zahlt die Versicherung den Folgeschaden an Deck und Rumpf, wenn ein Want reißt?
+
Der Wortlaut des Londoner Marktes regelt es nicht: Er enthält keine Folgeschadenklausel, und die Frage ist beim Makler offen. Der Wortlaut eines britischen Spezialprogramms zahlt den Folgeschaden, aber nicht das defekte Teil, es sei denn, eine routinemäßige Kontrolle hätte den Fehler gefunden.
4.Werden Segel im Schadenfall abgeschrieben?
+
Nach dem Wortlaut des Londoner Marktes gehören die Segel zum Boot mit vereinbartem Wert, ohne Abschreibungstabelle bei Teilschäden. Der Wortlaut eines britischen Spezialprogramms kürzt Rigg- und Segelschäden um 25 % bei Teilen ab 5 Jahren, wenn die Reparatur sie besser macht als vorher.
5.Ist mein Rigg bei der Regatta versichert?
+
Unter dem Racing Endorsement des Londoner Marktes nicht: Das Rigg ist bei Regatten ausgeschlossen, und fünf Selbstbeteiligungen verdoppeln sich. Der optionale Regattaabschnitt eines britischen Spezialprogramms deckt das Rigg, mit einer zusätzlichen Selbstbeteiligung von 1 % oder £250, je nachdem, welcher Betrag höher ist.
6.Was, wenn ich nicht weiß, wann das Rigg zuletzt erneuert wurde?
+
Rechnen Sie damit, dass es als Originalrigg des Boots behandelt wird. Ein schriftlicher Bericht eines Riggers über den Zustand ist der beste Nachweis, den Sie vorlegen können. Geben Sie bei der Anfrage an, was Sie wissen.
7.Wer muss beweisen, warum der Mast gebrochen ist?
+
Das hängt von der Police und dem Recht ab, das für sie gilt. In einer veröffentlichten Entscheidung der australischen Schlichtungsstelle, AFCA-Entscheidung 630634, wies der Eigner einen Schaden nach, und danach musste der Versicherer beweisen, dass sein Korrosionsausschluss greift. Das gelang ihm nicht, und er musste zahlen. Für Deutschland ist diese Entscheidung nicht bindend.
Quellen und wie wir die Wortlaute zitieren
- Der Wortlaut des Londoner Marktes: Yacht Insuring Agreement v10.02.2021 (Definitionen 4, 11 und 15; Kaskodeckung; Kaskoausschlüsse 2, 5 und 6; General Conditions 16 und 17; Personal Property; Duties 4); Yacht and Liability Clauses and Endorsements (Racing Endorsement, Survey Requirement, Photograph Requirement, Unrepaired Damage Valuation Endorsement); IPID. Liegt uns vor, geprüft am 20.10.2026. Zitate sind unsere Übersetzung des englischen Originals.
- Der Wortlaut eines britischen Spezialprogramms: Yacht and Motor Boat Policy, Version BW1, Juni 2026 (Definitionen; Section 1, Klauseln 1.7, 2.3, 4.11, 5.1, 6.2; Section 3; Section 6; Section 11, Klauseln 2 und 5). Erfasst am 18.10.2026.
- Die veröffentlichten Rigg-Hinweise desselben Programms (erfasst am 18.10.2026) und seine Rigg-Meldung vom 24. Juli 2023.
- Institute Yacht Clauses 1/11/85, Klauseln 9.2 und 10.5.
- AFCA-Entscheidung 630634 (2020, australische Schlichtungsstelle); Insurance News, 15. April 2020.
- YACHT-Magazin, 10. April 2025; Noonsite; Practical Boat Owner, 22. August 2025; Yachting World, September 2020; Riggtech, 11. Dezember 2020.
- Eignerberichte aus dem Moody-Eignerforum, YBW und Cruisers Forum sind Erfahrungen von Eignern, keine Versichererpolitik.
World Yacht Insurance ist ein Versicherungsvermittler (Introducer), der Kasko- und Haftpflichtdeckung bis 5 Mio. USD für Segel- und Motoryachten weltweit, einschließlich der Karibik, vermittelt und über einen bei Lloyd's akkreditierten Makler am Londoner Versicherungsmarkt platziert. Wie wir Ihr Boot einem Markt zuordnen und wer einen Schaden zahlt, steht unter So funktioniert es.
Geprüft von Costas Matheou, lizenzierter Versicherungsagent.
Zuletzt aktualisiert am 21. Oktober 2026. Quellen zuletzt geprüft am 20. Oktober 2026.
Deckungsbedingungen, Prämien und Selbstbehalte auf dieser Seite sind indikativ und keine Finanzberatung. Die Deckung steht unter dem Vorbehalt von Zeichnung, Wertgutachten und Policenwortlaut.
Aufsichtsrechtliche Angaben
World Yacht Insurance ist ein Handelsname von Costas Matheou, einem zugelassenen Versicherungsagenten in Zypern, und vermittelt Geschäft an die unten genannten Partner auf Grundlage von Vereinbarungen, für die sie ihm Provision zahlen. World Yacht Insurance ist kein Versicherer und trägt kein Risiko.
Auf dem Weg über den Londoner Markt wird die Deckung von der London Marine Insurance Services Ltd arrangiert und platziert, einem Lloyd's-akkreditierten Makler, der von der britischen Financial Conduct Authority zugelassen und reguliert wird, Firm Reference 308599. World Yacht Insurance vermittelt dieses Geschäft über AKD Insurance (A.K. Demetriou Insurance Brokers Ltd, Zypern).
Auf dem Weg über das britische Spezialprogramm wird die Firma, die Ihre Deckung arrangiert, in den Unterlagen genannt, die Sie erhalten.
Bedingungen für Ihr Segelboot anfragen
Nennen Sie uns das Boot, Alter und Material des Riggs, das Datum des letzten Gutachtens und Ihre Regattapläne. Wir ordnen das Boot dem Markt zu, dessen Bedingungen passen, oder sagen Ihnen klar, wenn keiner es platzieren kann.
- Unverbindlich
- alle Zeichnungsfragen vorab
- ein lizenzierter Agent in Zypern prüft jede Anfrage
Auch auf WhatsApp, Telegram und Viber