
Votre assurance voilier couvre-t-elle le mât et le gréement ?
L'assurance voilier couvre en général le mât et le gréement comme partie du bateau assuré, et c'est la cause du démâtage, pas l'âge du gréement, qui décide du sinistre.
Dans les contrats avec lesquels nous travaillons, le mât, les espars, le gréement et les voiles font partie du bateau assuré. Un dommage accidentel est indemnisable. Sous le contrat du marché de Londres, une rupture due à l'usure, à un défaut d'entretien ou à un vice caché est une cause exclue. Ce contrat ne fixe aucun âge pour le gréement, et les recommandations publiées sur le marché vont de 7 à 25 ans.
Vous assurez votre propre bateau ?
Indiquez-nous le bateau, sa valeur et votre zone de navigation. Nous revenons avec des conditions du marché de Londres, en général sous 24 heures.
L'essentiel
- Le gréement fait partie du bateau assuré : la définition 4 du contrat du marché de Londres cite « les voiles, mâts, espars, gréement », assurés en valeur agréée pour les pertes partielles comme totales.
- Nous avons trouvé 0 condition d'âge du gréement dans les 5 documents du marché de Londres que nous détenons (contrat, clauses et avenants, IPID et deux formulaires de proposition), vérifiés le 2026-10-20.
- La cause décide d'un démâtage : la garantie dommages au bateau (pertes et avaries) couvre « la perte ou le dommage matériel accidentel », et les exclusions 2 (usure) et 5 (vices cachés) écartent les causes de rupture.
- Une condition sur le gréement arrive par une recommandation d'expertise, que la condition générale 17 du contrat du marché de Londres impose de réaliser sous 30 jours.
- Le contrat d'un programme spécialisé britannique (Version BW1, juin 2026) paie les dégâts consécutifs à une pièce rompue, hors pièce défaillante, sauf si une inspection courante aurait révélé le défaut.
- La régate sépare les deux contrats. Le Racing Endorsement du marché de Londres exclut le gréement. Le programme britannique propose une garantie optionnelle du gréement avec une franchise supplémentaire de 1 % ou 250 £, le montant le plus élevé étant retenu.
Relu par Costas Matheou, agent d'assurance agréé (Chypre). Vérifier sa licence et ses qualifications Mis à jour le 21 octobre 2026. Sources vérifiées le 20 octobre 2026.
Les chiffres de cette page
0 sur 5
Conditions d'âge, de remplacement ou d'expertise du gréement dans les cinq documents du marché de Londres que nous détenons.
Contrat du marché de Londres v10.02.2021, clauses, IPID et formulaires de proposition, recherche du 20 octobre 2026
30 jours
Pour exécuter les recommandations de l'expert, après une expertise approuvée dans les 45 jours suivant la prise d'effet.
Contrat du marché de Londres, condition générale 17
145 107 A$
Le devis de réparation d'un démâtage que l'assureur avait refusé pour corrosion, et qu'il a dû payer faute d'avoir prouvé l'exclusion.
Décision AFCA 630634 (2020), médiateur australien7 à 10, 10 à 15, ou aucun
L'éventail des exigences d'âge du gréement relevées par un gréeur chez les assureurs, certaines sans aucun âge.
Noonsite, quand remplacer le gréement dormant15 et 25 ans
Les seuils annoncés par un assureur pour un contrôle du gréement et pour le remplacement d'un gréement d'origine.
Magazine YACHT, 10 avril 202525 %
La déduction qu'applique un programme spécialisé britannique au gréement et aux voiles de 5 ans ou plus quand la réparation les laisse en meilleur état qu'avant.
Yacht and Motor Boat Policy, Version BW1, juin 2026, section 11 clause 2(e)
Le mât, le gréement et les voiles font-ils partie du bateau assuré ?
Oui. Dans les deux contrats avec lesquels nous travaillons, le gréement est assuré comme partie du bateau, pas comme un objet à part.
Le gréement dormant (haubans, étai, pataras, ridoirs, cadènes) tient le mât ; le gréement courant (drisses, écoutes) sert à régler les voiles. Les contrats sont rédigés en anglais, et les citations de cette page sont notre traduction du texte anglais. Le contrat du marché de Londres définit le bateau assuré à sa définition 4 : « Le "bateau assuré" désigne le bateau décrit aux conditions particulières, y compris ses machines et tous les équipements, voiles, mâts, espars, gréement et mobilier normalement nécessaires à l'exploitation et à l'entretien du bateau et qui seraient habituellement vendus avec lui. »
Ce même contrat est une police en valeur agréée, et il précise : « Il est convenu que cette disposition s'applique aux pertes partielles comme aux pertes totales. » Il n'applique donc aucun barème de vétusté à un mât cassé ou à une grand-voile déchirée. Notre guide valeur agréée ou valeur vénale explique ce que cette différence représente lors d'un sinistre.
Un programme spécialisé britannique ouvert aux propriétaires du Royaume-Uni et d'Europe, la Yacht and Motor Boat Policy, Version BW1, juin 2026, assure le bateau « y compris sa coque, ses machines, son accastillage et ses équipements ». Sa définition ne cite ni le mât ni les voiles. Ses propres clauses sur le gréement (l'exclusion course, l'exclusion voiles et le barème de déduction) traitent « le mât, les espars, les voiles, le gréement dormant et courant » comme partie d'un sinistre sur le bateau.
La précision du contrat du marché de Londres, « habituellement vendus avec le bateau », compte pour les voiles de rechange, dont il est question plus bas.
Existe-t-il une règle des 10 ans pour le gréement dormant ?
Pas dans le contrat du marché de Londres. Nous avons cherché dans ses cinq documents un âge du gréement, un intervalle de remplacement ou une expertise du gréement, sans en trouver. L'âge du gréement atteint une police par d'autres voies : une recommandation d'expert ou de gréeur dont l'assureur fait une condition, et l'exclusion d'usure si le gréement casse.
La recherche a porté sur le contrat, les clauses et avenants, l'IPID et deux formulaires de proposition. Les formulaires demandent la « date de la dernière expertise du bateau ». Ils ne demandent pas l'âge du gréement.
Nous citons les exclusions et les conditions à partir du contrat que nous détenons, pas d'un résumé de courtier ni de ce qui se répète sur le ponton. Pour une question de gréement, cela veut dire les clauses qui figurent réellement dans le document.
Un programme spécialisé britannique publie des recommandations sur les assureurs en général, qui ne sont pas une clause de son propre contrat. Il indique que, pour les programmes de navigation qui comprennent une traversée océanique, « les assureurs exigeront généralement une inspection complète du gréement par un expert qualifié une fois que le gréement a 7 à 10 ans », et que certains peuvent exiger son remplacement avant une traversée dès 7 ans. Pour les autres croisières, il écrit que les assureurs « sont généralement plus souples ». Son propre contrat BW1 ne fixe pas non plus d'âge pour le gréement.
Le même programme écrivait en juillet 2023 que certaines polices font du remplacement du gréement tous les 5 à 10 ans une condition. Il qualifiait la police qui ne mentionne pas le gréement, et s'en remet à l'exclusion d'usure, d'« approche en réalité la plus courante ».
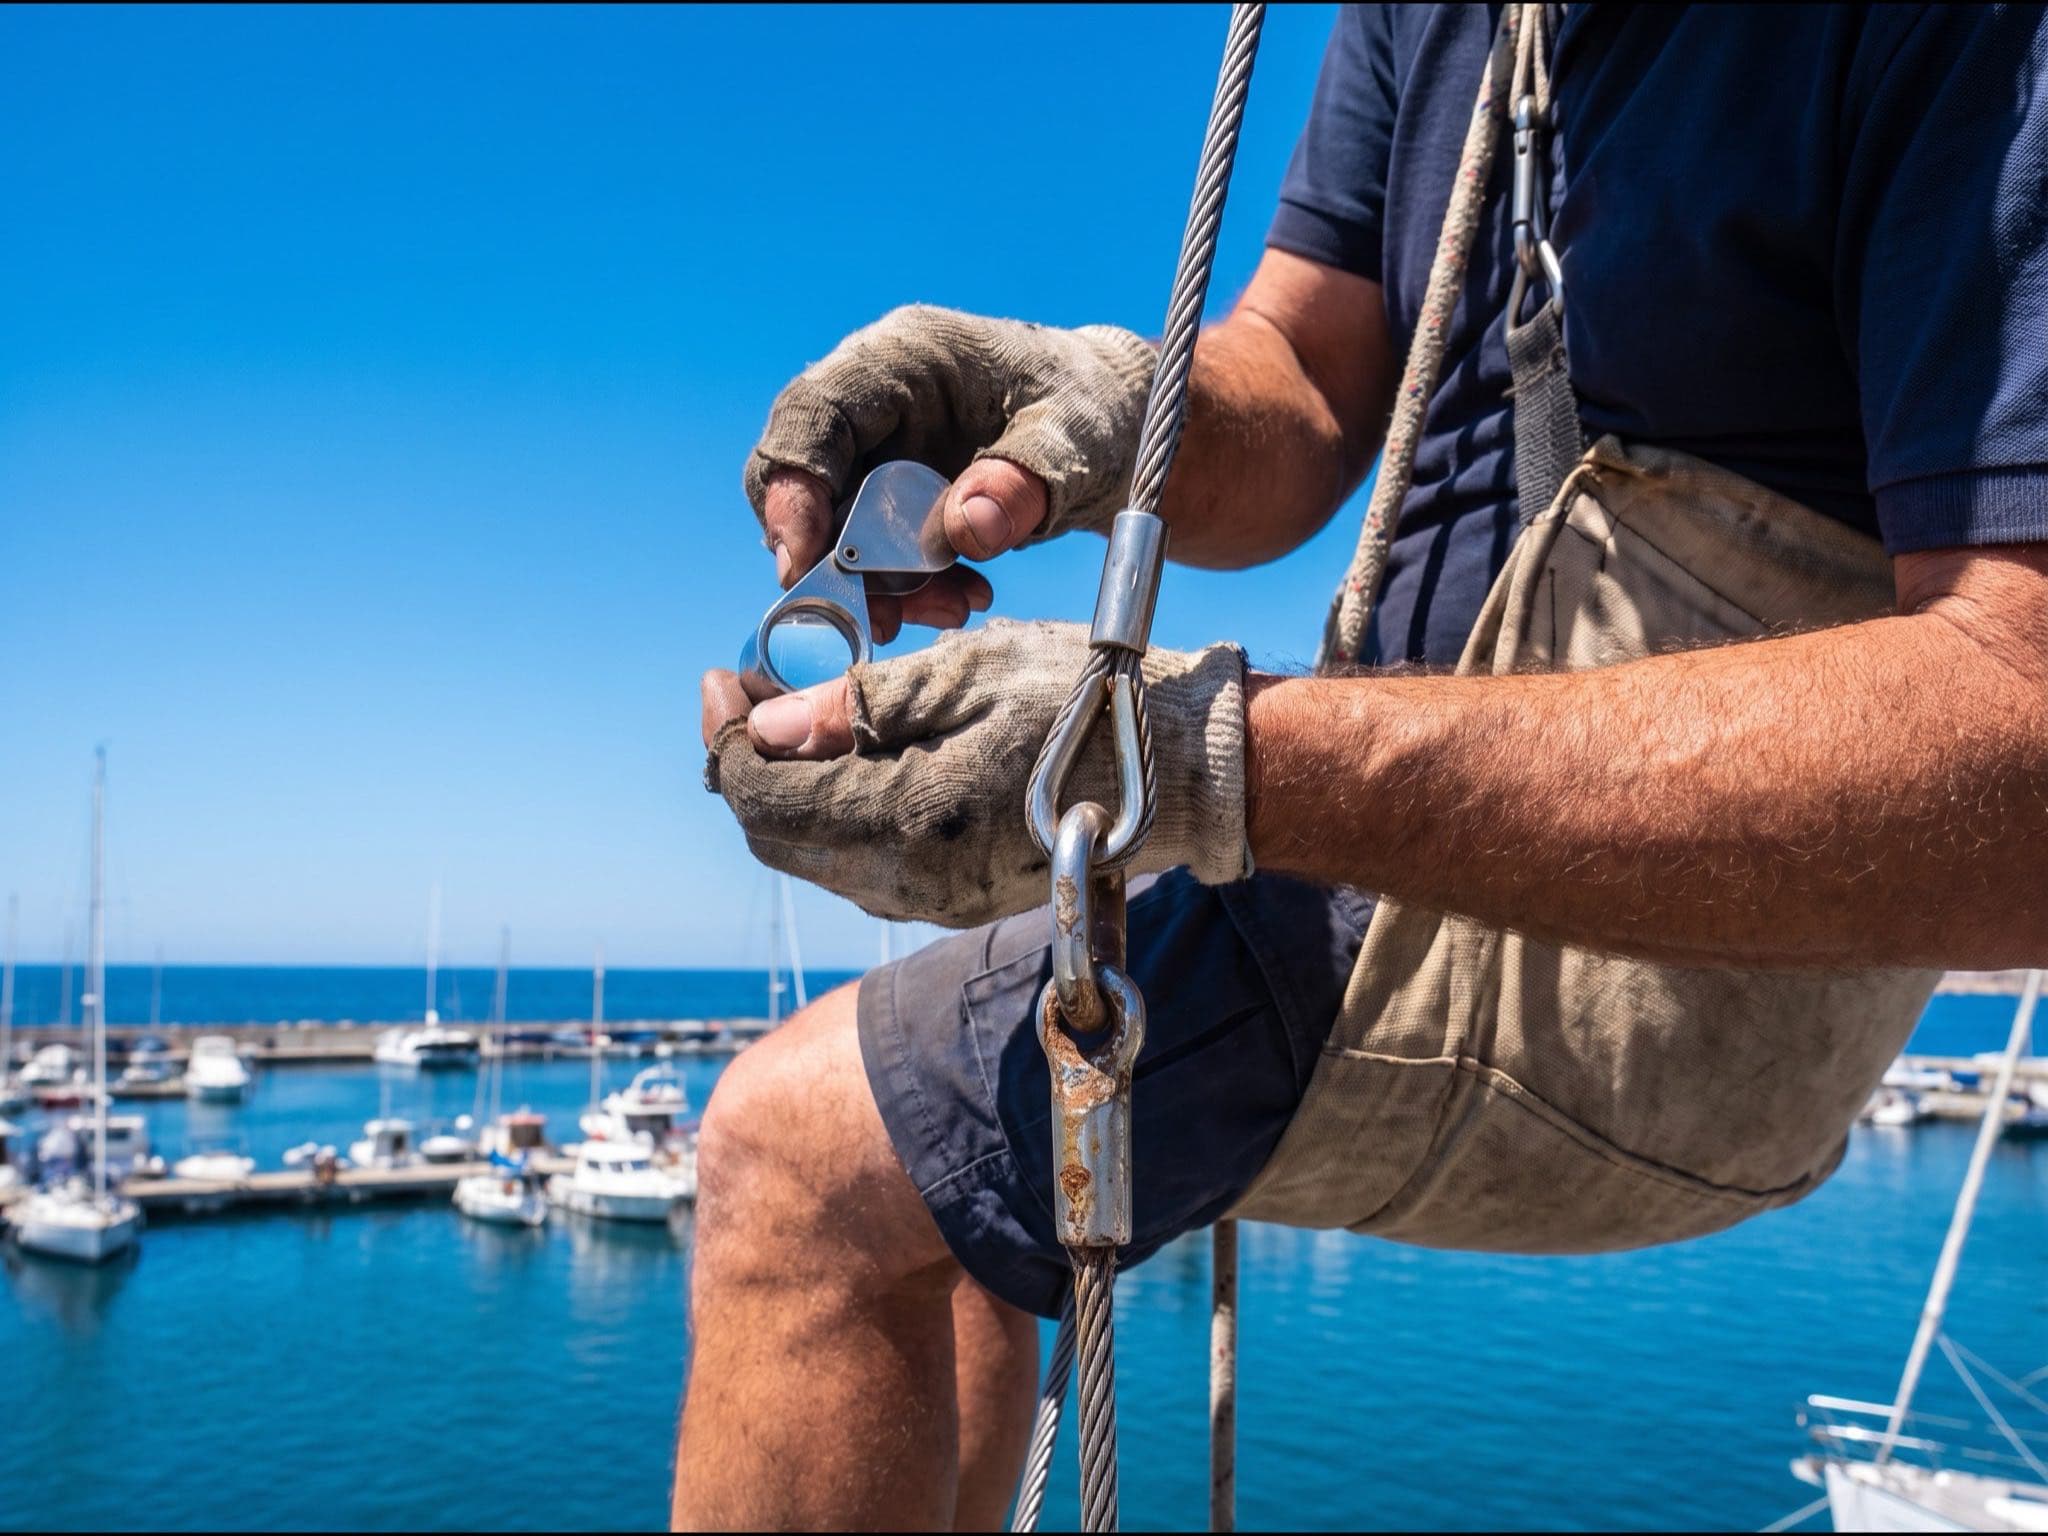
Le chiffre de dix ans circule surtout entre propriétaires : « Nous avons entendu dire qu'il est moins facile de s'assurer si le gréement dormant a plus de 10 ans », écrivait un membre d'un forum britannique de propriétaires de Moody. Gréeurs et experts retiennent 10 à 15 ans comme ordre de grandeur pour le câble. Pip Hare, dans Yachting World, le disait sans détour en 2020 : les assureurs « ne fixent pas de délai », mais ils attendent que le gréement soit entretenu par une personne qualifiée.
Une traversée océanique apporte ses propres conditions, traitées sur notre page conditions des traversées hauturières. Pour l'âge du bateau plutôt que celui du gréement, voir assurer un voilier ancien. Ceci n'est pas un conseil financier.
Quand changer le gréement dormant, et l'assurance l'exige-t-elle ?
Les positions publiées divergent. Chaque ligne ci-dessous est la déclaration de son auteur à sa date, et aucune n'est une règle valable pour toutes les polices.
| Source | Ce qu'elle dit | Nature | Date |
|---|---|---|---|
| Le contrat du marché de Londres que nous détenons | Aucune règle d'âge, aucun intervalle de remplacement, aucune expertise du gréement. Une rupture due à l'usure ou à un vice caché est une cause exclue (exclusions 2 et 5) ; une condition sur le gréement peut arriver par une recommandation d'expertise (condition générale 17) | Contrat, absence vérifiée | v10.02.2021, vérifié le 2026-10-20 |
| Les recommandations publiées d'un programme spécialisé britannique | Les assureurs veulent en général une inspection complète du gréement à partir de 7 à 10 ans, pour les programmes qui comprennent une traversée océanique ; certains peuvent exiger un remplacement dès 7 ans avant une traversée | Recommandation sur les assureurs en général, pas une clause | Relevé le 2026-10-18 |
| Le contrat du même programme britannique (BW1) | Aucune condition d'âge du gréement. Les sinistres sur le gréement et les voiles sont réduits de 25 % si l'élément a 5 ans ou plus et que la réparation le laisse en meilleur état qu'avant (pas en cas de perte totale) | Contrat | Juin 2026 |
| Pantaenius, cité par le magazine YACHT | Bateau de plus de 15 ans : l'âge et l'état du gréement sont demandés. Gréement de plus de 15 ans : contrôle par un gréeur ou un voilier. Bateau de plus de 25 ans avec son gréement d'origine : remplacement, les dommages au gréement étant exclus d'ici là | Déclaration d'assureur dans la presse | 10 avril 2025 |
| Noonsite (article d'un gréeur) | Le marché varie : « 7 à 10 ans, 10 à 15 ans, et même certains cas sans aucun âge mentionné » | Ressource de croisière, avis de l'auteur | Vers 2023 |
| Practical Boat Owner (l'expert maritime Ben Sutcliffe-Davies) | « À 10 ans, faites examiner sérieusement le gréement, et à 15 ans, c'est un remplacement complet. » | Conseil technique | 22 août 2025 |
| Yachting World (Pip Hare) | Les assureurs « ne fixent pas de délai » et attendent un entretien par « une personne qualifiée » ; signale une dépréciation d'un tiers entre 10 et 12 ans dans « la plupart des polices » | Presse nautique | Septembre 2020 |
| Riggtech (un gréeur australien) | « les compagnies d'assurance exigent aujourd'hui le remplacement du gréement dormant environ tous les 7 à 10 ans », sans nommer d'assureur | Gréeur professionnel | 11 décembre 2020 |
Chaque ligne est la déclaration de son auteur à sa date. Aucune n'est une règle valable pour toutes les polices. Concurrents et sources professionnelles sont nommés, jamais liés, quand la page est la leur.
La dépréciation citée par Yachting World ne décrit pas le contrat du marché de Londres, qui règle les pertes partielles en valeur agréée. Le même article du magazine YACHT rapporte que des professionnels recommandent de changer le gréement dormant en câble après environ 15 ans ou 20 000 milles nautiques, avec des intervalles plus courts pour le monotoron rod et le gréement textile. Aucun contrat de ce tableau ne distingue câble, rod ou Dyneema. Nous réviserons ce tableau au plus tard le 2027-04-18, ou plus tôt si un contrat change.
Un démâtage est-il pris en charge par l'assurance ?
Tout dépend de la cause. Sous le contrat du marché de Londres, un démâtage accidentel (grain, chavirage, abordage, échouement) relève de la garantie dommages au bateau (pertes et avaries). Usure, détérioration progressive, défaut d'entretien ou vice caché sont des causes exclues (exclusions 2 et 5), et le contrat ne dit pas si les dégâts qui suivent sont payés.
Ce tableau est notre lecture des clauses du marché de Londres, pas une décision de sinistre. L'assureur décide de chaque sinistre.
| Scénario | Clause qui tranche | Lecture probable | Ce que le contrat ne dit pas |
|---|---|---|---|
| Un grain ou un chavirage casse un gréement sain | Clause de garantie dommages au bateau, « perte ou dommage matériel accidentel » | Couvert, franchise déduite | |
| Un abordage ou un échouement fait tomber le mât | Clause de garantie dommages au bateau | Couvert, franchise déduite | |
| Un hauban fatigué ou un sertissage fissuré cède en navigation normale | Exclusion 2, « usure, détérioration progressive, défaut d'entretien » | Cause exclue | Si les dégâts qui suivent sont payés |
| Une ferrure ou une cadène corrodée cède | Exclusion 2, « détérioration progressive » | Cause exclue | Si les dégâts qui suivent sont payés |
| Un défaut de fabrication ou de conception d'une ferrure | Exclusion 5, « défauts de fabrication ou de conception, y compris les vices cachés » | Cause exclue | Si les dégâts qui suivent sont payés |
| Un démâtage en régate, avec le Racing Endorsement sur la police | Racing Endorsement, « à l'exclusion des dommages aux mâts, espars, voiles, gréement courant et dormant » (l'anglais écrit « Standard (sic) Rigging ») | Gréement exclu en régate | |
| Le gréement est perdu dans une tempête nommée | Franchise tempête nommée, 10 % avec un plan ouragan signé | Couvert, à la franchise tempête nommée |
Qui doit prouver la cause ? Une décision publiée d'un médiateur australien montre comment cela peut se passer. Dans la décision AFCA 630634, un voilier a démâté après la rupture d'un ridoir de pataras. Le gréement avait été remplacé huit mois plus tôt, mais les ridoirs avaient été réutilisés. L'AFCA a jugé qu'une fois la perte établie par le propriétaire, « la charge de la preuve passe à l'assureur, qui doit montrer, selon la prépondérance des probabilités, qu'il peut invoquer une exclusion ». L'assureur n'avait pas montré que la corrosion avait causé la rupture et a dû payer, comme l'a rapporté Insurance News le 15 avril 2020. Il s'agissait d'une police australienne, pas de l'un des contrats de cette page.
Dans les premières heures, gardez la pièce rompue et photographiez le gréement avant de le couper, si vous pouvez le faire sans danger. Le contrat du marché de Londres vous demande de « nous donner la possibilité de faire inspecter le bien endommagé avant toute réparation ou tout enlèvement ». Notre page sur les premières heures après un démâtage détaille la marche à suivre.
Sur un bateau ancien, un gréement neuf peut coûter plus que la valeur du bateau, et le sinistre peut alors se terminer en perte totale. L'expert maritime de Practical Boat Owner a vu quatre voiliers déclarés en perte totale après un démâtage pour cette raison. Pour les conditions en cas de tempête, voir la franchise tempête nommée expliquée, et pour l'ensemble des exclusions, ce que l'assurance yacht ne couvre pas. Ceci n'est pas un conseil financier.
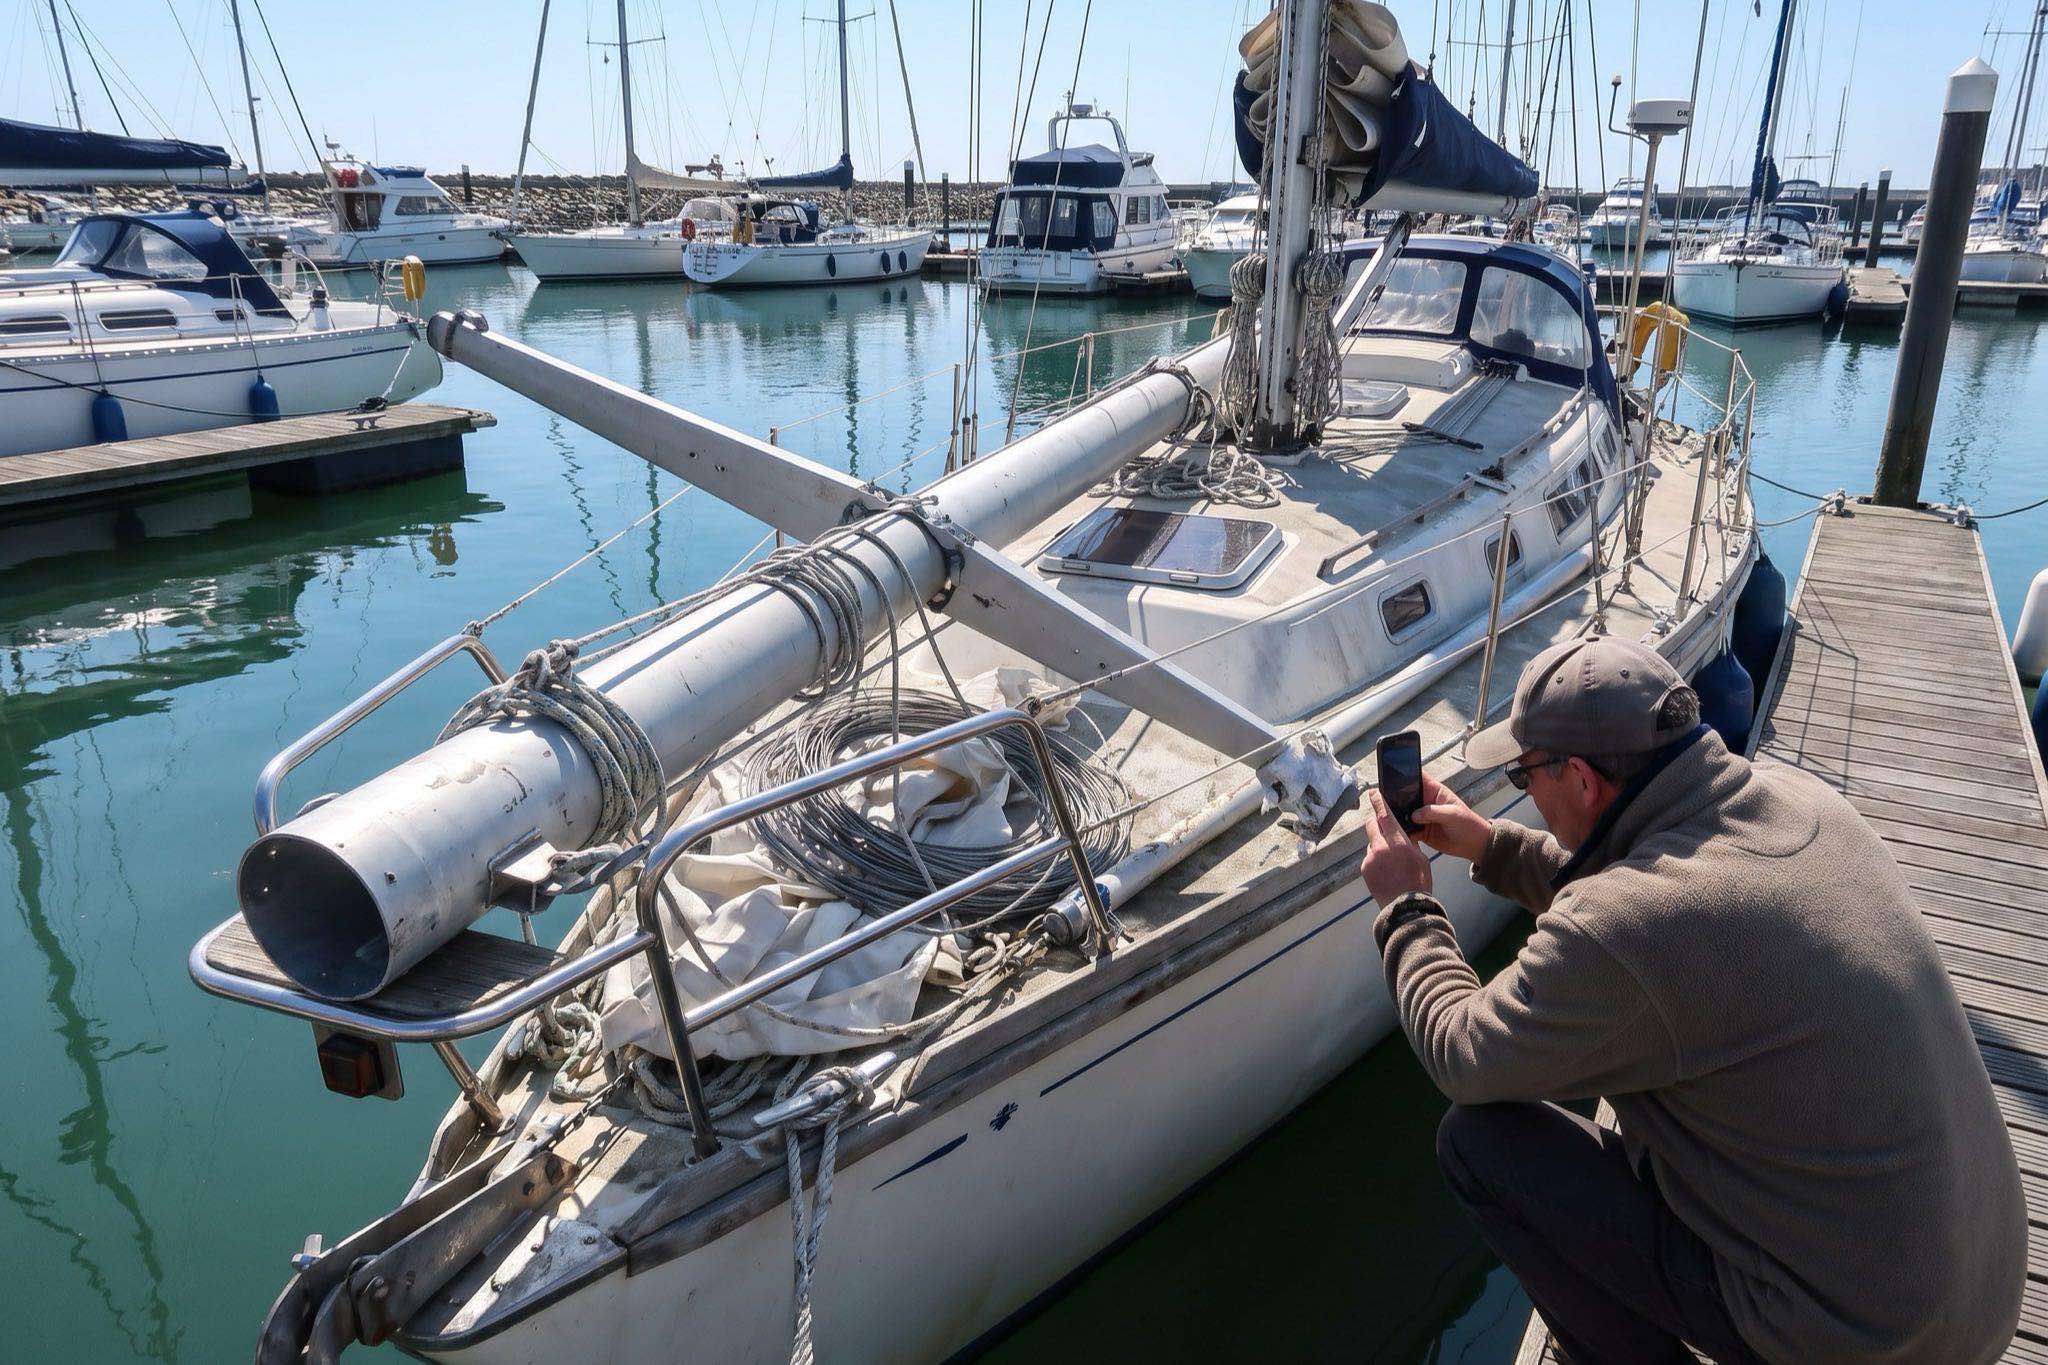
Les dégâts sont-ils payés quand une pièce du gréement casse et fait tomber le mât ?
Les deux contrats répondent différemment. Le contrat du marché de Londres exclut la perte ou le dommage « causé par » l'usure ou un vice caché, sans clause de rachat pour les dégâts qui suivent : il ne dit donc pas si ces dégâts sont payés. Le contrat d'un programme spécialisé britannique paie ces dégâts consécutifs, mais pas la pièce défaillante.
| Contrat | Ce qu'il dit | Dégâts après une rupture |
|---|---|---|
| Contrat du marché de Londres (v10.02.2021) | « Sauf accord écrit de notre part avant tout sinistre, les exclusions suivantes s'appliquent à cette section de garantie … 2. Toute perte ou tout dommage causé par l'usure, la détérioration progressive, le défaut d'entretien, le vice propre, l'action des intempéries … 5. Les défauts de fabrication ou de conception, y compris les vices cachés. » | Non traité. Le contrat n'a pas de clause de rachat, et la question est ouverte auprès du courtier |
| Contrat d'un programme spécialisé britannique (BW1, juin 2026) | Couvert : « 1.7 Vice caché, à l'exclusion du coût de réparation ou de remplacement de la pièce défectueuse » et « 2.3 la perte ou le dommage accidentel consécutif à une détérioration progressive, à l'exclusion du coût de réparation ou de remplacement de la pièce détériorée ». Non couvert : « 4.11 La détérioration progressive, sauf si elle ne pouvait pas être décelée par une inspection courante et ne pouvait pas être évitée par un entretien, une maintenance ou un remplacement conformes aux instructions du fabricant, ou aux pratiques généralement admises et aux conseils d'un expert maritime qualifié … » | Payés, hors pièce défaillante, sauf si une inspection ou un entretien courant pouvait déceler la détérioration |
Le programme britannique inclut la « corrosion » dans sa définition de la détérioration progressive : un sertissage corrodé relève donc des clauses 2.3 et 4.11, pas de la clause sur le vice caché. L'ancien formulaire du marché, les Institute Yacht Clauses 1/11/85, suit une logique proche pour les vices cachés : la pièce défectueuse est exclue et les dégâts consécutifs sont couverts, sous réserve d'une diligence raisonnable.
En attendant la réponse sur le contrat du marché de Londres, considérez que votre dossier de gréement servira de preuve dans tous les cas, et voyez comment déclarer un sinistre.
Que regarde l'assureur à la place de l'âge du gréement ?
L'expertise. Sous le contrat du marché de Londres, une expertise demandée doit être reçue et approuvée dans les 45 jours suivant la prise d'effet. Ses recommandations, qui sur un voilier peuvent viser le gréement, doivent être exécutées dans les 30 jours suivant l'expertise. La clause indique qu'un manquement « rendra cette police nulle dès l'origine ».
Ce que demande le contrat du marché de Londres :
- Condition générale 17. « Sauf accord écrit contraire de notre part, si une expertise a été demandée comme condition de la garantie, elle doit être reçue et approuvée par nous dans les 45 jours suivant la prise d'effet du présent contrat. » Les recommandations « doivent être exécutées dans les 30 jours suivant la date de l'expertise ou dans tout autre délai convenu avec nous ».
- Survey Requirement. « Il est garanti qu'une expertise est en vigueur et que toutes les recommandations de l'expert qu'elle contient ont été exécutées. »
- Photograph Requirement. Une photographie du bateau « dans les 14 jours suivant la date de prise d'effet ».
- Navigabilité. Le bateau « et l'ensemble de ses équipements et machines doivent être en état de fonctionner et correctement entretenus ».
« Nulle dès l'origine » est la formule de la clause elle-même. Le Insurance Act 2015 britannique a modifié le traitement des manquements aux garanties et aux conditions en droit anglais : la façon dont cette clause s'applique en cas de litige est une question juridique, et ceci n'est pas un conseil financier.
Des propriétaires racontent comment arrive une recommandation de remplacement (propos traduits de l'anglais). Sur Cruisers Forum, l'un d'eux écrit qu'une inspection « n'a rien trouvé d'anormal » et que le rapport a malgré tout « recommandé de le remplacer ». Un autre, sur YBW, rapporte qu'étendre sa zone de navigation du Royaume-Uni aux Açores a ajouté une nouvelle garantie exigeant un gréement de moins de dix ans. Ce sont des témoignages de propriétaires, pas la politique d'un assureur.
Notre guide sur quand une expertise est exigée et ce qu'elle décide traite de l'expertise elle-même.
Que se passe-t-il si vous repoussez la réparation du gréement ?
Sous le contrat du marché de Londres, dès qu'un événement donne lieu à un sinistre, le bateau est évalué à sa valeur de marché réelle, et non plus à sa valeur agréée, jusqu'à ce que la réparation soit faite. Il n'est jamais évalué au-dessus de la valeur inscrite aux conditions particulières, sauf accord écrit de l'assureur.
Une version de l'Unrepaired Damage Valuation Endorsement figurant dans les clauses prévoit : « Il est entendu et convenu qu'en cas d'événement donnant lieu à un sinistre au titre de la présente police, le BATEAU ASSURÉ sera évalué sur la base de sa valeur de marché réelle au moment de l'événement. » Elle se termine ainsi : « La police redeviendra une police en valeur agréée une fois les réparations menées à bien de façon satisfaisante. »
L'exclusion 6 de la garantie dommages au bateau ajoute une seconde règle. Elle exclut les « réclamations pour dommages non réparés » lorsque le bateau devient ensuite « une perte totale réelle, réputée ou transigée due à un risque assuré pendant la période d'assurance ».
Concrètement, un plaisancier qui reporte la réparation du gréement pour la faire dans un port moins cher est assuré en valeur de marché jusqu'à la fin des travaux. Voir valeur agréée ou valeur vénale pour l'effet sur une indemnisation.
Le mât, le gréement et les voiles sont-ils couverts en régate ?
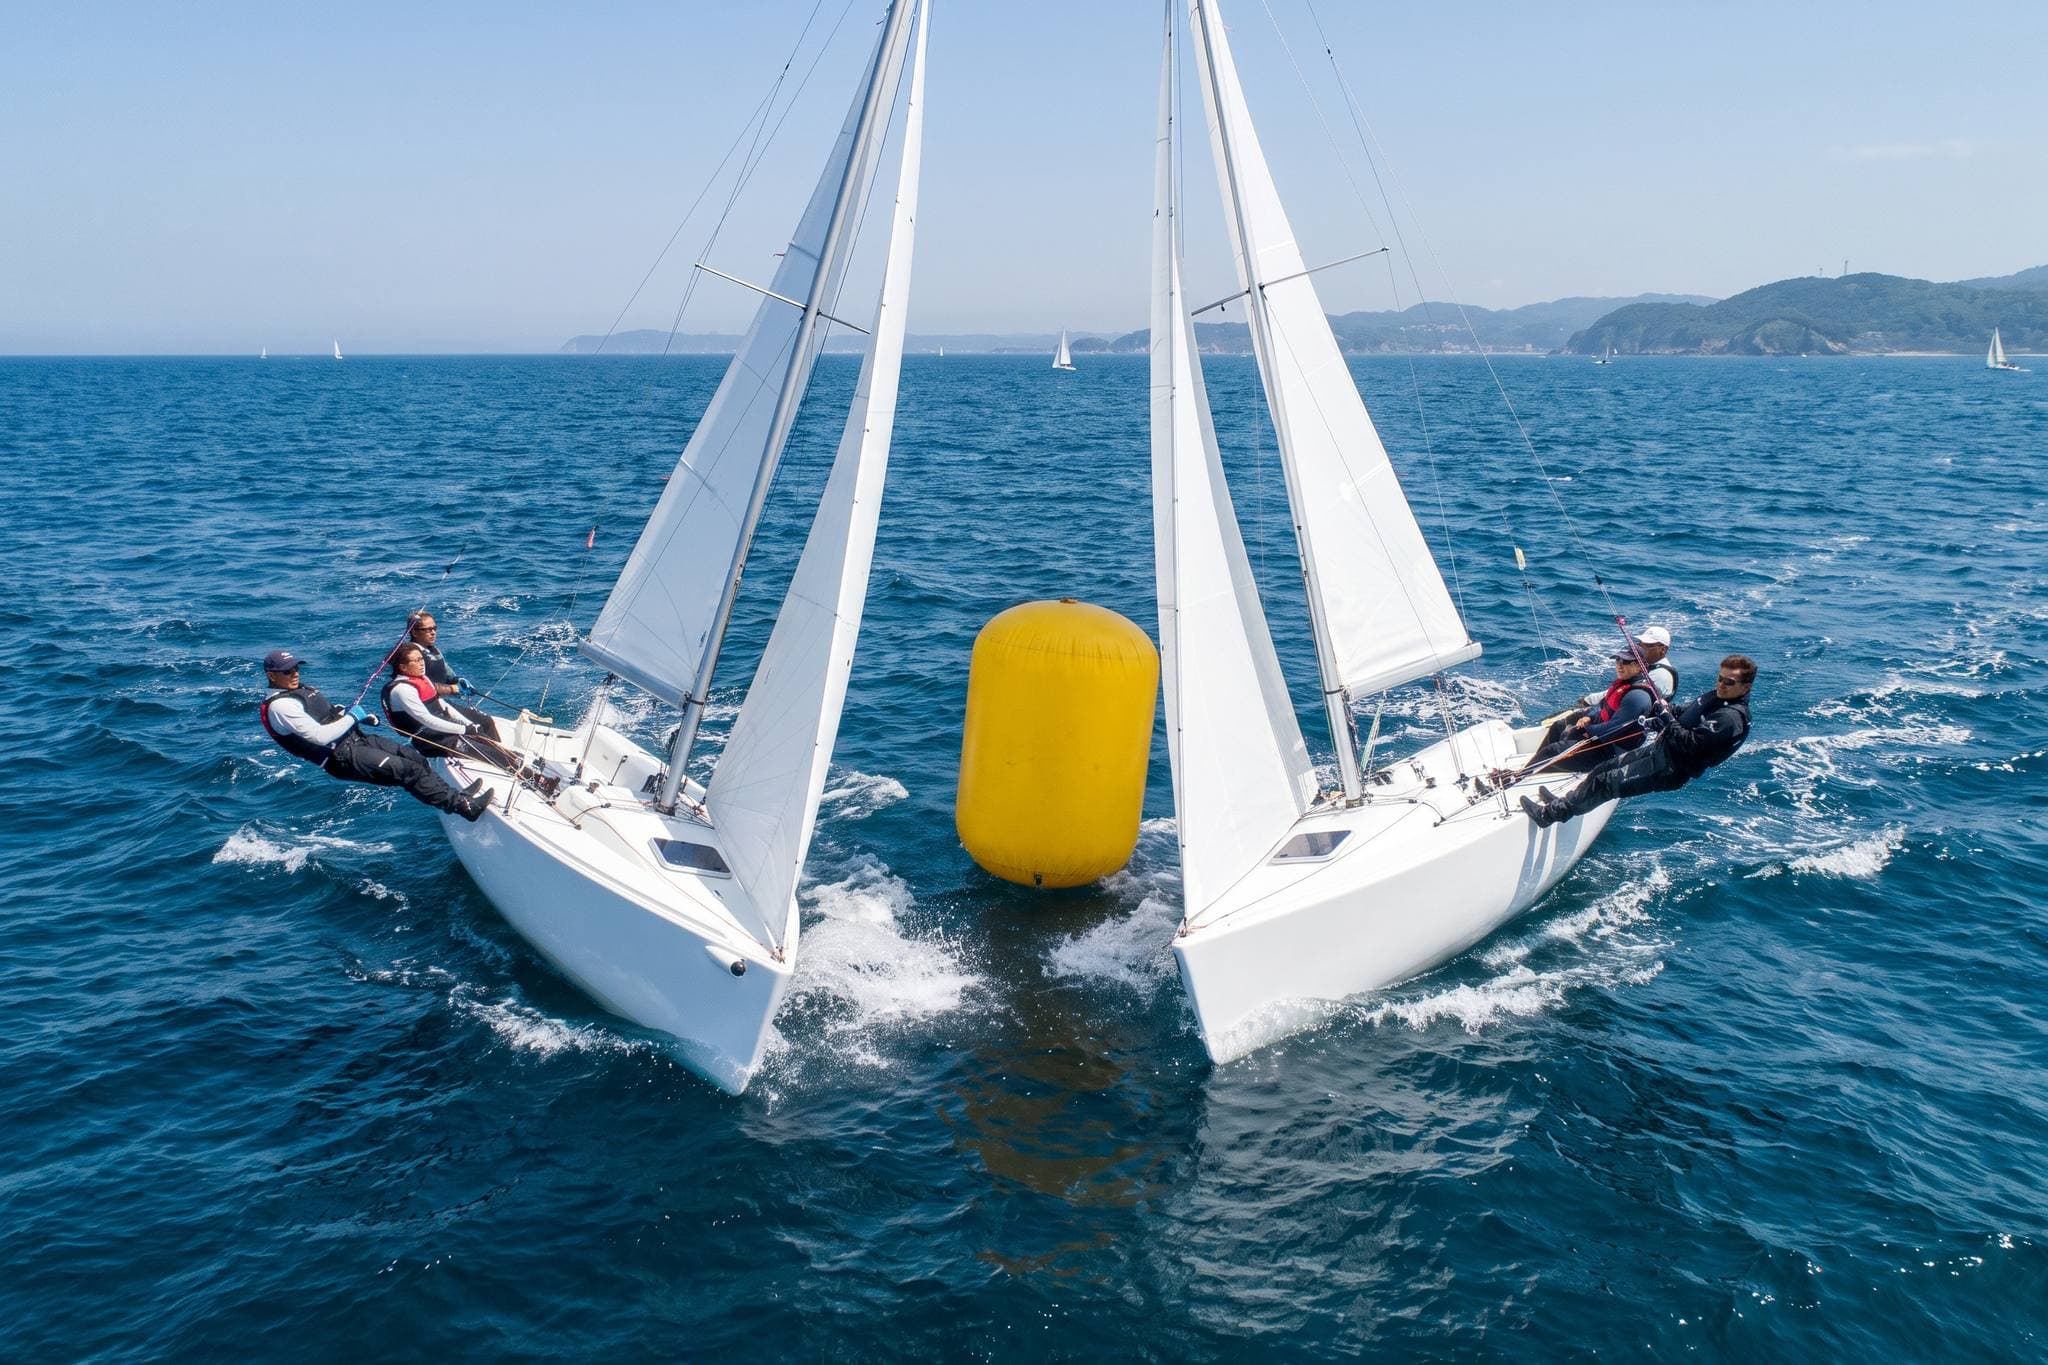
Pas sous le Racing Endorsement du marché de Londres, qui exclut le gréement en régate. Le contrat d'un programme spécialisé britannique peut couvrir le gréement en régate, par une section optionnelle inscrite au certificat.
| Contrat | Gréement en régate | Franchise | Conditions |
|---|---|---|---|
| Contrat du marché de Londres, Racing Endorsement | Exclu : « à l'exclusion des dommages aux mâts, espars, voiles, gréement courant et dormant » (l'anglais écrit « Standard (sic) Rigging ») | Les franchises corps et machines, Protection and Indemnity (P&I), responsabilité équipage, responsabilité passagers et effets personnels sont doublées pour chaque sinistre en régate | « à condition qu'il n'y ait pas de jury de l'International Yacht Racing Union » ; couvre « la course ou la course simulée » |
| Contrat d'un programme spécialisé britannique (BW1, section 6, optionnelle) | Couvert si convenu et inscrit au certificat : « la perte ou le dommage au mât, aux espars, aux voiles et au gréement », plus les droits d'inscription perdus jusqu'à 1 000 £ | Une franchise supplémentaire « de 1 % de la somme assurée coque, machines, accastillage et équipements, ou de 250 £, le montant le plus élevé étant retenu », en plus de la franchise du certificat ; pas pour les bateaux de moins de 17 pieds | Voiliers uniquement. Sans la section 6, son exclusion 6.2 écarte « le mât, les espars, les voiles et le gréement pendant que le bateau est en course » |
Le contrat du marché de Londres assimile un rallye à une « course ou épreuve de vitesse » (définition 15) : s'inscrire à un rallye exige donc l'accord écrit préalable de l'assureur (condition générale 16). Notre prochain guide sur la façon dont la garantie régate diffère selon les polices traitera la régate en détail.
Les voiles de rechange et de régate sont-elles couvertes ?
Pas clairement. Le contrat du marché de Londres couvre les voiles comme partie du bateau seulement si elles sont « normalement nécessaires à l'exploitation et à l'entretien du bateau et habituellement vendues avec lui ». Ce qui relève des effets personnels n'est couvert qu'à bord ou pendant le chargement, en valeur réelle, jusqu'à 5 000 $ par objet.
Sous le contrat du marché de Londres, des voiles de rechange stockées dans une voilerie ou un garage ne sont donc couvertes que si elles comptent comme partie du bateau assuré, puisque la garantie effets personnels ne joue qu'à bord. De quel côté tombe une garde-robe de rechange ou de régate est une question ouverte auprès du courtier, et nous n'y répondons pas à sa place.
Le contrat du programme spécialisé britannique couvre les effets personnels « à bord du bateau, en stockage, dans un véhicule ou en transit », dans la limite de 2 % de la somme assurée du bateau et de 2 000 £. Un objet de plus de 1 000 £ exige l'accord de l'assureur.
Ce même programme exclut les voiles « fendues par le vent ou emportées pendant leur utilisation » (exclusion 5.1). Il réduit aussi de 25 % les sinistres sur le gréement et les voiles quand l'élément a 5 ans ou plus et que la réparation le laisserait en meilleur état qu'avant : c'est une clause de plus-value (betterment), que le lecteur français rapprochera de la vétusté. Cette réduction ne s'applique pas en cas de perte totale réelle ou réputée.
Signalez toute garde-robe de rechange ou de régate en demandant un devis. Pour la façon dont la valeur agréée traite les voiles qui font partie du bateau, voir valeur agréée ou valeur vénale.
Que mettre dans votre dossier de gréement avant de demander un devis ?
Six pièces répondent à l'essentiel de ce qu'un assureur demandera sur le gréement.
- 1La date et la facture du dernier changement de gréement. Sans elles, « les experts comme les assureurs supposeront qu'il est d'origine », comme l'écrivait un propriétaire de Moody.
- 2Le dernier rapport écrit d'un gréeur. Un propriétaire sur YBW fait faire un rapport tous les deux ou trois ans « simplement pour éviter tout litige sur l'entretien ou l'inspection s'il casse ».
- 3Le matériau du mât et le type de gréement. Aluminium ou carbone ; câble, rod ou textile.
- 4La date de l'expertise. Et la preuve que les recommandations sur le gréement ont été exécutées.
- 5Vos projets de régate. Et si vous avez besoin que le gréement soit couvert en course.
- 6La liste des voiles de rechange ou de régate. Et l'endroit où elles sont stockées.
Notre formulaire de devis demande l'année du gréement et le matériau du mât. Ce sont nos questions de pré-qualification, pas des règles d'assureur. Ce guide ne donne aucun montant de prime ; pour la garantie et le coût, voir ce que couvre une assurance voilier et ce qu'elle coûte.
Nous vérifions chaque dossier au regard des conditions publiées du marché avant qu'il ne parte. Si un type de coque ou une condition place le bateau hors de ce qu'un marché accepte de souscrire, nous le disons clairement avant tout envoi.
Avec le dossier de gréement prêt, le formulaire de devis prend quelques minutes, et nous associons votre voilier au marché dont les conditions conviennent, ou nous vous disons clairement si aucun ne peut le placer.
Mât et gréement : questions fréquentes
1.Un démâtage est-il couvert par l'assurance voilier ?
+
En général oui, si un accident l'a causé : grain, chavirage, abordage ou échouement. Sous le contrat du marché de Londres, l'usure, la détérioration progressive, le défaut d'entretien et les vices cachés sont des causes exclues (exclusions 2 et 5), et le contrat ne dit pas si les dégâts qui suivent sont payés. Gardez la pièce rompue et photographiez le gréement avant de le couper.
2.Quand l'assurance ne prend-elle pas en charge un démâtage ?
+
Quand la cause est exclue. Sous le contrat du marché de Londres, ce sont l'usure, la détérioration progressive, le défaut d'entretien et les vices cachés (exclusions 2 et 5 de la garantie dommages au bateau). En régate, le Racing Endorsement exclut aussi le gréement. Le texte du contrat décide, et ceci n'est pas un conseil financier.
3.Faut-il changer le gréement dormant tous les 10 ans pour être assuré ?
+
Pas comme règle. Le contrat du marché de Londres ne fixe aucun âge pour le gréement. Les recommandations d'un programme spécialisé britannique indiquent que les assureurs veulent en général une inspection du gréement à 7 à 10 ans pour les programmes qui comprennent une traversée océanique. En pratique, une condition sur le gréement arrive le plus souvent par une recommandation d'expertise.
4.Les dégâts au pont et à la coque sont-ils payés si une pièce du gréement casse ?
+
Le contrat du marché de Londres ne le dit pas : il n'a pas de clause de rachat pour les dégâts consécutifs, et la question est ouverte auprès du courtier. Le contrat d'un programme spécialisé britannique paie les dégâts consécutifs mais pas la pièce défaillante, sauf si une inspection courante aurait révélé le défaut.
5.Mon assureur appliquera-t-il une vétusté sur mes voiles ?
+
Sous le contrat du marché de Londres, les voiles font partie du bateau assuré en valeur agréée, sans barème de vétusté pour les pertes partielles. Le contrat d'un programme spécialisé britannique réduit de 25 % les sinistres sur le gréement et les voiles de 5 ans ou plus quand la réparation les laisse en meilleur état qu'avant.
6.Mon gréement est-il couvert en régate ?
+
Sous le Racing Endorsement du marché de Londres, non : le gréement est exclu en régate et cinq franchises sont doublées. La section régate optionnelle d'un programme spécialisé britannique couvre le gréement, avec une franchise supplémentaire de 1 % ou 250 £, le montant le plus élevé étant retenu.
7.Que faire si je ne sais pas quand le gréement a été changé ?
+
Attendez-vous à ce qu'il soit considéré comme d'origine. Un rapport écrit d'un gréeur sur son état est la meilleure preuve que vous puissiez apporter. Déclarez ce que vous savez en demandant un devis.
8.Qui doit prouver pourquoi le mât est tombé ?
+
Cela dépend de la police et du droit qui la régit. Dans une décision publiée d'un médiateur australien, la décision AFCA 630634, le propriétaire a établi la perte, puis l'assureur a dû prouver que son exclusion pour corrosion s'appliquait. Il n'a pas pu, et il a dû payer.
Sources et façon dont nous citons les contrats
- Le contrat du marché de Londres : Yacht Insuring Agreement v10.02.2021 (définitions 4, 11 et 15 ; clause de garantie dommages au bateau ; exclusions 2, 5 et 6 ; conditions générales 16 et 17 ; effets personnels ; Duties 4) ; Yacht and Liability Clauses and Endorsements (Racing Endorsement, Survey Requirement, Photograph Requirement, Unrepaired Damage Valuation Endorsement) ; IPID. Détenus en dossier, vérifiés le 2026-10-20. Citations traduites de l'anglais par nos soins.
- Le contrat d'un programme spécialisé britannique : Yacht and Motor Boat Policy, Version BW1, juin 2026 (définitions ; section 1 clauses 1.7, 2.3, 4.11, 5.1, 6.2 ; section 3 ; section 6 ; section 11 clauses 2 et 5). Relevé le 2026-10-18.
- Les recommandations publiées du même programme sur le gréement (relevées le 2026-10-18) et sa page d'actualité sur le gréement datée du 24 juillet 2023.
- Institute Yacht Clauses 1/11/85, clauses 9.2 et 10.5.
- Décision AFCA 630634 (2020) ; Insurance News, 15 avril 2020.
- Magazine YACHT, 10 avril 2025 ; Noonsite ; Practical Boat Owner, 22 août 2025 ; Yachting World, septembre 2020 ; Riggtech, 11 décembre 2020.
- Les témoignages cités du forum des propriétaires de Moody, de YBW et de Cruisers Forum relèvent de l'expérience de propriétaires, pas de la politique d'un assureur.
World Yacht Insurance est un apporteur d'affaires en assurance de yachts qui arrange des garanties corps et responsabilité civile jusqu'à 5 M$ pour les voiliers et les yachts à moteur dans le monde entier, Caraïbes comprises, placées sur le marché de Londres par l'intermédiaire d'un courtier accrédité auprès des Lloyd's. La façon dont nous associons votre bateau à un marché, et qui paie un sinistre, est expliquée sur la page comment ça marche.
Revu par Costas Matheou, agent d'assurance agréé.
Mis à jour le 21 octobre 2026. Sources vérifiées le 20 octobre 2026.
Les conditions, primes et franchises indiquées sur cette page sont indicatives et ne constituent pas un conseil financier. La couverture est soumise à la souscription, à l'expertise et au texte du contrat.
Informations réglementaires
World Yacht Insurance est un nom commercial de Costas Matheou, un agent d'assurance agréé à Chypre, et apporte des affaires aux partenaires ci-dessous dans le cadre d'accords au titre desquels ils lui versent une commission. World Yacht Insurance n'est pas un assureur et ne porte aucun risque.
Sur la voie du marché de Londres, la couverture est arrangée et placée par London Marine Insurance Services Ltd, un courtier accrédité aux Lloyd's, autorisé et réglementé par la Financial Conduct Authority britannique sous le numéro d'agrément 308599. World Yacht Insurance apporte ces affaires par l'intermédiaire d'AKD Insurance (A.K. Demetriou Insurance Brokers Ltd, Chypre).
Sur la voie du programme spécialisé britannique, la société qui organise votre couverture est nommée dans les documents que vous recevez.
Obtenez des conditions pour votre voilier
Envoyez le bateau, l'âge et le matériau du gréement, la date de la dernière expertise et vos projets de régate : nous associons le voilier au marché dont les conditions conviennent, ou nous vous disons clairement si aucun ne peut le placer.
- Sans engagement
- toutes les questions de souscription posées d'emblée
- un agent agréé à Chypre examine chaque demande
- voiliers et bateaux à moteur de croisière assurés en valeur agréée ; pour une annexe, un semi-rigide, un jet-ski ou un bateau sur remorque, un contrat plaisance français vous servira mieux
Aussi sur WhatsApp, Telegram et Viber