
Bootsgutachter für die Versicherung: was Underwriter wirklich verlangen
Ein Bootsgutachten für die Versicherung wird im Einzelfall verlangt: Der Wortlaut des Londoner Marktes, mit dem wir arbeiten, nennt kein Alter, ab dem es fällig wird. Ein britisches Spezialprogramm verlangt ein Gutachten, sobald ein Boot 20 Jahre alt ist. Wird ein Gutachten verlangt, entscheidet es über die Bedingungen.
Wann ein Gutachten verlangt wird, der reale Preis pro Fuß, die Gutachtenart, die Versicherer akzeptieren, und die Frist, in der Deckung still und leise verloren geht.
Eigene Yacht zu versichern?
Nennen Sie uns Boot, Wert und Fahrtgebiet. Wir melden uns mit Konditionen aus dem Londoner Markt, in der Regel innerhalb von 24 Stunden.
Kurz gesagt
Ein Bootsgutachten für die Versicherung ist ein Zustands- und Wertgutachten, im Markt Condition and Valuation Survey genannt: eine unabhängige Prüfung von Struktur, Systemen und Sicherheitsausrüstung eines Schiffes, die in einem schriftlichen Bericht und einer Marktwerteinschätzung endet. Underwriter entscheiden damit, ob sie Bedingungen anbieten, zu welchen Auflagen und zu welcher festen Taxe.
Das Wichtigste
- Der Wortlaut des Londoner Marktes, mit dem wir arbeiten, nennt kein Alter, ab dem ein Gutachten Pflicht wird: Underwriter fragen im Einzelfall. Ein britisches Spezialprogramm verlangt laut seinen veröffentlichten Hinweisen ein Gutachten, sobald ein Boot 20 Jahre alt ist, danach alle 5 oder 10 Jahre.
- Ein Versicherungsgutachten kostet $20 bis $28 pro Fuß, ein Kaufgutachten $25 bis $35 pro Fuß. Die Werte stammen aus drei veröffentlichten Preislisten von Gutachterbüros, abgerufen am 17. August 2026.
- Mindesthonorare von $750 bis $850 machen die Rechnung pro Fuß bei Booten unter etwa 30 Fuß irreführend.
- Versicherer wollen ein eingeschränktes Zustands- und Wertgutachten, das nach Aussage des American Boat and Yacht Council für eine Kaufentscheidung ausdrücklich nicht ausreicht. Es ist ein anderes Produkt als das Kaufgutachten, das die meisten Käufer beauftragen.
- Das Gutachten muss innerhalb von 45 Tagen nach Versicherungsbeginn eingereicht und freigegeben sein, die Auflagen des Gutachters innerhalb von 30 Tagen erfüllt. Eine offene Auflage verletzt eine Zusicherung der Police, im Wortlaut eine Warranty, und ist damit ein Schadenproblem und keine Formalie.
- Weil dieser Wortlaut keinen Altersauslöser kennt, kann der Underwriter in jedem Alter ein Gutachten verlangen, etwa bei einem Gebrauchtboot, einem ungewöhnlichen Rumpf oder einer hohen festen Taxe.
Geprüft von Costas Matheou, zugelassener Versicherungsagent. Lizenz und Qualifikationen prüfen Zuletzt aktualisiert am 20. Oktober 2026. Fakten zuletzt geprüft am 20. Oktober 2026.
Die Zahlen und ihre Quellen
20 Jahre
Ab diesem Alter verlangt ein britisches Spezialprogramm laut seinen veröffentlichten Hinweisen ein Gutachten, danach alle 5 oder 10 Jahre. Der Wortlaut des Londoner Marktes nennt kein Gutachtenalter.
Britisches Spezialprogramm, veröffentlichte FAQ zur Bootsversicherung, abgerufen am 18. Oktober 2026
$20 bis $28 / Fuß
Versicherungsgutachten beziehungsweise Zustands- und Wertgutachten, aus drei veröffentlichten Preislisten.
Preislisten Boston, Marshall und San Diego, abgerufen am 17. August 2026
$750 bis $850
Mindesthonorare, die den Preis pro Fuß bei kleineren Booten irreführend machen.
Preisliste Marshall Marine Surveying, abgerufen am 17. August 2026
30 Tage
Für die Erfüllung der Gutachterauflagen, während das Gutachten selbst innerhalb von 45 Tagen nach Beginn freigegeben sein muss.
Bedingungen des Londoner Marktes wie platziert
14 Tage
Für die Übermittlung eines Fotos des versicherten Schiffes an die Underwriter nach Deckungsbeginn.
Bedingungswerk des Londoner Marktes, Klausel Photograph Requirement
Brauchen Sie für die Bootsversicherung ein Gutachten?
Nur wenn der Underwriter es verlangt, nach dem Wortlaut des Londoner Marktes, mit dem wir arbeiten. Er nennt kein Alter, ab dem ein Gutachten Pflicht wird, also wird im Einzelfall gefragt, etwa bei einem Gebrauchtboot, einem ungewöhnlichen Rumpf oder einer hohen festen Taxe. Ein britisches Spezialprogramm verlangt ein Gutachten ab 20 Jahren.
Die meisten Antworten nennen eine Zahl und keine Police. Wer auf Deutsch nach einem Bootsgutachter sucht, findet Gutachterbüros, Preislisten und Verbände, aber keine Stelle, die belegt, woher eine Altersgrenze kommt. Uns liegt der Wortlaut des Londoner Marktes vor, und er enthält keine: Er regelt die Fristen, sobald ein Gutachten verlangt wurde. Die kursierende Grenze von 20 Jahren gibt es wirklich, als Marktpraxis, wie sie etwa ein britisches Spezialprogramm veröffentlicht, aber sie ist keine Bedingung dieses Wortlauts.
Das Alter kann die Anforderung auslösen, das Gutachten entscheidet über die Bedingungen. Zwei vierzig Jahre alte Fahrtenboote bekommen unterschiedliche Antworten. Das Boot mit sauberem Bericht, frischem Rigg und erledigten Auflagen ist das leichtere Risiko als ein vernachlässigtes Boot halb so alt, und Underwriter rechnen genau so.
Das American Boat and Yacht Council nennt die Versicherungsvariante ein eingeschränktes Zustands- und Wertgutachten, im Original Limited Condition and Valuation Survey, und weist darauf hin, dass die Anforderungen je nach Versicherer verschieden sind. Das ist der ehrliche Vorbehalt: maßgeblich ist der Wortlaut, unter dem Ihre Deckung platziert ist. Prüfen Sie ihn, bevor Sie etwas beauftragen.
Bei Segelbooten kommt eine Frage dazu: das Rigg. Der Wortlaut des Londoner Marktes kennt keine Altersregel für das Rigg; erst eine Empfehlung im Gutachten kann eine solche Auflage bringen. Wie das Rigg versichert ist, steht auf unserer Seite zur Segelboot Versicherung und wird hier nicht wiederholt.
Die Deckungsangaben auf dieser Seite sind Anhaltspunkte und keine Finanzberatung. Deckung steht unter dem Vorbehalt der Risikoprüfung, des Gutachtens und des Bedingungswerks.
Was kostet ein Bootsgutachter?
Ein Versicherungsgutachten kostet üblicherweise $20 bis $28 pro Fuß, ein Fahrtenboot von 40 Fuß also grob $800 bis $1.120, ohne den Kranausbau. Ein Kaufgutachten kostet mehr, weil es mehr abdeckt.
Drei Gutachterbüros veröffentlichen ihre Sätze offen. Sie nebeneinander zu stellen sagt mehr als eine einzelne Spanne, weil man sieht, wo der Markt sich tatsächlich einig ist.
| Gutachtenart | Boston Marine Surveyors | Marshall Marine Surveying | San Diego Marine Surveyors |
|---|---|---|---|
| Versicherung / Zustand und Wert | $22 bis $24 pro Fuß | $22 bis $26 pro Fuß, mindestens $750 | $20 bis $28 pro Fuß |
| Kaufgutachten | $28 bis $30 pro Fuß, Probefahrt inklusive | $26 bis $30 pro Fuß, mindestens $850 | $25 bis $35 pro Fuß |
| Wertgutachten | $24 pro Fuß | ab $750 | Pauschalhonorar |
| Ölprobenanalyse | $75 pro Probe | $75 pro Probe | nicht veröffentlicht |
Sätze abgerufen am 17. August 2026 aus der jeweils veröffentlichten Preisliste. Es sind US-Sätze, und der deutsche Markt rechnet meist nach Stunden oder Pauschale statt pro Fuß, doch die Struktur der Kosten ist dieselbe. Wir nennen diese Gutachterbüros und verlinken sie nicht, aus einem Grund, den wir am Fuß dieser Seite erklären.
Die Länge setzt die Basis, weil die ganze Branche pro Fuß rechnet. Die Gutachtenart setzt den Faktor: eine Kaufprüfung mit Probefahrt dauert deutlich länger als eine Zustands- und Wertaufnahme. Danach entscheidet die Zugänglichkeit. Ein Katamaran kostet mehr als ein Einrumpfboot gleicher Länge, weil zwei Rümpfe, mehr Systeme und schlechtere Zugänge dranhängen.
Zwei Posten fehlen in den meisten veröffentlichten Spannen. Mindesthonorare machen den Preis pro Fuß bei kleinen Booten irreführend: bei einem Mindesthonorar von $750 zahlt ein Boot von 25 Fuß eben nicht $22 pro Fuß, sondern $30. Und der Kranausbau wird von der Werft berechnet, nicht vom Gutachter. Eigene Position, eigene Rechnung. Planen Sie ihn ein.
Wer zahlt, hängt davon ab, wozu das Gutachten da ist. Der Käufer zahlt das Kaufgutachten und bekommt den Bericht. Der jetzige Eigner zahlt das Versicherungs- oder Wertgutachten.
Fachgutachten kommen obendrauf. BoatUS nannte im Februar 2026 rund $500 pro Motor für ein Motorgutachten und $400 bis $600 für ein Riggutachten und rechnet damit, dass ein voller Tag mit allen dreien plus Kranausbau bei einer größeren Yacht an $3.000 heranreichen kann.
Nichts davon ist die Versicherungsprämie. Die ist eine eigene Zahl, üblicherweise 1 % bis 1,5 % der festen Taxe pro Jahr, bei einem Boot mit 200.000 € Taxe also etwa 2.000 € bis 3.000 €. Durchrechnen können Sie das mit unserem Bootsversicherung Rechner oder im Ratgeber dazu, was eine Bootsversicherung kostet. Für die Gutachtenseite bauen wir gerade einen Rechner für Gutachterkosten.
Gutachterhonorare sind Kosten Dritter, festgelegt von Gutachtern und Werften, nicht von uns. Die Zahlen sind Anhaltspunkte und keine Finanzberatung.
Welche Art Gutachten will ein Versicherer wirklich?
Versicherer wollen ein Zustands- und Wertgutachten, und das ist nicht das Gutachten, das die meisten Eigner beauftragen. Es ist die häufigste und teuerste Verwechslung zu diesem Thema.
Das American Boat and Yacht Council ist beim Unterschied deutlich. Es beschreibt die Versicherungsvariante als eingeschränktes Gutachten, dessen Ergebnis nicht ausreicht, um eine fundierte Kaufentscheidung über das Schiff zu treffen. Wenn eine Normungsstelle diese Linie zieht, wiegt das mehr als jede Zusammenfassung eines Vermittlers, unsere eingeschlossen.
| Gutachtenart | Was es umfasst | Probefahrt | Üblicher Satz | Wer es beauftragt |
|---|---|---|---|---|
| Zustand und Wert (Versicherung) | Struktur, Systeme, Sicherheitsausrüstung, Marktwert | Nein | $20 bis $28 pro Fuß | Der Eigner |
| Kaufgutachten | Alles davon, ausführlicher, dazu der Betrieb in Fahrt | Meist ja | $25 bis $35 pro Fuß | Der Käufer |
| Schadengutachten | Der konkrete Schaden, seine Ursache und sein Umfang | Nein | Nach Aufwand | Der Versicherer oder der Eigner |
| Wertgutachten | Nur der Wert, für Finanzierung, Nachlass oder Gericht | Nein | $24 pro Fuß oder Pauschale | Der Eigner oder ein Kreditgeber |
| Fachgutachten (Motor, Rigg) | Ein System, geprüft vom jeweiligen Fach | Nein | $500 pro Motor, $400 bis $600 Rigg | Der Eigner oder Käufer |
Das Versicherungsgutachten ist das schmalere Produkt, und ein breiteres Gutachten erfüllt eine schmalere Anforderung in aller Regel mit. Umgekehrt gilt das nicht, weshalb ein Zustands- und Wertgutachten eine schlechte Grundlage für eine Kaufentscheidung ist. Ob ein vorhandener Bericht akzeptiert wird, entscheidet der Underwriter nach dem Bedingungswerk. Fragen Sie nach, statt es anzunehmen.
Maschinenlastige Boote brauchen oft zusätzlich das Motorgutachten, was wir auf der Seite zur Motoryacht Versicherung behandeln.
Was prüft ein Bootsgutachter?
Ein Gutachter arbeitet von den größten Risiken abwärts. Zuerst die Struktur, dann die Systeme, dann alles, was der Kranausbau freilegt.
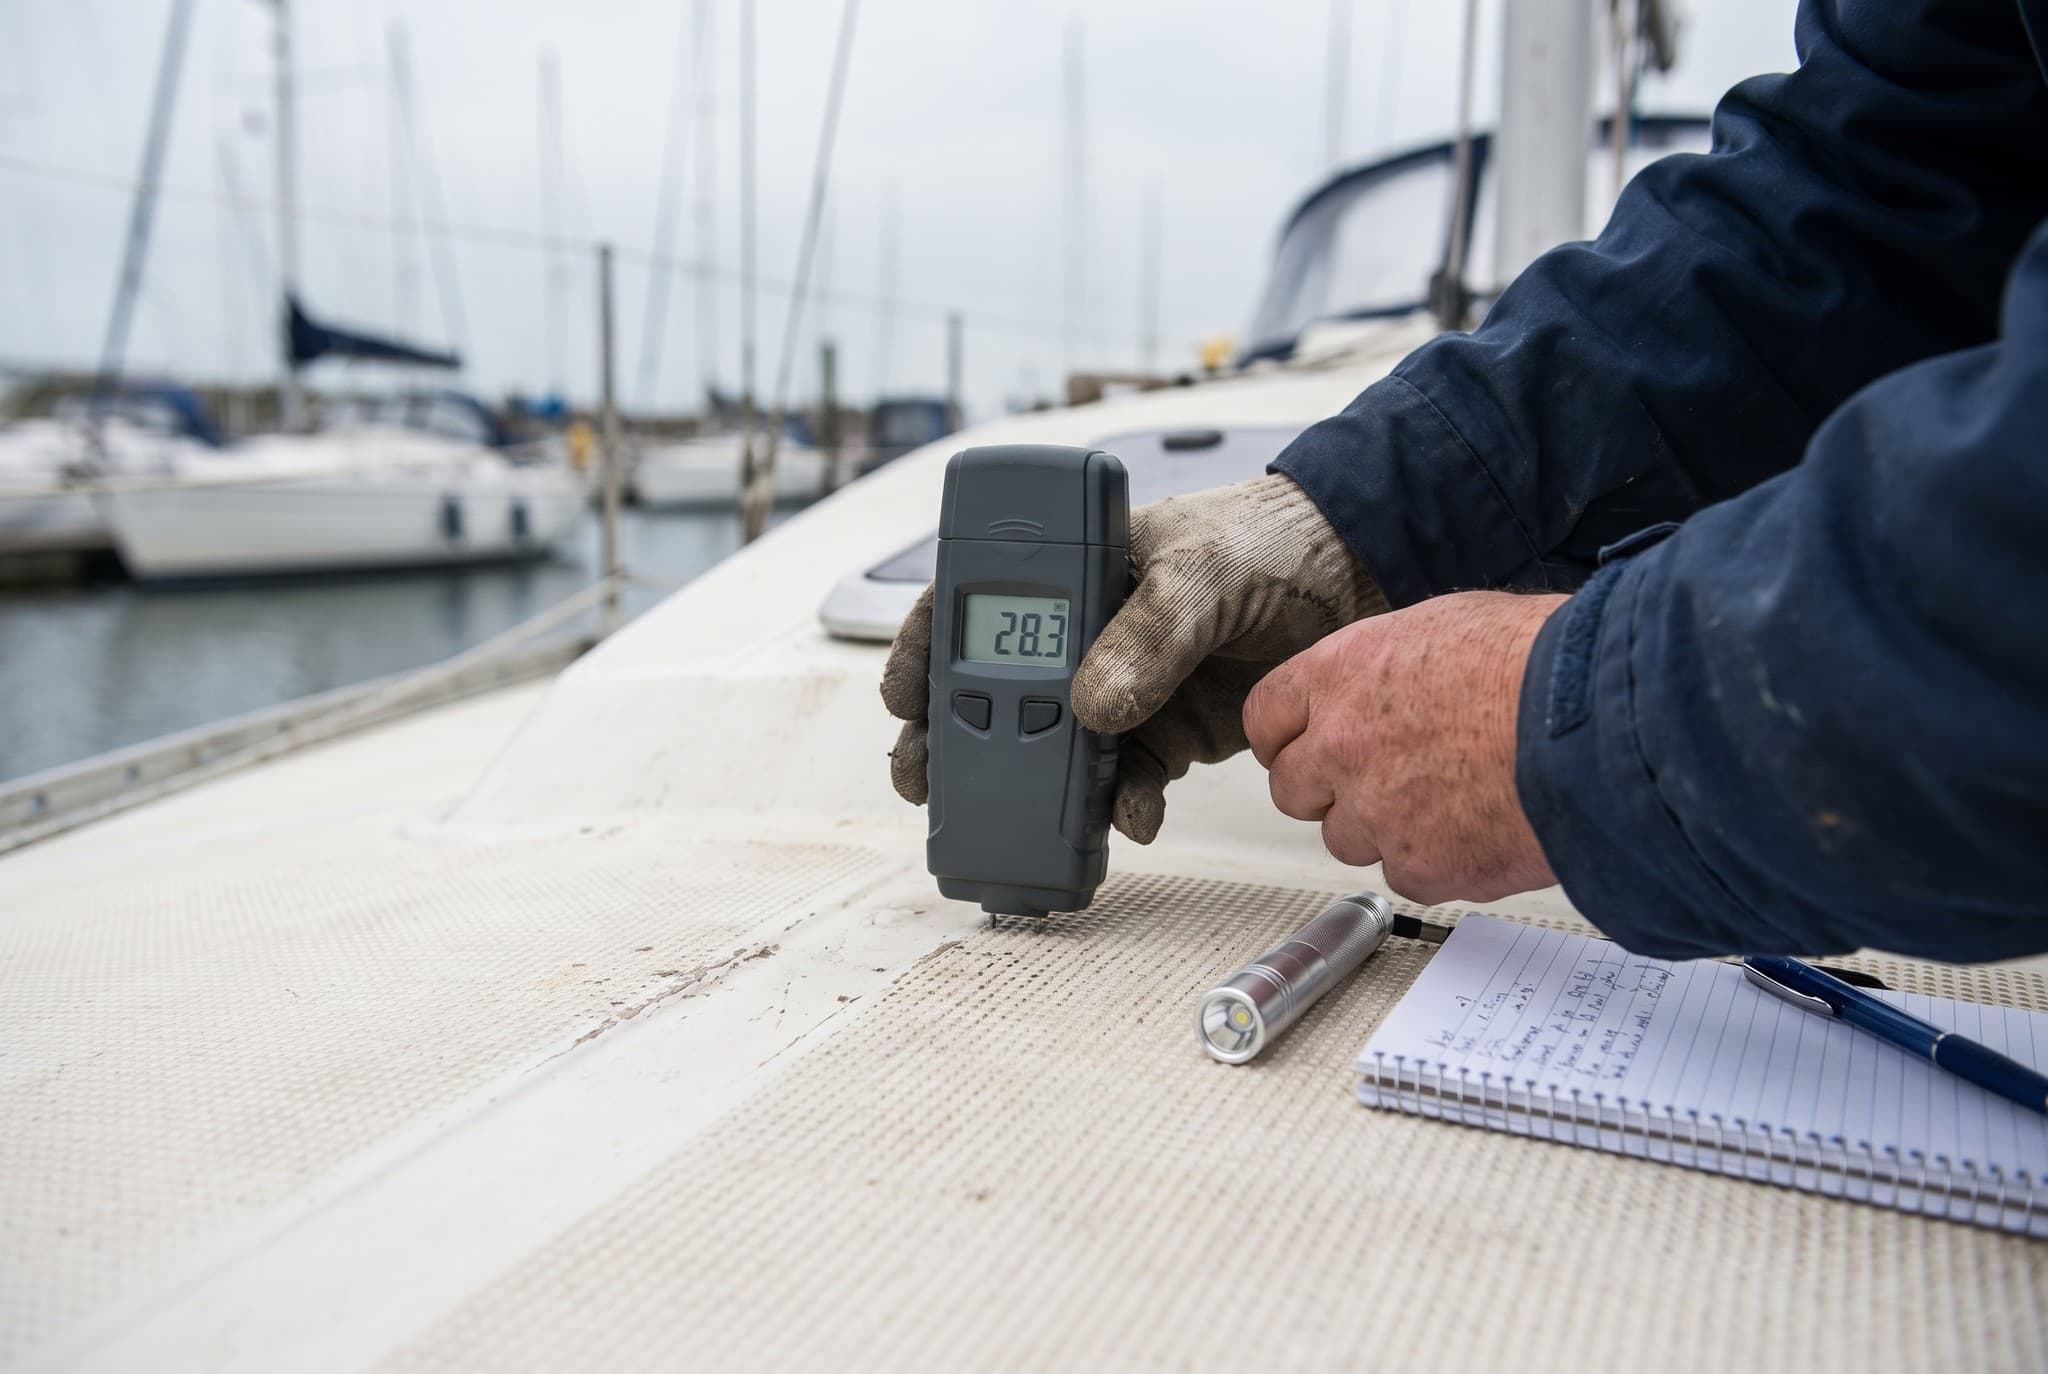
Der strukturelle Durchgang sucht Wasser dort, wo keines sein soll. Das heißt Feuchtemessungen durch Deck und Rumpflaminat, Delamination im Glasfaserverbund, osmotische Blasen unter der Wasserlinie, Fäulnis in Schotten und Stringern und jede Trennung an der Rumpf-Deck-Verbindung. Das Werkzeug, das Sie am häufigsten sehen werden, ist ein Handfeuchtemessgerät, systematisch über Deck und Aufbau geführt.
Danach der Rundgang: Bordwanddurchbrüche und ihre Seeventile, Verkabelung und Schalttafeln, Kraftstoffanlage, Steuerung und Ankergeschirr sowie die Sicherheitsausrüstung an Bord. In US-Gewässern regelt die letzte Kategorie eine Bundesvorschrift der Vereinigten Staaten, 33 CFR Part 175, und dort prüft ein Gutachter, ob das Boot führt, was das Gesetz verlangt. Für ein Boot in Deutschland oder im Mittelmeer gelten stattdessen die jeweiligen nationalen Ausrüstungsvorschriften und die Flaggenstaatregeln, und ein Gutachter prüft gegen diese.
Bei kleineren Motorbooten mit einem Rumpf unter 20 Fuß prüft der Gutachter in den USA zusätzlich das Typen- und Kapazitätsschild. Vorgeschrieben ist es dort nach 33 CFR Part 183, und zwar nur für diese Klasse, nicht für Segelboote, Kanus, Kajaks oder Schlauchboote. Ein fehlendes oder ersetztes Schild fällt als eines der ersten Dinge auf. Es ist US-Bundesrecht und gilt nicht in Europa, wo Boote der CE-Kennzeichnung unterliegen.
Beim Kranausbau liest der Gutachter das Unterwasserschiff: Blasen, Propeller und Wellen, Anoden, Ruder, Wellenböcke, Strahlruder und den Kielanschluss.
Das American Boat and Yacht Council legt fest, was der Bericht enthalten muss: Kennzeichnung des Schiffes einschließlich der Rumpfidentifikationsnummer, Bauweise und verbaute Ausrüstung, Zustand allgemein und im Detail, Reparaturauflagen, Fotos und eine Marktwerteinschätzung. Die Hull Identification Number selbst ist in den Vereinigten Staaten bundesrechtlich vorgeschrieben, nach 33 CFR Part 181. Deshalb hält ein Gutachter sie fest, und deshalb ist eine fehlende oder veränderte Nummer ein Punkt, den man vor dem Versicherungsantrag klären sollte, gleich unter welcher Flagge das Boot fährt. Das ABYC bezeichnet seine eigenen Standards als maßgebliche Referenz für Fragen zu Konstruktion, Bau und Instandhaltung, und Gutachter arbeiten danach.
Zwei Dinge tut ein Gutachter nicht für Sie. Er sucht keine Fehlerursachen und repariert nichts, was er findet, weil Diagnose und Reparatur ein anderes Gewerk mit anderer Haftung sind. Und die meisten arbeiten von Deck aus und gehen nicht in den Mast, weshalb die Riggprüfung ein eigener Termin mit einem Fachmann ist.
Metall- und Holzrümpfe brauchen einen Gutachter, der in diesen Werkstoffen arbeitet. Korrosion und Elektrolyse an einem Stahl- oder Aluminiumrumpf und kranke Befestigungen an einem Holzrumpf sind Schadensbilder, die ein auf Glasfaser spezialisierter Gutachter nicht beurteilen kann.
Bekommt man eine Bootsversicherung ohne Gutachten?
Das hängt vom Underwriter ab, nicht von einem festen Alter. Der Wortlaut des Londoner Marktes, mit dem wir arbeiten, kennt keine automatische Gutachtenpflicht, also ist ein Gutachten dann nötig, wenn der Underwriter es für das konkrete Boot verlangt. Ein britisches Spezialprogramm erwartet laut seinen Hinweisen ein Gutachten, sobald ein Boot 20 Jahre alt ist.
Keine automatische Pflicht heißt nicht, dass nie gefragt wird. Underwriter können bei einem Gebrauchtboot, einem ungewöhnlichen Rumpf oder einer festen Taxe, die eine Prüfung rechtfertigt, trotzdem ein Gutachten verlangen. Verlangt er eines, hält die Klausel Survey Requirement das Gutachten in Kraft, und die Fristen von 45 und 30 Tagen laufen.
Wir gleichen eine Anfrage mit den veröffentlichten Zeichnungsrichtlinien des Underwriters ab, bevor sie irgendwohin geht. Wenn ein Rumpftyp oder ein Zustand das Risiko außerhalb dessen stellt, was unser Markt zeichnet, sagen wir das dem Eigner an dieser Stelle klar, statt ihn auf eine Antwort warten zu lassen, die wir schon kommen sehen.
Ein Begriff sei klargestellt, weil er echte Verwirrung stiftet. Ein Survey Waiver ist ein Papier, das ein Bootsmakler einen Käufer unterschreiben lässt, wenn der Käufer auf ein Kaufgutachten verzichtet. Es ist ein Dokument zwischen Käufer und Makler, mehr nicht. Es ist kein Weg zur Versicherung, und kein Underwriter ist daran beteiligt.
Reine Haftpflichtdeckung ist ein anderes Gespräch als Kaskodeckung zur festen Taxe. Ist der Rumpf nicht zu einem festen Wert versichert, gibt es für einen Underwriter weniger zu prüfen, und die Anforderungen können leichter ausfallen. Das ist ein schmaleres Produkt, keine Abkürzung zum selben.
Über welche Kette Ihre Deckung platziert wird und wer was entscheidet, steht unter So funktioniert es.
Zeichnungsfähigkeit und Gutachtenauflagen setzen die Underwriter, und es gilt das Bedingungswerk. Das ist keine Finanzberatung.
Wie man einen qualifizierten Bootsgutachter auswählt
Fragen Sie zuerst Ihren Versicherer, welche Qualifikation er anerkennt. Manche Träger akzeptieren die eine Stelle und die andere nicht, und das nach dem Gutachten herauszufinden ist eine teure Art zu lernen.
In Deutschland ist der stärkste Nachweis der öffentlich bestellte und vereidigte Sachverständige für Sportboote, bestellt von einer Industrie- und Handelskammer. Daneben führen Fachverbände Listen geprüfter Sachverständiger für Sportboote. In den Vereinigten Staaten sind die beiden großen Akkreditierungsstellen die Society of Accredited Marine Surveyors und die National Association of Marine Surveyors, in Deutschland allerdings wenig bekannt. International sind das International Institute of Marine Surveying und die Yacht Designers and Surveyors Association die entsprechenden Verbände, beide mit Sitz in Großbritannien. Eine Mitgliedschaft im American Boat and Yacht Council zeigt, dass ein Gutachter nach veröffentlichten Standards arbeitet.
Rufen Sie drei oder vier an, statt zu schreiben. Wie jemand das Telefonat führt, sagt viel darüber, wie er den Bericht führen wird. Lassen Sie sich ein Musterexemplar geben und lesen Sie es auf Gliederung und Klarheit, denn ein Bericht, dem ein Underwriter nicht folgen kann, macht allen Arbeit. Und prüfen Sie die Bestellung oder Mitgliedschaft bei der Stelle selbst nach. Ein Logo auf einer Website beweist nichts.
Hier ist der Punkt, den die meisten Eigner übersehen. Der Gutachter arbeitet für Sie, nicht für den Verkäufer, den Bootsmakler oder die Bank. Wer die Empfehlung ausgesprochen hat, spielt keine Rolle. Die Beziehung hält, wer zahlt, und genau diese Unabhängigkeit macht die Wertangabe brauchbar.
Eine kurze Anmerkung, weil dieser Begriff zwei Zielgruppen anzieht. Dieser Ratgeber richtet sich an Eigner, die ein Gutachten beauftragen. Wer wissen will, wie man selbst Bootsgutachter wird, findet den Einstieg bei der zuständigen Industrie- und Handelskammer und den genannten Verbänden. Der Rest dieser Seite hilft dabei nicht weiter.
Welcher Versicherer was verlangt, ist unterschiedlich, und wir vergleichen das im Ratgeber zum Bootsversicherung Vergleich.
Was passiert, wenn die Gutachterauflagen offen bleiben?
Eine offene Auflage verletzt eine Zusicherung der Police, im Wortlaut eine Warranty. Die Police sichert zu, dass das Gutachten gültig ist und alle Auflagen des Gutachters erfüllt sind. Eine unerledigte Auflage stellt damit die Deckung selbst infrage und ist keine Verwaltungsaufgabe.
Daran hängen echte Fristen, und sie sind kürzer, als die meisten Eigner erwarten. Nach den Bedingungen des Londoner Marktes, über die wir platzieren, muss ein Gutachten innerhalb von 45 Tagen nach Versicherungsbeginn eingereicht und freigegeben sein, und die Auflagen des Gutachters müssen innerhalb von 30 Tagen erfüllt werden. Beide Fristen stehen in den Bedingungen zur Deckung, nicht in einer allgemeinen Marktpraxis, und die Uhr läuft, bevor Sie den Bericht in Händen halten.
Erfüllt heißt belegt, und das unterschätzen Eigner. Ein Underwriter will eine Werftrechnung, ein Foto der fertigen Arbeit, einen Beleg oder eine Bestätigung des Gutachters. Die Versicherung des Eigners, die Arbeit sei erledigt, ist kein Nachweis. Der Moment, in dem es zählt, ist der Schaden, wenn jemand die Akte rückwärts liest und genau danach sucht.
Rechnen Sie die Vorlaufzeit ein. BoatUS gibt drei bis vier Tage für den Bericht nach der Besichtigung an, er liegt also nicht am selben Nachmittag vor, und die Abarbeitung der Auflagen beginnt erst danach.
Auch auf der anderen Seite der Akte kommt es auf die Reihenfolge an. Policen mit der Klausel Photograph Requirement verlangen ein Foto des versicherten Schiffes innerhalb von 14 Tagen nach Deckungsbeginn bei den Underwritern. Diese Anforderung und wie das Gutachten Ihre Taxe setzt, erklären wir im Ratgeber zu Feste Taxe und Zeitwert.
Was eine verletzte Zusicherung im Schadenfall bedeutet, steht unter was die Bootsversicherung nicht abdeckt.
Empfehlungen bedeuten oft Werftarbeiten, und die Kaskoversicherung läuft währenddessen weiter. Was sich in der Werft Klausel für Klausel ändert, steht in Versicherung in der Werft und beim Refit.
Zusicherungen und Fristen ergeben sich aus dem Bedingungswerk. Das ist keine Finanzberatung.
Wie lange ist ein Bootsgutachten gültig?
Maßgeblich ist, dass das Gutachten bei Deckungsbeginn gültig ist, nicht wie alt der Bericht ist. In der Praxis erwarten Underwriter für die Festlegung einer festen Taxe ein Gutachten aus den letzten zwölf bis vierundzwanzig Monaten.
Die viel wiederholte Behauptung, Versicherer wollten alle fünf bis zehn Jahre ein frisches Gutachten, ist Marktpraxis und keine Policenbedingung: Ein britisches Spezialprogramm veröffentlicht sie in seinen FAQ, und der Wortlaut des Londoner Marktes, der uns vorliegt, nennt keinen Turnus. Behandeln Sie auch das Fenster von zwölf bis vierundzwanzig Monaten als Marktpraxis, nicht als Regel. Es entscheidet der Wortlaut.
Zwei Ereignisse setzen die Uhr zurück, gleich welches Datum auf dem Bericht steht. Eine wesentliche Veränderung am Schiff, also ein neuer Motor, ein neues Rigg, größere strukturelle Arbeiten oder eine geänderte Nutzung, macht aus dem alten Bericht die Beschreibung eines Bootes, das es so nicht mehr gibt. Ein Schaden bewirkt dasselbe, denn der Zustand, den das Gutachten festgehalten hat, ist genau das, worum jetzt gestritten wird.
Auch eine Verlängerung kann eine neue Anforderung bringen, ohne dass sich am Boot irgendetwas geändert hätte, denn der Underwriter kann bei jeder Verlängerung erneut fragen.
Wie das Beweisfenster für die Festlegung einer festen Taxe funktioniert, steht ausführlicher unter Feste Taxe gegen Zeitwert.
Die Gültigkeit eines Gutachtens richtet sich nach dem Bedingungswerk und den Anforderungen der Underwriter. Das ist keine Finanzberatung.
Gutachtenpflicht nach Bootsalter und Bootstyp
Wann gefragt wird, entscheidet der Underwriter, doch das Schiff entscheidet, worauf der Gutachter schaut.
Segelboote. Das Rigg ist die zusätzliche Exponierung. Der Wortlaut des Londoner Marktes kennt keine Altersregel für das Rigg; erst eine Empfehlung im Gutachten kann eine solche Auflage bringen, und vor Fahrten auf See prüft der Gutachter das Rigg besonders genau. Was der Markt zum Riggalter veröffentlicht, haben wir in unserem Ratgeber zur Frage gesammelt, ob die Yachtversicherung Mast und Rigg abdeckt.
Motoryachten. Der Wert steckt in der Maschine, also wird eher ein Motorgutachten oder eine Ölprobenanalyse verlangt, besonders bei hohen Betriebsstunden. Eine dokumentierte Wartungshistorie hilft. Siehe Motoryacht Versicherung.
Katamarane. Zwei Rümpfe, zwei Maschinenanlagen, mehr Systeme und schlechtere Zugänge, weshalb das Honorar bei gleicher Länge höher liegt. Siehe Katamaran Versicherung.
Holz- und Metallrümpfe. Die brauchen einen Fachmann, und mit einer Gutachtenanforderung ist unabhängig vom Baujahr zu rechnen, weil bei diesen Werkstoffen der Zustand entscheidet und nicht das Alter.
Unter allen vieren liegt dieselbe Regel. Das Alter kann die Anforderung auslösen, der Zustand entscheidet über die Bedingungen, und ein gepflegtes älteres Boot mit sauberem Gutachten und erledigten Auflagen ist das leichtere Risiko als ein vernachlässigtes neueres.
Was das für ein Boot mit dreißig oder vierzig Jahren bedeutet und welche Märkte es noch versichern, steht in unserem Ratgeber zur Bootsversicherung für ältere Boote.
Häufige Fragen
1.Was kostet ein Gutachter für ein Boot?
+
Für ein Versicherungsgutachten liegen die veröffentlichten Sätze bei $20 bis $28 pro Fuß, für ein Kaufgutachten bei $25 bis $35 pro Fuß. Ein Fahrtenboot von 40 Fuß landet damit grob bei $800 bis $1.120 für das Versicherungsgutachten. Mindesthonorare von $750 bis $850 heben den effektiven Preis pro Fuß bei kleinen Booten deutlich an, und der Kranausbau kommt von der Werft dazu.
2.Lohnt sich ein Bootsgutachten?
+
Bei einem Boot, das Sie zur festen Taxe versichern wollen, ist es nicht optional, sobald der Underwriter es verlangt. Bis dahin ist das Gutachten das, womit ein Underwriter das Risiko rechnen kann statt zu schätzen, und ein sauberer Bericht kann Auflagen wegnehmen, die sonst in der Police stünden. Bei sehr kleinen Booten kann die Rechnung anders ausgehen, auch wenn Finanzierung und Versicherung ohne Gutachten schwierig bleiben.
3.Wer zahlt das Bootsgutachten?
+
Der Käufer zahlt das Kaufgutachten und bekommt den Bericht. Der jetzige Eigner zahlt das Versicherungs- oder Wertgutachten. Den Kranausbau stellt in der Regel die Werft getrennt vom Honorar des Gutachters in Rechnung.
4.Wie lange dauert ein Bootsgutachten?
+
Ein kleines Boot ist in wenigen Stunden begutachtet. Ein volles Kaufgutachten an einer Fahrtenyacht füllt mit Kranausbau und Probefahrt fast einen Tag, und Werften blocken für einen kurzen Kranausbau meist eine Stunde oder weniger. BoatUS gibt für das Schreiben des Berichts drei bis vier Tage an, rechnen Sie das in Ihren Deckungsbeginn ein.
5.Muss das Boot für ein Versicherungsgutachten aus dem Wasser?
+
In der Regel ja, weil die strukturellen Nachweise unter Wasser liegen. Blasenbildung, Kielanschluss, Wellen, Propeller, Anoden und Ruder lassen sich schwimmend nicht beurteilen. Suncoast Marine Surveying weist darauf hin, dass die Werft den Kran getrennt vom Gutachterhonorar berechnet, und BoatUS berichtet, dass Werften für einen kurzen Kranausbau meist eine Stunde oder weniger einplanen, was für ein Zustands- und Wertgutachten oft reicht.
6.Braucht ein neues Boot ein Gutachten für die Versicherung?
+
Oft nicht. Bei einem Neuboot belegen die Werftunterlagen Zustand und Wert. Der Wortlaut des Londoner Marktes, mit dem wir arbeiten, kennt in keinem Alter eine automatische Gutachtenpflicht, wobei der Underwriter bei hoher fester Taxe trotzdem fragen kann.
7.Kann ich ein Holzboot ohne Gutachten versichern?
+
Rechnen Sie unabhängig vom Alter mit einer Gutachtenanforderung, weil bei Holz- und Metallrümpfen der Zustand entscheidet und die Schadensbilder andere sind als bei Glasfaser. Nehmen Sie einen Gutachter, der in diesem Werkstoff arbeitet. Unabhängig davon zeichnet die Fazilität, über die wir platzieren, weder Trimarane noch Ferrozementrümpfe noch schnelle Cigarette-Boote, in keinem Alter.
8.Akzeptiert mein Versicherer ein Gutachten, das ich schon habe?
+
Das hängt davon ab, welches Gutachten es ist und wie alt. Ein Kaufgutachten ist breiter als ein Zustands- und Wertgutachten und enthält daher meist alles, was ein Underwriter braucht. Die Annahme entscheidet der Underwriter nach dem Bedingungswerk, und maßgeblich ist die Klausel Survey Requirement im Wortlaut des Londoner Marktes. Liegt der Bericht länger als zwölf bis vierundzwanzig Monate zurück, rechnen Sie mit Rückfragen.
Quellen und wie wir arbeiten
World Yacht Insurance ist ein Versicherungsvermittler (Introducer), der Kasko- und Haftpflichtdeckung bis 5 Mio. USD für Segel- und Motoryachten weltweit, einschließlich der Karibik, vermittelt und über einen bei Lloyd's akkreditierten Makler am Londoner Versicherungsmarkt platziert. Wir sind kein Versicherer und tragen kein Risiko. Die vollständige Kette steht unter So funktioniert es.
- Die Zusicherung Survey Requirement, die Fristen von 45 und 30 Tagen und die Klausel Photograph Requirement auf dieser Seite stammen aus den Yachtklauseln und Endorsements des Londoner Marktes, mit denen wir arbeiten, abgelesen am Dokument selbst und nicht an einer Marktzusammenfassung. Dieser Wortlaut nennt kein Gutachtenalter; die Grenze von 20 Jahren stammt aus den veröffentlichten FAQ eines britischen Spezialprogramms, abgerufen am 18. Oktober 2026.
- Die Gutachtersätze stammen aus den veröffentlichten Preislisten von Boston Marine Surveyors, Marshall Marine Surveying und San Diego Marine Surveyors, abgerufen am 17. August 2026. Es sind US-Sätze und als Größenordnung zu lesen. Bearbeitungsdauer, Fachgutachterhonorare und die Hinweise zur Auswahl stammen von BoatUS, die Kostentreiber von Suncoast Marine Surveying.
- Wir nennen Gutachter und Gutachterbüros, ohne sie zu verlinken. Einen Link würden wir einem Gutachter im Rahmen einer Zusammenarbeit anbieten, und wir geben ihn nicht aus, bevor es eine gibt.
- Systematik der Gutachtenarten und Inhalt des Berichts: American Boat and Yacht Council. Die Vorschriften zu Sicherheitsausrüstung, Rumpfidentifikationsnummer und Kapazitätsschild in 33 CFR Parts 175, 181 und 183 sind Bundesrecht der Vereinigten Staaten und gelten für Boote in US-Gewässern, nicht in Deutschland oder im Mittelmeer.
Geprüft von Costas Matheou, lizenzierter Versicherungsagent.
Zuletzt aktualisiert am 20. Oktober 2026. Fakten zuletzt geprüft am 20. Oktober 2026.
Deckungsbedingungen, Prämien und Selbstbehalte auf dieser Seite sind indikativ und keine Finanzberatung. Die Deckung steht unter dem Vorbehalt von Zeichnung, Wertgutachten und Policenwortlaut.
Gutachten gebucht oder noch am Überlegen?
Schicken Sie uns das Boot und Ihre Fahrtpläne. Wir sagen Ihnen, was der Underwriter sehen will und ob voraussichtlich ein Gutachten verlangt wird, bevor Sie etwas ausgeben.
- Unverbindlich
- alle Zeichnungsfragen vorab
- ein lizenzierter Agent in Zypern prüft jede Anfrage
Auch auf WhatsApp, Telegram und Viber