
Seguro Velero: el Mercado Adecuado para tu Barco, con Jarcia y Regatas
World Yacht Insurance asigna tu velero al mercado cuyas condiciones encajan: una facilidad del mercado de Londres hasta $5M en todo el mundo, un programa especializado británico, autoridades de suscripción europeas para el Mediterráneo y corredores de superyates por encima de $5M. Regata, barcos antiguos y altura tienen ruta en alguno. Los cascos de ferrocemento, hoy, en ninguno.
Una solicitud y un formulario. Asignamos tu barco al mercado cuyas condiciones encajan, y te decimos con claridad si ninguno puede colocarlo.
Varios mercados
Una solicitud, asignada barco a barco
$5M
Facilidad mundial del mercado de Londres
En todo el mundo
Incluido el Caribe
24h
Plazo habitual de presupuesto
¿Qué mercado asegurador encaja con tu velero?
Varios mercados especializados, una sola solicitud. Asignamos tu velero al mercado cuyas condiciones encajan y te decimos enseguida si ninguno lo hace. Un propietario residente en Estados Unidos tiene una ruta confirmada, la facilidad del mercado de Londres. Los propietarios británicos y europeos pueden tener más de una, y cada mercado fija sus propias condiciones.
| Tu velero | Mercado que suele encajar | Qué esperar |
|---|---|---|
| Monocasco de un residente en EE. UU., valor acordado inferior a $5M | La facilidad del mercado de Londres, en todo el mundo | Casco a valor acordado y responsabilidad civil, un orientativo 1% a 1,5% del valor acordado al año y un plan de huracán firmado dentro de la zona de huracanes |
| Velero de quilla o de crucero en Reino Unido o Europa | Un programa especializado británico, o la facilidad del mercado de Londres | Residencia británica o europea; cada mercado fija sus propias expectativas de peritaje y de inspección de la jarcia |
| Yate con base en el Mediterráneo hasta unos €5M | Una autoridad de suscripción europea, o la facilidad del mercado de Londres | Cada mercado cotiza en su propia moneda. La facilidad del mercado de Londres llega hasta $5M, y €5M es más que eso |
| Velero de regatas, con la jarcia cubierta en regata | Un programa especializado británico, para propietarios británicos y europeos | Cobertura opcional de regata para mástil, perchas, velas y jarcia, con una franquicia de regata adicional |
| Barco antiguo, de 40 años o más | La facilidad del mercado de Londres, o un programa especializado británico | En ambos, el peritaje decide las condiciones |
| Valor acordado superior a $5M | Corredores de superyates | Por encima de $10M con acceso mundial; entre $5M y $10M solo para yates de Europa y el Mediterráneo |
| Sin ruta confirmada hoy | Ninguno de los mercados con los que trabajamos | Cascos de ferrocemento, travesías oceánicas en solitario, trimaranes de propietarios residentes en EE. UU. y yates valorados entre $5M y $10M fuera de Europa y el Mediterráneo. Lo decimos con claridad en lugar de enviar un presupuesto que no se sostendría. |
Cada cifra figura en su propia moneda y nunca se convierte. La tabla describe tipos de mercado, no una promesa de cobertura: toda colocación depende de la suscripción.
Las embarcaciones menores y las derivas británicas tienen su propia página de seguro de embarcaciones en Reino Unido, y los yates por encima de $5M, la de seguro de superyates.
Comprueba esto antes de rellenar el formulario
Colocable en la facilidad del mercado de Londres
Veleros monocasco en cualquier parte del mundo, incluido el Caribe, con un valor acordado de hasta $5M y el mástil, la jarcia y las velas dentro del casco. Es la única ruta confirmada para un propietario residente en Estados Unidos.
Fuera de la facilidad del mercado de Londres
Trimaranes, cascos de ferrocemento y cigarette boats, a cualquier edad y con cualquier valor. El propietario de un trimarán británico o europeo puede preguntar igualmente; un casco de ferrocemento no tiene ruta en ningún mercado con el que trabajamos.
Conviene saberlo antes
La regata y la navegación en solitario necesitan cada una su propia cláusula. La cobertura de temporal con nombre exige un plan de huracán firmado y acordado de antemano, con una franquicia del 10%. Las cifras de esta página parten de un valor acordado de $50,000.
¿Cuánto cuesta el seguro de un velero?
En la facilidad del mercado de Londres, el seguro de un velero suele costar entre el 1% y el 1,5% del valor acordado al año. Un velero de crucero de $150,000 sale por unos $1,500 a $2,250 al año, y un velero de $500,000 por unos $5,000 a $7,500. Esa banda pertenece a la facilidad del mercado de Londres; los demás mercados tarifican con sus propias condiciones.
| Valor acordado | Sobre el 1% / año | Sobre el 1,5% / año |
|---|---|---|
| $50,000 | $500 | $750 |
| $150,000 | $1,500 | $2,250 |
| $300,000 | $3,000 | $4,500 |
| $500,000+ | $5,000+ | $7,500+ |
| Velero | Valor acordado | Sobre el 1% / año | Sobre el 1,5% / año |
|---|---|---|---|
| Crucero de 32 pies (9,7 m) | $60,000 | $600 | $900 |
| Crucero de 40 pies (12,2 m) | $180,000 | $1,800 | $2,700 |
| Crucero de 50 pies (15,2 m) | $450,000 | $4,500 | $6,750 |
| Yate de crucero de 70 pies (21,3 m) | $2,500,000 | $25,000 | $37,500 |
La eslora por sí sola no saca a un velero de la banda: el yate de 70 pies de arriba está en la misma facilidad que el de 32. Por encima de $5M de valor acordado, sea cual sea la eslora, el yate pasa a la ruta de superyates.
Qué mueve tu prima
- Dónde navegas y tu exposición a huracanes
- La eslora, el valor acordado y la antigüedad del barco
- Tu currículo náutico, tu experiencia y tu historial de siniestros
- Si compites o alquilas el barco (el crucero privado abarata la prima)
La facilidad del mercado de Londres coloca valores acordados de hasta $5M con su autoridad propia, y los yates por encima de esa cifra se presentan a corredores de superyates. Las costas expuestas a huracanes se sitúan en la parte alta de la banda, y por eso preguntamos dónde amarras el barco antes de presupuestar nada. El programa especializado británico y las autoridades de suscripción europeas tarifican con sus propias condiciones, así que esta banda nunca se aplica a ellos.
No constituye asesoramiento financiero. Las primas dependen de la suscripción, y las cifras anteriores son ejemplos orientativos, no un presupuesto ni una oferta de cobertura.
Estima la prima de tu velero
La calculadora viene preajustada a un velero monocasco. Introduce el valor acordado, el año y la zona de navegación: devuelve la banda del 1% al 1,5% con las condiciones de póliza que corresponden a tus respuestas. Es una indicación, no un presupuesto.
¿Qué es el seguro velero?
El seguro velero cubre un velero monocasco: un casco a valor acordado, con el mástil, las perchas, la jarcia firme y de labor y las velas asegurados como parte de él, más la responsabilidad civil de protección e indemnización (P&I) si el barco daña a otra embarcación o lesiona a alguien. Un velero de crucero se suscribe como riesgo de categoría yate, y por eso una póliza de lancha de recreo rara vez le encaja.
Las condiciones cambian de un mercado a otro, igual que lo que cada uno no acepta. Los trimaranes, los cascos de ferrocemento y las cigarette boats quedan fuera de la facilidad del mercado de Londres; la tabla de asignación de arriba muestra qué propietarios tienen otra ruta.
Los propietarios de catamarán tienen su propia página: seguro de catamarán.
World Yacht Insurance es un introductor de seguros de yate que gestiona cobertura de casco y responsabilidad civil hasta $5M para veleros y yates a motor en todo el mundo, incluido el Caribe, colocada en el mercado de Londres a través de un corredor acreditado ante Lloyd's.
Qué cubre y qué no la facilidad del mercado de Londres
Las líneas de abajo salen directamente del condicionado del mercado de Londres que tenemos, no de un texto de marketing, así que describen solo esa facilidad. Los demás mercados tienen su propio condicionado, y el que se aplica es aquel sobre el que se emite tu presupuesto.
Cubierto
- Casco y maquinaria a valor acordado, incluidos el mástil, la jarcia y las velas
- Responsabilidad civil P&I (frente a terceros), hasta el límite de tus condiciones particulares
- Gastos médicos
- Retirada de restos
- Responsabilidad por derrame de combustible y contaminación
- Salvamento
- Remolque y asistencia no urgentes, hasta el límite de remolque de tus condiciones particulares
- Efectos personales y equipo a bordo
- Cobertura de temporal con nombre con un plan de huracán firmado (franquicia del 10%)
No cubierto
- Trimaranes, cascos de ferrocemento, cigarette boats
- Desgaste normal por uso y deterioro gradual
- Defectos de fabricación o de diseño, incluidos los vicios ocultos
- Innavegabilidad
- Navegar fuera de tu zona de navegación declarada sin una extensión
- Daños por temporal con nombre sin un plan de huracán firmado en el expediente
- La regata sin cláusula de regata, y los daños al mástil, las perchas, las velas y la jarcia durante la regata (excluidos incluso con la cláusula)
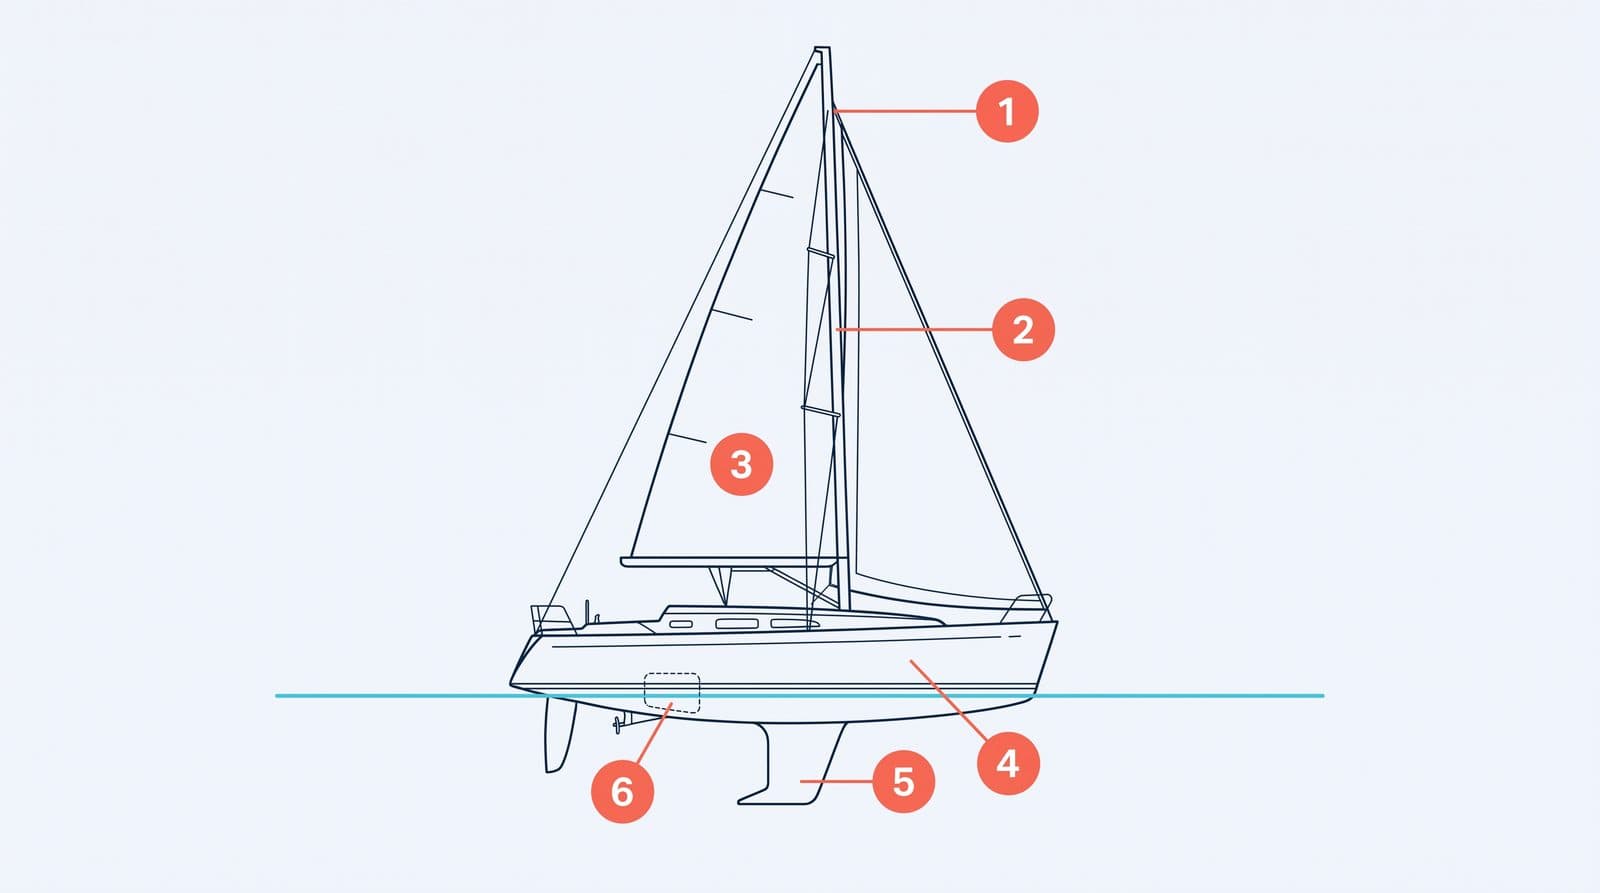
- 1Mástil y perchas
- 2Jarcia firme
- 3Velas
- 4Casco bajo la línea de flotación
- 5Quilla
- 6Motor intraborda y transmisión
El valor acordado es el ajuste que más importa aquí. Tú y el suscriptor fijáis la suma asegurada de antemano, así que una pérdida total paga esa cifra acordada y no un valor real (ACV) depreciado y discutido a posteriori. En un velero con una jarcia envejecida y un pañol lleno de velas, esa diferencia es dinero de verdad a la hora del siniestro.
Dos condiciones que conviene conocer antes de solicitar. Los veleros antiguos o de segunda mano suelen necesitar un peritaje náutico actual, y una fotografía del barco debe llegar a los suscriptores en los 14 días siguientes a la entrada en vigor. Ninguna de las dos es un obstáculo para un barco bien cuidado.
No escondemos las exclusiones. Leerlas ahora evita una conversación incómoda más adelante. Las coberturas de esta tabla proceden del condicionado del mercado de Londres; los límites figuran en tus condiciones particulares.
¿Cubre el seguro el mástil, la jarcia y las velas?
En la facilidad del mercado de Londres, sí: la arboladura forma parte del barco asegurado. La definición del condicionado incluye "all equipment, sails, masts, spars, rigging" (todo el equipo, velas, mástiles, perchas y jarcia) normalmente necesarios para manejar el barco, así que la arboladura queda asegurada al valor acordado, y el valor acordado se aplica tanto a las pérdidas parciales como a las totales.
Alrededor de eso hay dos límites. Un fallo causado por desgaste, deterioro gradual o un vicio oculto choca con las exclusiones de casco escritas para esas causas, así que la causa de una desarboladura decide el siniestro. Y mientras un daño anterior siga sin reparar, una cláusula valora el barco a su valor real de mercado en el momento del incidente, y solo vuelve al valor acordado una vez hecha la reparación.
El condicionado del mercado de Londres no fija ninguna regla de antigüedad de la jarcia: no hay una edad a la que la jarcia firme deba sustituirse. Las preguntas frecuentes publicadas de un programa especializado británico indican que los aseguradores suelen pedir una inspección completa de la jarcia antes de una travesía oceánica cuando tiene entre 7 y 10 años, y que algunos pueden exigir cambiarla. Es una orientación de esas preguntas frecuentes, no una cláusula de su condicionado.
Qué pasa con un siniestro por desarboladura, y si la antigüedad de la jarcia cuenta, se explica cláusula a cláusula en nuestra guía sobre si el seguro de yate cubre el mástil y la jarcia.
¿Cubre el seguro velero las regatas y la navegación en solitario?
Solo con cláusula, y las condiciones cambian según el mercado. En la facilidad del mercado de Londres, la regata se cubre con cláusula, pero la jarcia queda excluida durante la regata. Un programa especializado británico ofrece cobertura opcional de la jarcia en regata. La navegación en solitario en la facilidad del mercado de Londres es solo diurna y nunca a más de 50 millas de la costa.
La cláusula de regata del mercado de Londres solo se aplica donde no hay jurado de la International Yacht Racing Union. Excluye los daños al mástil, las perchas, las velas y la jarcia firme y de labor durante la regata o la regata simulada, y duplica las franquicias de casco y maquinaria, P&I, responsabilidad frente a la tripulación, responsabilidad frente a pasajeros y efectos personales para todo siniestro derivado de la regata. En ese condicionado un rally cuenta como regata, así que inscribirse en uno exige el acuerdo previo por escrito de los suscriptores.
Un programa especializado británico ofrece cobertura opcional de regata para el mástil, las perchas, las velas y la jarcia durante la regata, que figura en el certificado una vez acordada. Añade una franquicia de regata adicional del 1% de la suma asegurada de casco, maquinaria, aparejo y equipo, o £250, la que sea mayor, y paga las inscripciones de regata perdidas hasta £1,000 tras un siniestro cubierto. Es un mercado británico y europeo, no una ruta para un propietario residente en Estados Unidos.
La navegación en solitario necesita su propia cláusula en la facilidad del mercado de Londres, y es estrecha: solo con luz diurna, todas las franquicias duplicadas y nunca a más de 50 millas de la costa. Una travesía oceánica en solitario no tiene ruta confirmada en ningún mercado con el que trabajamos. Las condiciones se detallan en navegación en solitario en travesías de altura, y lo que deja fuera cada cláusula de regata, en nuestra guía sobre si el seguro de barco cubre las regatas.
¿Están cubiertos una varada, un golpe de quilla o la caída de un rayo?
En la facilidad del mercado de Londres, ninguno de estos riesgos tiene que estar nombrado. La cobertura de casco es por "accidental physical loss of or damage to" (pérdida o daño físico accidental) del barco asegurado, así que una varada, un golpe de quilla o un rayo son siniestro cuando son accidentales. Lo decide la causa: el desgaste, el deterioro y los vicios ocultos están excluidos.
Un golpe de quilla o una varada se juegan entre accidente y defecto. El daño por chocar con una roca es accidental; el fallo de un perno de quilla por corrosión o por un defecto de fabricación choca con las exclusiones de desgaste, deterioro gradual y vicios ocultos. El condicionado excluye además rozaduras, arañazos y abolladuras, y te pide que des al asegurador la ocasión de inspeccionar el daño antes de cualquier reparación: saca el barco del agua y llama antes de que el astillero empiece a trabajar.
El condicionado del mercado de Londres no nombra el rayo en ninguna parte. Una descarga es un daño accidental, así que entra en la cobertura de casco, sujeta a las exclusiones y a tu franquicia. El cuestionario del mercado de Londres pregunta si hay instalado un sistema de protección contra rayos, así que decláralo con exactitud.
El condicionado de un programa especializado británico tampoco nombra el rayo; asegura todo riesgo de daño accidental.
El condicionado del mercado de Londres no dice si se paga el daño que sigue al fallo de una pieza excluida, y no respondemos a eso en su nombre.
Límites de navegación mundial y la zona de huracanes
En la facilidad del mercado de Londres, tu póliza cubre una zona de navegación declarada, que puede ser mundial, incluido el Caribe. Si navegas fuera de ella sin una extensión, un siniestro puede caerse, así que declara por dónde navegas de verdad y amplía la zona antes de una travesía más larga.
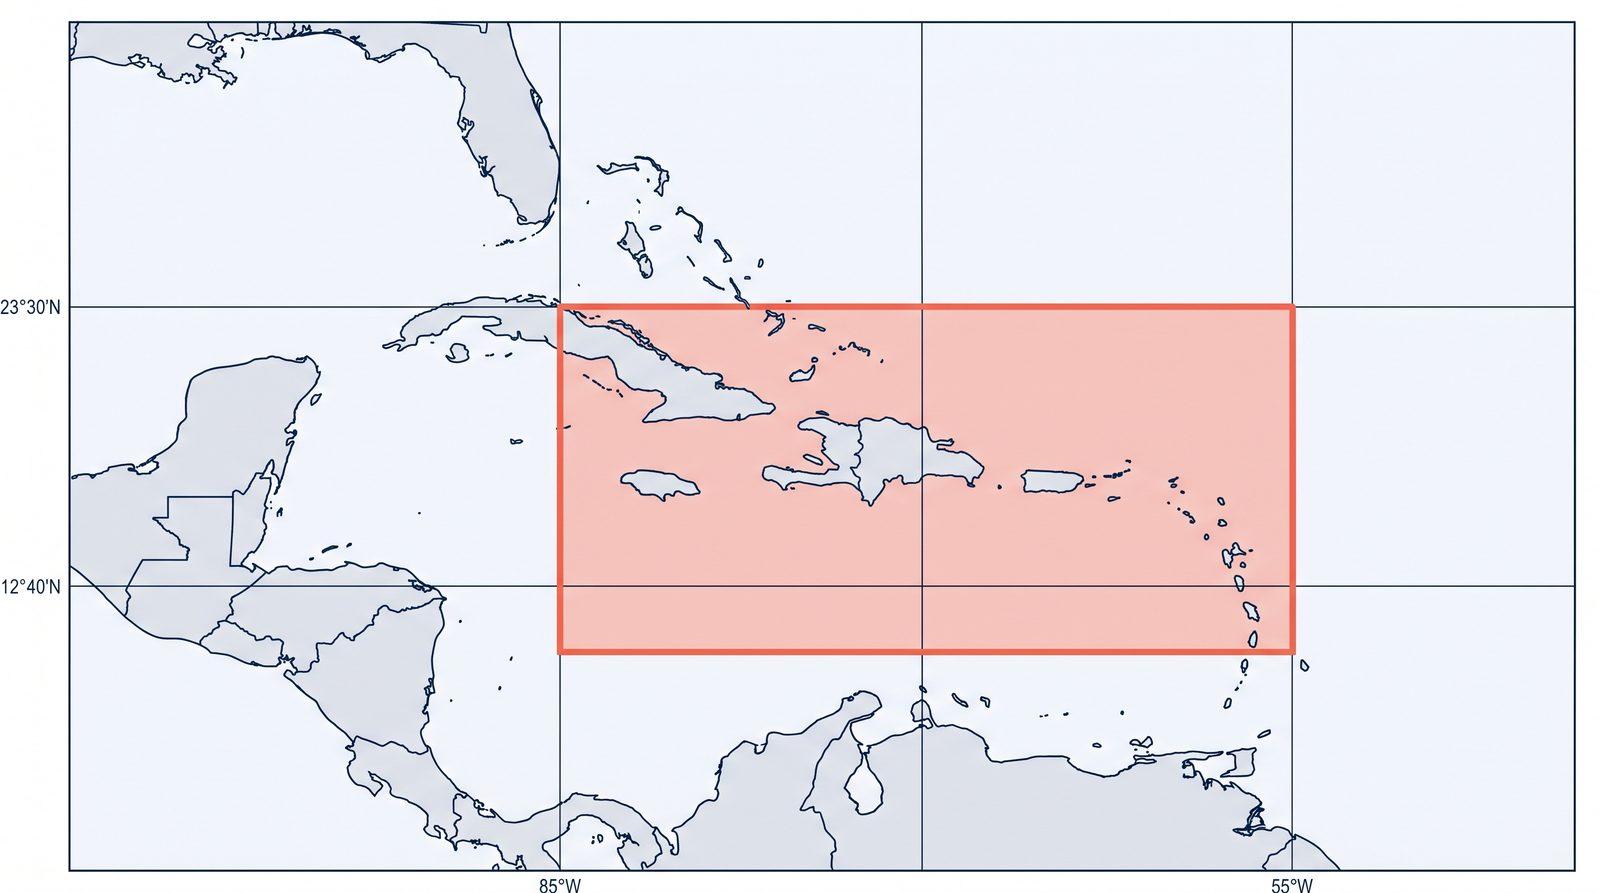
La región que cambia las condiciones es la zona de huracanes, en líneas generales el área de riesgo de tormentas con nombre al sur de Florida y las Bahamas y a lo largo del Caribe. La temporada de huracanes del Atlántico de la NOAA va del 1 de junio al 30 de noviembre. Algunas páginas redondean a la baja esa fecha de fin; es el 30 de noviembre según el National Hurricane Center, y los límites de navegación y cualquier exclusión geográfica por temporal los fija tu Confirmación de Cobertura. La cobertura de temporal con nombre exige un plan de huracán firmado y acordado de antemano con los suscriptores, y lleva una franquicia del 10%. El formulario de presupuesto pregunta si el barco estará dentro de 12°40′ a 23°30′ N, 55° a 85° O entre el 1 de julio y el 1 de noviembre.
| Zona | Fechas de temporada | Qué significa para la cobertura |
|---|---|---|
| Caribe / zona de huracanes | 1 de junio al 30 de noviembre | Plan de huracán firmado obligatorio; franquicia del 10% por temporal con nombre |
| Croacia (Adriático) | Todo el año | Franquicias dobladas; guerra, confiscación y piratería excluidas; robo cubierto solo en una marina comercial acordada |
| Mediterráneo (general) | Todo el año | Condiciones estándar; extensión necesaria para travesías más largas |
| Fuera de la zona declarada | Cualquiera | Sin cobertura sin una extensión de zona de navegación |
Cuba, Colombia, Venezuela y Haití son colocables en la facilidad del mercado de Londres con condiciones modificadas: cada franquicia se duplica, y la confiscación, la piratería y el robo quedan fuera, aunque el robo puede cubrirse si el barco está amarrado en una marina comercial acordada por escrito de antemano. Si un plan de travesía toca esas aguas, plantéalo antes de zarpar.
Fechas de la temporada de huracanes: National Hurricane Center de la NOAA
Seguro velero para navegantes, residentes a bordo y chárter
El uso que le das al barco moldea la cobertura más que su eslora. Tres tipos de propietario aparecen con más frecuencia, y los barcos antiguos tienen su propia sección.
Navegantes y veleristas de altura
Si vas a salir a alta mar o planeas una travesía transatlántica como la ARC, decláralo y amplía la zona de navegación para que coincida con la ruta. Una travesía del Pacífico o del Atlántico es un riesgo distinto de la navegación de cabotaje, y debe recogerse por escrito antes de zarpar.
Residentes a bordo
El uso como vivienda puede colocarse en un velero, mientras que algunas pólizas estándar de recreo lo excluyen de plano. Si el barco es tu hogar, dínoslo en la fase de presupuesto para que la cobertura se ajuste a cómo lo usas de verdad.
Propietarios de chárter
La cobertura estándar de recreo excluye la actividad de chárter, así que un velero que genera ingresos necesita una cláusula de chárter sin patrón (bareboat) o con tripulación. Puedes añadir la cobertura de pérdida de ingresos por chárter, que según el condicionado del mercado de Londres paga hasta €600 al día, durante un máximo de 67 días, mientras el barco se repara tras una pérdida cubierta. Solo paga a partir de los primeros siete días de alquiler perdido, solo con un contrato de chárter firmado y la señal pagada, nunca en caso de pérdida total, y exige un patrón profesional, así que está pensada para el chárter con patrón y no para el bareboat. Es un complemento, no parte de la prima base, así que pídelo al solicitar tu presupuesto.
¿Se puede asegurar un velero antiguo?
Normalmente sí: lo decide el peritaje, no el año. El condicionado del mercado de Londres no fija ninguna antigüedad a partir de la cual el peritaje sea obligatorio. Cuando los suscriptores lo piden, debe recibirse y aprobarse en los 45 días siguientes al inicio de la póliza, y sus recomendaciones deben cumplirse en los 30 días siguientes al peritaje.
La orientación publicada por un programa especializado británico pide un peritaje cuando el barco cumple 20 años, y después cada 5 o 10 años.
La jarcia, los plazos del peritaje y lo que dice la cláusula si no se cumplen se explican en nuestra guía para asegurar un velero antiguo, y lo que debe mostrar el informe, en cuándo se exige un peritaje y cuánto dura.
Cómo pedir un presupuesto de seguro velero
Esto es lo que ocurre cuando te pones en contacto. Un formulario llega a la mesa, la mesa asigna tu barco al mercado cuyas condiciones encajan, y la mayoría de los presupuestos de velero vuelven en 24 horas.
En España, el seguro de responsabilidad civil es obligatorio para las embarcaciones de recreo según el RD 607/1999: para todo velero con motor auxiliar de cualquier potencia, y para los de más de 6 m de eslora aunque no lleven motor. Fija tres sublímites en lugar de una cifra única (120.202,42 € por víctima y 240.404,84 € por siniestro en daños personales, y 96.161,94 € por siniestro en daños materiales), y la Ley 14/2014 exige además cobertura por contaminación accidental. Las marinas, los financiadores, los clubes náuticos y las empresas de chárter casi siempre piden prueba de RC. No constituye asesoramiento jurídico.
World Yacht Insurance es un introductor, no el asegurador, y no asume riesgo. La firma que gestiona tu cobertura depende del mercado al que se asigna tu barco, y figura en los documentos que recibes. Lee la cadena completa en cómo funciona.
- 1
Cuéntanos cómo es el barco
Rellena el formulario de precalificación: año, marca y modelo, eslora, valor acordado, material del casco, dónde navegas y cómo usas el barco.
- 2
Envía un peritaje y fotos si el barco es antiguo o de segunda mano
Un peritaje náutico actual y unas fotos recientes permiten a los suscriptores confirmar el valor.
- 3
La mesa asigna tu barco al mercado cuyas condiciones encajan
En la ruta del mercado de Londres, tus datos pasan por nuestro corredor asociado en Chipre a un corredor del mercado de Londres acreditado ante Lloyd's. En las demás rutas van al mercado que encaja, y si ninguno encaja, te lo decimos.
- 4
Ese mercado responde con el presupuesto, normalmente en 24 horas
Revisas las condiciones y decides.
Preguntas frecuentes sobre el seguro velero
¿Cuánto cuesta el seguro de un velero?+
En la facilidad del mercado de Londres, el seguro de un velero suele costar entre el 1% y el 1,5% del valor acordado al año, es decir unos $1,500 a $2,250 en un velero de crucero de $150,000. Esa banda es de esa facilidad; los demás mercados tarifican con sus propias condiciones. La zona de navegación, la exposición a huracanes, la regata y el chárter mueven la cifra. Orientativo, no es un presupuesto.
¿El seguro velero cubre el mástil, la jarcia y las velas?+
En la facilidad del mercado de Londres, sí: el mástil, las perchas, la jarcia y las velas forman parte del barco asegurado al valor acordado. Una desarboladura por accidente es un siniestro; una causada por desgaste, deterioro o un vicio oculto choca con las exclusiones de casco. El condicionado no fija ninguna regla de antigüedad de la jarcia, y la jarcia queda excluida durante la regata.
¿El seguro velero cubre las regatas?+
Solo con cláusula. En la facilidad del mercado de Londres, la cláusula de regata solo se aplica donde no hay jurado de la International Yacht Racing Union, excluye el mástil, las perchas, las velas y la jarcia durante la regata y duplica las franquicias en cinco secciones. Un programa especializado británico ofrece cobertura opcional de la jarcia en regata, con una franquicia de regata adicional, para propietarios británicos y europeos.
¿Es obligatorio el seguro de un velero en España?+
La responsabilidad civil sí. El RD 607/1999 la exige a las embarcaciones de recreo: a todo velero con motor auxiliar de cualquier potencia y a los de más de 6 m sin motor, con tres sublímites (120.202,42 € por víctima y 240.404,84 € por siniestro en daños personales, y 96.161,94 € en daños materiales). El seguro de casco es voluntario, aunque marinas, financiadores y empresas de chárter suelen pedirlo. No constituye asesoramiento jurídico.
¿Puedo asegurar un velero antiguo?+
Normalmente sí. El peritaje decide las condiciones, no el año. El condicionado del mercado de Londres no fija ninguna edad de peritaje ni regla de antigüedad de la jarcia; cuando se pide un peritaje, debe aprobarse en los 45 días siguientes al inicio de la póliza y sus recomendaciones cumplirse en 30 días. Declara con tu solicitud la antigüedad de la jarcia firme y la fecha de cualquier cambio.
¿Se pueden asegurar trimaranes y otros multicascos?+
Los catamaranes son colocables en todo el mundo en la facilidad del mercado de Londres y tienen su propia página. Los trimaranes quedan fuera de esa facilidad, y ningún mercado con el que trabajamos tiene una ruta confirmada para el trimarán de un propietario residente en Estados Unidos. El propietario de un trimarán británico o europeo puede preguntar, y le diremos con claridad si algún mercado lo estudia.
Revisado por Costas Matheou, agente de seguros autorizado.
Última revisión
Las condiciones de cobertura, las primas y las franquicias de esta página son orientativas y no constituyen asesoramiento financiero. La cobertura está sujeta a suscripción, peritaje y al condicionado de la póliza.
Información regulatoria
World Yacht Insurance es un nombre comercial de Costas Matheou, un agente de seguros autorizado en Chipre, y aporta negocio a los socios indicados a continuación en virtud de acuerdos por los que le pagan una comisión. World Yacht Insurance no es una aseguradora y no asume riesgo.
En la vía del mercado de Londres, la cobertura la gestiona y coloca London Marine Insurance Services Ltd, un corredor acreditado en Lloyd's, autorizado y regulado por la Financial Conduct Authority británica, número de referencia de firma 308599. World Yacht Insurance aporta ese negocio a través de AKD Insurance (A.K. Demetriou Insurance Brokers Ltd, Chipre).
En la vía europea, la cobertura la gestiona Sealogy GmbH, Berlín, agente de seguros registrado en Alemania conforme al § 34d(1) de la Ley alemana de Regulación del Comercio (Gewerbeordnung), número de registro D-9FYT-HRYN8-73.
Coast es un nombre comercial de Fifty North Group Limited, Appointed Representative (número de referencia de firma 794850) de Innovative Risk Labs Ltd, autorizada y regulada por la Financial Conduct Authority, número de referencia de firma 609155.
Tide Opco Limited es un Appointed Representative (número de referencia de firma 1015471) de Advent Solutions Management Limited, autorizada y regulada por la Financial Conduct Authority, número de referencia de firma 308751.
La cobertura de superyates por encima de $5M la gestiona Tysers Insurance Brokers Limited, autorizado y regulado por la Financial Conduct Authority, número de referencia de firma 305496.
En la ruta del programa especializado británico, la firma que gestiona tu cobertura figura en los documentos que recibes.
Asegura tu velero
Cuéntanos hoy cómo es tu barco. Lo asignamos al mercado cuyas condiciones encajan y te respondemos en 24 horas, o te decimos con claridad que ninguno puede colocarlo.
- Sin compromiso
- todas las preguntas de suscripción por adelantado
- un agente autorizado en Chipre revisa cada consulta
También en WhatsApp, Telegram y Viber